アプリでお金を借りる方法には、消費者金融や銀行アプリの他に、審査なしで利用できる後払いアプリがあります。
スマホでお金を借りるなら、最短3分~20分で申し込みできる以下の大手消費者金融アプリを利用しましょう。
プロミス:最短3分でのスピード融資も可能
手元に現金がなくて困っていてもスマホを使えば、全国どこにいてもコンビニATMからカードレスで借りられます。
数千円から数万円ほどの少額融資にも対応しているので、今足りない分だけをスマホ1つで借入可能です。


 アコム公式アプリ myac |
 プロミス アプリローン® 「PAL」 |
| ・申し込みから最短20分※で融資を受けられる ・近くのセブン・ローソン銀行ATMで現金を引き出せる ・新規利用者数は36.2万人※でトップクラス!初めて借りる人におすすめ |
・申し込みから借り入れまで最短3分でアプリ完結!郵送物もなしでとにかく楽 ・ポイントアプリのような見た目でバレにくい |
|
詳細はこちら
|
詳細はこちら
|
今すぐお金が必要なときに使えるキャッシングアプリから順に、少額融資も可能なお金借りるアプリのおすすめ51選をまとめました。
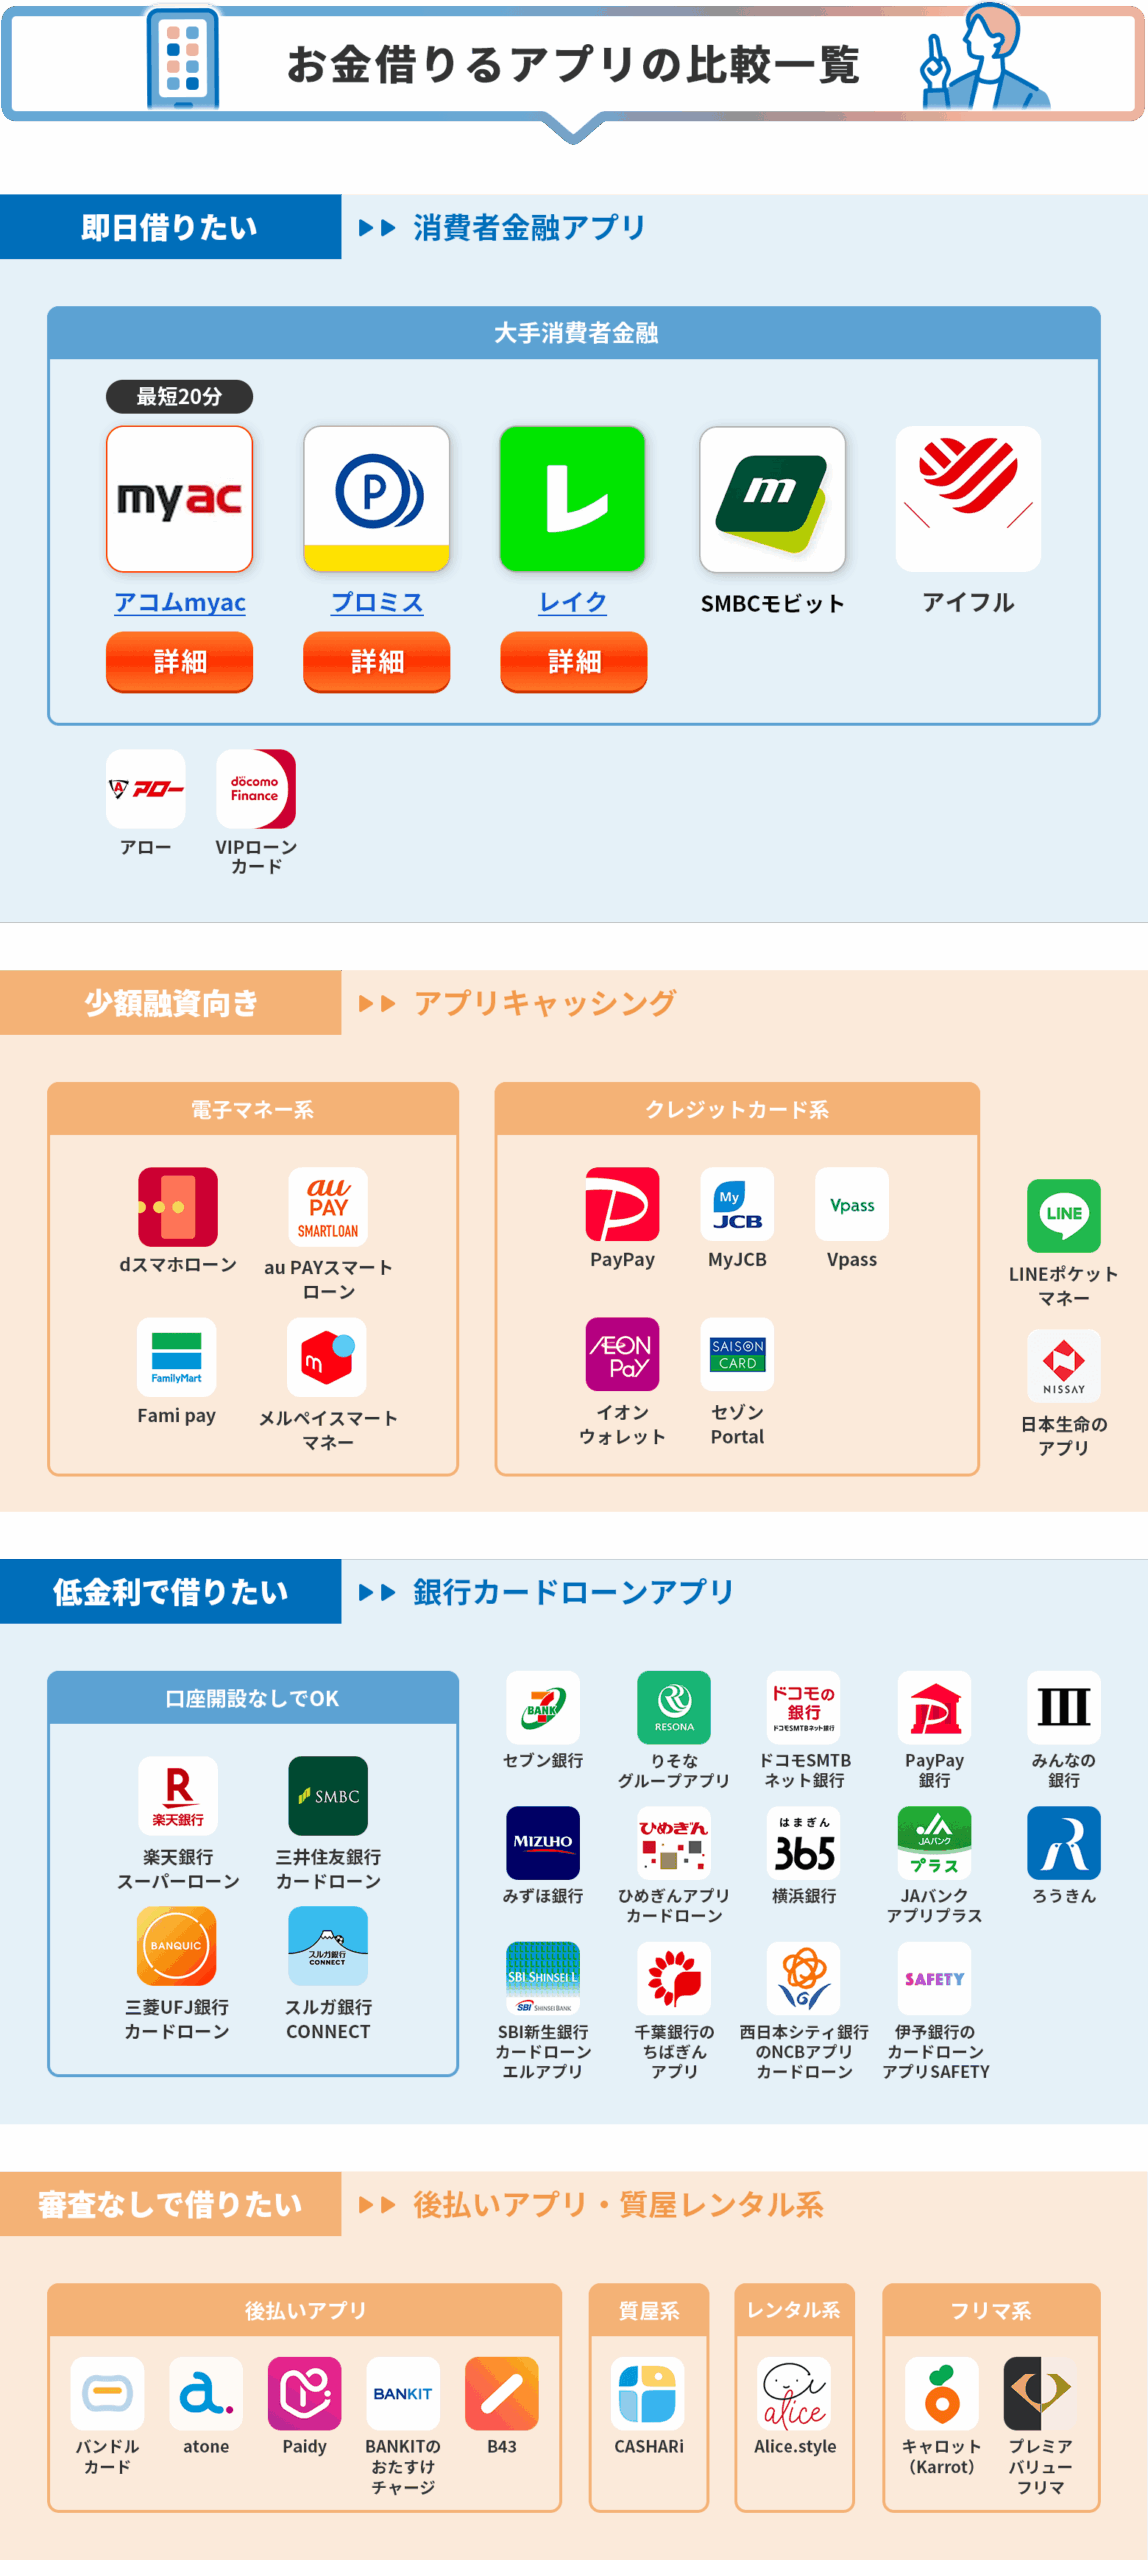
今すぐスマホで現金を借りられるアプリは以下の通りです。
- アコム公式アプリmyac
- プロミス アプリローン®
- レイクアプリ
- SMBCモビットアプリ
- アイフルのAIアプリ
- アローアプリ
- VIPローンカード(ドコモ・ファイナンス公式アプリ)
審査なしでも借りられる少額融資アプリや、スマホを使って後払いできるアプリまで詳しく解説。
どのアプリでも借りるときには審査があり、事前に申し込んで通過してから利用が可能です。
法律を守らず配信している融資アプリも存在するので、トラブルに巻き込まれないよう、安全にお金を借りる方法を紹介していきます。
即日お金借りたい人におすすめな今すぐ借りられる消費者金融のスマホアプリ

アプリでお金を借りるとき、即日借入したいなら消費者金融カードローンのアプリを選びましょう。
お金を借りるときにおすすめな消費者金融アプリは以下の5つです。
| アプリ | 公式 | 融資時間 | ポイント | スマホATM |
|---|---|---|---|---|
アコム |
詳細はこちら |
最短20分※ | カード不要!書類提出も簡単でPayPayとも連携可能 | ◯ |
プロミス |
詳細はこちら |
最短3分※ | 土日や夜間でも最短10秒で振り込み! | ◯ |
 レイク |
詳細はこちら |
最短8分※ | 土日、夜間でも即日振込可能 | ◯ |
 SMBCモビット |
ー |
最短15分※ | PayPayマネーへチャージ可能でVポイントが貯まる利用できる! | ◯ |
 アイフル |
ー | 最短9分※ | 勤務先への電話連絡が原則なし! | ◯ |
消費者金融カードローンのスマホアプリの中でも、最短20分※で借入可能なアコムのアプリは利便性が高いのが特徴。
アコムは平日から土日祝まで9時〜21時まで審査しており、20時頃までの申し込みなら当日中に間に合う可能性があります。
夕方の仕事終わりや休日に申し込めるため、以下の急を要する出費目的でも借入可能です。
- 家賃の引き落とし日が明日に迫っている
- クレジットカードの返済期限が間近
- 急な飲み会の予定が入った
「サクッとちょいカリ」と似ているサービスで、必要なタイミングでいつでも少額融資できます。
2026年に実施したカードローン利用者アンケートによると、利用した申込方法としてWeb・アプリが約75%を占めていました。

最近Webやアプリでの借り入れはスタンダードで、スマホの操作に慣れている人ならつまずかずに借り入れできます。
お金が必要で借入先を迷っている人は、アコムのアプリ「myac」を利用しましょう。
\アプリインストール前にまず申し込み/
アコム公式スマホアプリmyac

| 公式サイト | 詳しくはこちら |
|---|---|
| アプリのタイプ | 消費者金融 |
| 年齢制限 | 20歳以上72歳以下 |
| 融資時間 | 最短20分※ |
| 金利 | 2.4%~17.9% |
| 無利息期間 | 最大30日間 |
| スマホATM対応 | セブン銀行・ローソン銀行ATMで利用可能 |
アコムは、申し込みから最短20分※で融資を受けられるスピード感が魅力です。
今日中に融資を受けられれば、期限が迫った支払いにもすぐ対応できます。
当日中に借りたい人は、20時頃までにWebからの申し込みを完了させましょう。
アプリでの借入前に、まず審査に通過しておく必要があります。
Webサイトから必要事項を入力し、すぐに本人確認書類を提出してください。
本人確認書類の提出が早いと、審査もスピーディに対応してもらえます。
申込後にアプリをインストールし、審査に通過したらアプリ内から融資の手続きを行えばOKです。
\最短20分で融資OK/
アコムアプリの特徴と借入方法
公式スマホアプリの「myac」は画面がシンプルで、借り入れから返済までアプリだけで手続き可能です。
Webページを何度も移動して操作したり、銀行や店頭へ出向く手間もありません。
アプリを通した借入方法は以下の2つです。
- 銀行口座への振込融資
- スマホATMを使用した現金での融資
アプリ内で操作すれば、わずか数タップで自分の口座に振込融資を受けられます。
現金を受け取りたい人は、スマホだけを持ってセブン銀行かローソン銀行のATMへ行けばOKです。
直感的に操作しやすいため、消費者金融での借り入れが初めてでも戸惑わずに手続きできます。
アコムのアプリ「myac」からの借入方法(スマホATMでの融資)
- アプリ内で「借りる」をタップし、QRコードの読み取り画面を用意
- ATMで「引き出し」の項目を選択
- ATMで「スマートフォン」を選択
- ATMに表示されたQRコードをアプリで読み取る
- アプリに表示された「企業番号」4桁をATMで入力
- 現金で借りたい金額を入力する
コンビニATMでは1日あたり50万円しか引き出せないため、50万円以上を一括で借りたいならアプリ内の振込融資を利用しましょう。
数万円の少額融資なら、アプリを通して現金での借り入れも可能です。
- 申し込みをWebから行いたい
- 50万円以上のまとまった金額を一括で借りたい
- クレジットカードやローンの返済に充てたい
- 銀行口座にお金を入れておく必要がある
- 申し込みをWebから行いたい
- 借り入れは少額融資でOK
- 今日中に手元に現金を用意したい
どちらの融資方法でも審査に通過しておく必要があるため、まずはアコム公式サイトからの申し込みを済ませましょう。
\今すぐ審査へ申し込み/
プロミスのアプリローン®

| 公式サイト | 詳しくはこちら |
|---|---|
| アプリのタイプ | 消費者金融 |
| 年齢制限 | 18歳以上74歳以下 |
| 融資時間 | 最短3分※ |
| 金利 | 2.5%~18.0% |
| 無利息期間 | 初回利用の翌日から30日間※ |
| スマホATM対応 | セブン銀行ATM、ローソン銀行ATMで利用可能 |
プロミスのアプリローン®の最大の特徴は、最短3分審査・融資に対応していて、今すぐお金を用意できる点。
アプリからすぐに指定口座へ振り込みでき、セブン銀行とローソン銀行の「スマホATM」ならスマホを使ってその場で現金を引き出せます。
- 急な飲み会で3時間後までに現金が必要
- 今日のデートまでにお金を間に合わせたい
- 学費や教材費の支払いが数時間後に迫っている
- 今日中にお金が必要だが、親や家族には話せない
上記のように、誰にも頼れないけれど急ぎで必要な人は、プロミスに申し込めば今日の支払いにも間に合わせられる可能性が高いです。

プロミスで今日中の借り入れを目指したい人は、まずWebから申し込みを完了させましょう。
アプリのインストールは申込後でOKです。
アプリで本人確認書類を提出すれば、最短3分で審査結果が届き借入可能になります。
- Webからプロミスへ申し込みする
- 申込完了後、アプリをインストールする
- アプリ内で「お申込・本人確認手続の再開」をタップ
- 申し込みに使用したメールアドレスもしくは受付番号でログイン
- 「本人確認書類の提出」に進み、免許証やマイナンバーカードを撮影する
プロミスで使える本人確認書類は以下の4種類です。
Q 申込にはどんな書類が必要か知りたい
お申込には本人確認書類が必要となります。
以下、本人確認書類のうち、いずれか1点をご用意ください。
- マイナンバーカード
- 運転免許証
- パスポート(※2020年2月3日以前に発行されたもので、住所欄に現在のお住いの自宅住所が記載されているもの)
※1 個人番号(マイナンバー)が記載されている本人確認書類または収入証明書類などをご提出いただく際は、個人番号(マイナンバー)が記載されている箇所を見えないように加工して、ご提出いただきますようお願いいたします。
アプリを使えば簡単に本人確認書類の提出ができるので、Web申込後にすぐアプリをインストールして手続きするのが最短です。
プロミスアプリは、生体認証にも対応しており、一度ログインしておけばメールアドレスやパスワードを入力する手間が省けます。
生体認証を使えば本人以外ログインできず、家族や恋人など借り入れがバレたくない人に見られるリスクも減らせるのがメリットです。
\業界最速最短3分!スマホ1台で完結/
レイク公式アプリ
| 公式サイト | 詳しくはこちら |
|---|---|
| アプリのタイプ | 消費者金融 |
| 年齢制限 | 満20歳以上70歳まで |
| 融資時間 | 最短8分 |
| 金利 | 4.5%~18.0% |
| 無利息期間 | 365日間※ |
| スマホATM対応 | セブン銀行ATMで利用可能 |
レイクは無利息期間の長さが大手消費者金融の中では特に長いため、借入金の利息を抑えたい人におすすめです。
レイクの専用アプリ「レイクアプリ」では生体認証にも対応しており、利用状況などを簡単に確認可能です。
また、PayPayとレイクアプリを連携すれば、借入れ・返済をPayPayにて行えます。
アプリのアイコン変更にも対応しており、バレにくいといった点も魅力の1つです。
スマホATMを利用できるのはセブン銀行のみですが、即日振込なら全国ほとんどの地方銀行で土日や夜間でも対応しています。
無利息期間が長いだけではなく、利便性も高くてお得さと便利さが両立できるアプリです。
SMBCモビット公式アプリ

| アプリのタイプ | 消費者金融 |
|---|---|
| 年齢制限 | 満20歳~74歳 ※収入が年金のみの方はお申込いただけません。 |
| 融資時間 | 最短15分 |
| 金利 | 3.0%~18.0% |
| 無利息期間 | なし |
| スマホATM取引対応 | セブン銀行、ローソン銀行ATMで利用可能 |
SMBCモビットは借入金をPayPayマネーに直接チャージできるので、キャッシュレス派の人におすすめです。
銀行振込の場合はクレジットカードや公共料金への引き落としには便利ですが、電子マネーへチャージするには一手間かかってしまいます。
しかしSMBCモビットだと、そのような手間もありません。
PayPayマネーは「グループ支払い」という割り勘のできる機能があり、知り合いなどと飲食代を支払うときにも活躍します。
セブン銀行とローソン銀行ATMでスマホ取引が可能で、急に現金が必要なときも安心です。

無利息期間はないものの、スマホでの使いやすさは大手消費者金融の中でも頭一つ抜けているアプリです。
アイフル公式アプリ
| アプリのタイプ | 消費者金融 |
|---|---|
| 年齢制限 | 満20歳以上69歳まで |
| 融資時間 | 最短9分 |
| 金利 | 3.0%~18.0% |
| 無利息期間 | 初めての契約翌日から最大30日間 |
| スマホATM対応 | セブン銀行ATM、ローソン銀行ATMで利用可能 |
アイフルでは、審査において原則勤務先に電話連絡がなく、Web完結申込では郵送物もなく利用できます。
専用アプリはアイコンを着せ替えられるため、ホーム画面を覗かれてもお金を借りるアプリだと分かりにくいデザインにできます。
スマホアプリのアイコンは6種類の中から選択可能です。
目立たないアイコンに変更すれば、人目を気にすることなく利用できます。
引用元:アイフル公式サイト

ログインした後の画面はひと目で利用状況が分かるので、直感的に操作できるボタン配置になっており、細かい操作が苦手な人でも利用しやすいです。
申し込みから融資まで最短9分※という早さも魅力的で、急ぎの人は申込後にフリーコールに電話をすれば優先して審査が進められます。
土日でもなるべく即日で融資を受けたい人や、とにかくプライバシーを重視している人におすすめのアプリです。
スマホATMや振込ならカードがなくても、深夜でも借入可能なため、周りの目を気にする必要もありません。
LINEポケットマネー

| アプリのタイプ | スマホ少額融資サービス |
|---|---|
| 年齢制限 | 満20歳から65歳まで |
| 金利(実質年率) | 3.0%~18.0% |
| 無利息期間 | 契約日の翌日から30日間※ |
| スマホATM対応 | 非対応 |
LINEポケットマネーは、契約の翌日から30日間の無利息サービス※が利用可能です。
※一部プランを除く。諸条件あり
独自のLINEスコアを加味した審査を実施しており、借入限度額や金利に反映されるため、より好条件で借りられる可能性もあります。
マイペースプランは初回の自動返済日が最短6ヶ月後から開始する、自分のペースで返済できるプランとなっています。
申込時に選べるスタンダードプランは50万円まで借りられて、月に最大5回まで融資が受けられるのが特徴です。
アロー

| アプリのタイプ | 消費者金融 |
|---|---|
| 年齢制限 | 22歳以上70歳以下 |
| 融資時間 | 最短当日 |
| 金利 | 15.0%~19.94% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
アローは、専用アプリを使って申込手続きを行うとWeb完結契約が可能です。
郵送物やローンカードがないため、家族にもバレず借り入れまで進めます。
アプリがあり、Web完結契約も可能な中小消費者金融は珍しい傾向。
中小消費者金融は企業規模が小さいため、アプリやWeb完結のシステムを準備できないケースも少なくありません。
アローは大手消費者金融に近い使用感で利用できるので、利便性を求める人にも向いています。
情報を数値化して一律で審査を行う大手消費者金融と違い、中小消費者金融は申込者1人ずつ独自基準で審査を行うのが特徴です。
専用アプリは、契約手続きで必要書類を提出するときに初めて使用します。
アプリを使ってアローに申し込む手順は以下の通りです。
- Webから申込フォームを入力
- 審査結果通知
- アプリをダウンロード
- アプリから必要書類を提出
- 指定した銀行口座に振り込み
最初はアロー公式サイトで申込フォームを入力して送信しましょう。
最短45分で審査結果が届くので、審査通過が決まったらアプリをダウンロードします。
必要書類を撮影し、アプリから提出したあとは指定口座に借入金が振り込まれるのを待ちましょう。
お金を借りたあとは、アプリからアクセスできるWebのマイページで返済状況が確認できます。
追加借入が必要なときは、マイページから振込予約で可能。
スマホがあれば申し込みから返済、追加借入まですべて完結します。
スマホ完結の中小消費者金融なら、アローに申し込みましょう。
VIPローンカード(旧:ORIX MONEY)のドコモ・ファイナンス公式アプリ

| アプリのタイプ | 消費者金融 |
|---|---|
| 年齢制限 | 満20歳以上69歳まで |
| 融資時間 | 最短即日 |
| 金利 | 1.50%~18.0% |
| 無利息期間 | なし |
| スマホATM対応 | セブン銀行、ローソン銀行ATMで利用可能 |
VIPローンカードは、大手5社以外では完全カードレスで利用できる数少ないカードローンです。
セブン銀行とローソン銀行ATMを利用可能で、さらに最大金利も18.0%となっており、大手5社と一緒に検討すると良いでしょう。
審査も最短60分と、即日で借りられるためスピード感についても申し分ありません。
新規契約や借入でdポイントが獲得できるので普段から利用している人は、VIPローンカードにいますぐ申し込みましょう。
エアウォレットのクイックローン
| アプリのタイプ | 送金・決済アプリ |
|---|---|
| 年齢制限 | 20歳以上72歳以下 ※クイックローン利用者 |
| 金利(実質年率) | 年3.0%~18.0% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
エアウォレットは、手数料無料で口座へ移動ができる送金アプリです。
チャージしたお金を、全国のCOIN+マークやVisaマークがあるお店でそのまま支払いに利用できます。
COIN+マークのあるお店は現在全国40万店舗以上。
コンビニや日用品店だけでなく、HOT PEPPERアプリでの支払いなら飲食店や美容サロンでも使うことができます。
AirWALLET クイックローンでは、アプリで借りてCOIN+残高にチャージすることも可能です。
アプリで本人確認が済んでいる場合は、申し込みから受け取りまで最短5分で利用できます。
申し込みから口座への送金まで全てアプリで完結するので、ATMへ行かずに借りたい人におすすめです。
エアウォレットの運営会社は、株式会社リクルートと株式会社三菱UFJ銀行の合弁会社である株式会社リクルートMUFGビジネスと、三菱UFJフィナンシャル・グループのGeNiE株式会社です。
いずれも大手企業のグループ会社なので、安心して利用できます。
バンドルカードローン

| アプリのタイプ | プリペイドカード一体型ローン ※借り入れはアプリ完結型 |
|---|---|
| 年齢制限 | 満20歳以上、満70歳以下 |
| 審査 | あり(最短15分) |
| 融資時間 | 最短即日 |
| 金利 | 3.0%~18.0% ※審査の結果に応じて決定される |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
バンドルカードローンは、スマホアプリを通じて借りたお金を銀行振込で受け取れる新しいローンです。
バンドルカードは、誰でも最短1分で発行できるVisaプリペイドカード※1。
ネットですぐ使える「バーチャルカード」のほか、お店で使える「リアルカード」も選べます。
元々はプリペイドカードのみのサービスでしたが、最近現金を借り入れできるローン機能が追加されました。
これまでのチャージ機能とは違い、借りたお金は銀行口座へ振り込まれるため、現金として引き出せるのが大きな特徴。
家賃の支払いや急な飲み会など、今すぐ現金が必要なシーンでもしっかり役立ちます。
バンドルカードを運営しているのは三菱UFJ銀行グループの会社です。
大手銀行なのでトラブルが起きる可能性も低く、使い心地はいつものアプリ感覚なのが嬉しいポイントです。
バンドルカードへ申し込む流れは以下の通りです。
- バンドルカードアプリをダウンロード
- アプリ内の申込フォームを入力
- 本人確認書類をアップロード
- 審査通過後、契約手続きを完了させる
- 指定の銀行口座へ振り込み
申し込みから入金まですべてアプリ内で完結し、24時間365日いつでも手続きが可能です。
スマホさえあればOKなので、「周りに内緒でこっそり準備したい」という方にもぴったりです。
審査が通れば、最短即日で借りられます。
アプリで状況を見ながら分割返済できるので、無理なく自分のペースで進められます。
スマホ1つで手軽に家計を管理したいなら、バンドルカードローンを検討しましょう。
注釈を開く
※1ご利用には年齢等の所定の条件があります。未成年の方は保護者の同意が必要になります。
※本サービスの実現にあたっては、 GeNiEが提供するレンディング(貸付)機能に特化した組込型金融サービス「マネーのランプ」を利用しています。
※ご利用にはGeNiEの審査があります。結果によりご希望に添えない場合があります。
※お借入れに関するご契約は、ユーザーとGeNiEとの間で行われます。
※借入申請に基づき、借入金はGeNiEから指定した銀行口座へ振り込まれます。
※ご利用限度額及びお借入利率は審査の結果に応じてGeNiEが決定いたします。
※お申込み・お借入れには所定の時間帯制限およびシステムメンテナンス時間がございます。
※ご利用にあたっては、契約内容をよくご確認ください。収入と支出のバランスを大切に、無理のない返済計画をお願いします
dスマホローン

| アプリのタイプ | 決済サービス系ローン |
|---|---|
| 年齢制限 | 満20歳以上満68歳以下(申込時) |
| 金利 | 優遇適用後金利 0.9%~17.9%(実質年率) 基準金利 3.9%~17.9%(実質年率)※ |
| 無利息期間 | 30日間無利息キャンペーン実施中 ※1 |
| スマホATM対応 | 非対応 |
dスマホローンは、ドコモの対象サービスを利用している人は金利の優遇を受けられます。
金利の優遇を受けられるのは、以下の条件に該当する人です。
| 条件 | 優遇金利 |
|---|---|
| ドコモの回線契約 | -1.0% |
| dカードの契約 | -0.5% |
| dカード GOLD・dカード GOLD U・dカード PLATINUMの契約 | -1.5% |
| 前月に1回以上d払い残高払いを利用 | -0.5% |
例えばドコモの回線を契約し、d払い残高払いを月1回以上利用している人は、-1.5%の優遇金利が適用されます。
dカードを契約していれば優遇金利は2.0%にアップするため、多くの人は2.0%まで目指すことは可能です。
申し込みはアプリだけで完結し、最短で即日融資※も可能です。
借入方法はd払い残高へのチャージ※2と銀行振込から選べるため、d払いを頻繁に利用する人はすぐに申し込みましょう。
※1 ご契約手続きの完了前までに、本特典への事前エントリーをされた人。特典期間中に初めてdスマホローンをご契約(個々の借入に係る契約を除きます)された人。dスマホローンを契約した日の時点において、dポイントクラブの会員ランクが1つ星~5つ星のいずれかに該当する人(dスマホローンのご契約日以降、対象期間中にdポイントクラブの会員ランクで変動があった場合にも、本特典はdスマホローンのご契約日時点の会員ランクに基づいて実施されます。)
※2 d払い残高をご利用の場合は、d払いアプリのダウンロードやd払い残高の利用登録、および本人確認も必要です。(d払い残高の種別が「現金バリュー」の場合のみご利用いただけます。)
MyJCBアプリ

| アプリのタイプ | クレジットカードアプリ |
|---|---|
| 年齢制限 | 18歳以上 ※作成するクレジットカードによる |
| 金利 | 15.0%~18.0% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
MyJCBアプリでは、クレジットカードキャッシングの借り入れや返済がアプリ内で簡単に行えます。
MyJCBアプリでの借入は、JCBのクレジットカードを作成してアプリへの登録が必要です。
JCBカードを持っていない人は、まずは審査が早く年会費無料のクレジットカードを選んで申し込みましょう。
年会費無料のJCBカード
- JCB カードW
- JCB カードS
JCBカードWは、39歳以下の人が申し込めるクレジットカードです。
いつでも通常の2倍で還元率1.0%のポイントが貯まるため、還元率を重視してクレジットカードを選びたい人に向いています。
JCBカードSは、年齢制限がなく優待サービスの豊富なクレジットカードです。
即日で借りたい人は、申込時に必ずキャッシング枠を希望しましょう。
いずれも申込後最短5分で審査結果が出る「モバ即」に対応しており、20時までに申し込めば当日中のキャッシングも可能。
今すぐキャッシングを利用したい人は、ナンバーレスカードを選んで申し込みましょう。
クレジットカードをアプリに登録し、キャッシングを利用するまでの流れは以下の通りです。
- 審査に通過したクレジットカードの入会手続きを行い、MyJCBのIDを確認
- MyJCBアプリをダウンロード
- MyJCBのIDと入会時に設定した判定状況確認用キーワードを入力
- 本人確認手続き(書類の撮影)
- アプリホーム画面でカード券面をタップ
- パスコードを設定する
- ホーム画面下部の「ご利用状況」をタップ
- 「キャッシングサービス」をタップ
- 借入希望金額を入力
- 最短数十秒で指定口座に振り込み
入会手続き中に設定したキーワードは、途中で忘れないようメモを取って手続きを進めましょう。
キャッシングで借りるときはリボ払いと一括払いのどちらかを選択します。
リボ払いはいわゆる分割払いで、毎月一定額ずつの返済なので、一括での返済が難しいときはリボ払いが適しています。
余裕を持って返済したい人はリボ払いを選択し、余裕のある月はアプリから追加返済を行い借入残高を減らしましょう。
MyJCBはクレジットカードアプリのため、アプリアイコンがあっても借入用だとは思われません。
「借入専用のアプリは抵抗がある」「ショッピング利用のついでに少しだけお金がほしい」といった人はMyJCBアプリを利用しましょう。
日本生命のアプリ

| アプリのタイプ | 保険の管理アプリ |
|---|---|
| 年齢制限 | なし |
| 審査 | なし |
| 金利 | 2.40%~5.75% ※保険の契約年月日により異なる |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
日本生命のアプリでは、契約者貸付を含む手続きをスマホから簡単に行えます。
契約者貸付とは、解約払戻金を担保に保険会社からお金を借りられるシステムで、担保があるため審査不要で即日借りられます。
利用できるのは日本生命の保険契約者で、契約者貸付は解約払戻金のある保険を契約している人のみ利用可能です。
借入可能額は現時点の解約払戻金の範囲内で、契約者貸付のメニューから確認できます。
出金時の振込手数料は無料で、日本生命で定める出金可能額は以下の通りです。
- 1回あたり:5,000円以上50万円以下
- 1日あたり:50万円以下
※出金額は1円単位で指定可能
お金を借りるときに審査はなく、アプリの案内に沿って出金手続きをするだけで登録している取引口座に入金されます。
月曜から金曜の14時30分までに出金手続きを行うと、当日中の借り入れも可能。
14時30分以降の手続きでは、口座への入金は翌営業日となります。
ゆうちょ銀行口座を指定していると、時間帯に関わらず入金は2営業日後となるため、時間に余裕を持って手続きを行いましょう。
返済日は決まっていないが借り続けると利息の支払いが続く
保険の契約者貸付は返済日が決まっておらず、借りっぱなしでも督促はされません。
しかし、利息は発生し続けるため将来受け取る解約返戻金が目減りします。
例えば、金利年3.0%で10万円を1年間借りっぱなしにしておくと、年に3,000円の利息が発生。
10年放置しておくと、受け取れる解約返戻金は3万円減る計算です。
放置すると定期的にもらえる祝い金や保険金が返済に充てられる可能性もあります。
督促されなくても、手続きが簡単なアプリから計画的に返済しましょう。
au PAY スマートローン

| アプリのタイプ | 決済サービス系ローン |
|---|---|
| 年齢制限 | 満20歳以上70歳以下 |
| 金利 | 2.9%~18.0% |
| 無利息期間 | なし |
| スマホATM対応 | セブン銀行ATMで利用可能 |
au PAYスマートローンは、au PAYに残高のチャージが簡単にできるほか、振込融資やスマホATMにも対応しているため、目的に合わせて使い分けができます。
au PAYであれば買い物をした際、200円ごとに1Pontaポイントが貯まるため、ポイント分がお得です。
申し込みから借り入れまでスマホだけで完結し、au IDを持っている人は登録情報が自動反映されるため、入力項目が少なくて済みます。
借入限度額は100万円までと低めに設定されているため、必要以上に使い過ぎを防ぎポイントを溜めながら計画的に利用できます。
Fami payのファミペイローン

| アプリのタイプ | 決済サービス系ローン |
|---|---|
| 年齢制限 | 満20歳以上満70歳まで |
| 金利 | 0.8%~18.0% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
Fami payアプリのファミペイローンは、申し込みから返済までアプリ内で完結できるのが特徴です。
Fami Payへのチャージは即時で反映されるほか、登録した銀行口座に振り込みもできます。
他のサービスと大きく異なる点は、ファミリーマート店頭でも返済できる点です。
余裕のある時は、買い物ついでに追加で返済もできます。
なお、Fami payでは18歳以上で利用可能な翌月払いシステムもあり、チャージ不足でも自動的に翌月払いとして買い物が続けられるため便利です。
翌月にまとめて支払いができる人は、翌月払いサービスのほうが審査もなくスピーディーに利用できます。
メルペイスマートマネー

| アプリのタイプ | 決済サービス系ローン |
|---|---|
| 年齢制限 | 満20歳~70歳まで |
| 金利 | 3.0~15.0% |
| 無利息期間 | 最大1ヶ月 |
| スマホATM対応 | 非対応 |
メルペイスマートマネーの審査では、メルペイやメルカリの利用実績も加味して行われるのが特徴的です。
金利や借入限度額はメルカリでの販売実績や取引実績に応じて決まるので、普段からよくメルカリを使っている人は、有利な条件で借りられる場合があります。
利用実績には販売件数以外にも、取引をした利用者からの評価やトラブルの有無なども考慮されます。
つまりメルカリでのプラットフォーム上の信用が重視されるので、好条件を希望する人は丁寧な取引に努めましょう。
申し込みはメルカリアプリ内で完結し、会社への在籍確認の連絡もないため安心です。
借入方法は基本的にメルペイ残高へのチャージで、銀行での出金も可能ですが通常1〜2日かかります。
そのため、普段からメルペイやiD決済をよく使う人におすすめです。
また、メルカリに多く出品している人や、他のローンの場合は審査に自信がない人は申し込みましょう。
PayPayアプリ

| アプリのタイプ | 決済サービス ※借り入れはクレジットカードキャッシング |
|---|---|
| 年齢制限 | 満18歳以上 |
| 金利 | 18.0% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
決済アプリのPayPayには、アプリ内のファイナンス機能からキャッシングが利用できます。
PayPayでキャッシングを利用したい人は、まずPayPayカードの作成が必要です。
PayPayカードはアプリ内で発行できるクレジットカードで、申し込みもすべてアプリ内で完結。
すぐにキャッシングを利用したい人は、PayPayカード申込時にキャッシング枠を希望しましょう。
キャッシング審査では、原則として勤務先への電話連絡は行わないため職場に不審がられる心配はありません。
キャッシングサービスのお申し込み時に、在籍確認のお電話は原則ございません。お手続きをすすめるうえでお電話をさせていただく場合もございますので、予めご了承ください。
引用元:PayPayカード
入会手続きで支払い口座を登録すると審査通過後、即日でデジタルカードが発行されます。
PayPayカードの情報をPayPayアプリに登録できれば、限度額内でキャッシングが利用可能です。
PayPayアプリにPayPayカードを登録する方法
- Yahoo! JAPAN IDとPayPayを連携させる
- PayPayアプリまたはカード登録用ページから手続きページに進む
- カード番号やセキュリティコードをアプリに登録する
- カード登録完了
上記手順が完了すると、PayPayアプリ内からキャッシング機能が利用できます。
キャッシング利用分は、PayPayカードのショッピング利用分とまとめて引き落としとなるため、明細を確認して残高不足を防ぎましょう。
PayPayカードを登録するとキャッシングだけでなく後払いも可能
PayPayの支払い方法にPayPayカードを指定すると、普段の買い物を翌月支払いにできます。
現金チャージ不要でPayPay決済が利用できるため、給料日までの生活費が少し足りないときはPayPayカードによる後払いも利用しましょう。
1つのアプリ内で、決済だけでなくキャッシングと後払いも利用できて周囲に金欠だと知られにくいです。
普段からPayPayをよく使う人や、Yahoo!やソフトバンク関連サービスを利用している人は、PayPayカードのキャッシングを利用しましょう。
イオンウォレット

| アプリのタイプ | 決済サービス ※借り入れはクレジットカードキャッシング |
|---|---|
| 年齢制限 | 20歳以上 |
| 金利 | 7.8%~18.0% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
イオンウォレットは、見やすくスマートなデザインで操作に迷わず借りやすいです。
イオンカードを持っている人は、イオンウォレットにキャッシング枠のあるカードを登録するとアプリで借りられます。
イオンウォレットアプリのダウンロードから、お金を借りるまでの流れは以下の通りです。
イオンウォレットでお金を借りるまでの流れ
- アプリをダウンロード
- 画面下部の「初期設定・ID登録」をタップ
- 「イオンカードを持っている」をタップ
- クレジットカード情報を入力
- SMS認証による本人確認
- メールアドレスなど必要情報を入力
- イオンスクエアメンバー登録完了、アプリにログイン
- アプリトップ画面でメニューボタンをタップ
- キャッシングをタップ
- 希望額や返済設定を入力
- 手続き完了後、最短数十秒で指定口座に振込
キャッシング申込日が土日祝日でも即時振込に対応しており、今すぐ必要なときにも向いています。
振込先はイオンと関係のない金融機関も指定可能で、振込手数料も無料です。
アプリからは返済方法の変更もでき、最初は1回払いで借りてもあとからリボ払いに変更可能。
増額返済もアプリから行えて便利です。
イオンウォレット1つで、普段の買い物からキャッシングまで幅広い金融系サービスを利用できます。
イオンカードを持っている人は、アプリから即日お金を借りられる状態にできるイオンウォレットを利用しましょう。
セゾンPortal

| アプリのタイプ | クレジットカードアプリ |
|---|---|
| 年齢制限 | 18歳以上 ※登録するクレジットカードにより異なる |
| 金利 | 2.8%~18.0% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
セゾンPortalは、セゾンカード発行のクレジットカードでキャッシングができるアプリです。
セゾンカードやUCカードが手元にある人は、まずはセゾンPortalにクレジットカードを登録しましょう。
キャッシング枠の有無はセゾンPortal内で確認でき、もしなければアプリ内から利用可能枠の増枠ができます。
セゾンカードを持っていない人でも、申し込みから最短5分でキャッシング機能付きのクレジットカードを発行可能です。
キャッシングは原則として24時間振込依頼ができ、最短数十秒で指定した口座に借入金が振り込まれます。
今から作るなら最短5分発行のSAISON CARD Digitalがおすすめ
セゾンカードの中でも発行スピードが早く、デジタルカード発行に向いているのがSAISON CARD Digitalです。
年会費無料で、後日発行されるカードはナンバーレスで高いセキュリティを誇ります。
セゾンPortalの申込時にキャッシング枠を希望しましょう。
審査通過後は、以下の流れでセゾンPortalにカードを登録するとすぐに振込キャッシングが利用できます。
セゾンPortalアプリでキャッシングするまでの流れ
- SAISON CARD Digitalの入会手続き完了メールを受け取る
- セゾンPortalアプリをダウンロード
- SMS記載の初回登録用URLをタップ
- 画面の指示に沿って各項目を入力、確認
- セゾンPortalアプリにカード情報の登録完了
- アプリ内の「サービス一覧」から振込キャッシングをタップ
- 希望額を入力し、カードの引き落とし口座に振込融資を実施
画面の案内に沿って手続きをしていくだけなので、デジタルカード発行が初めての人でもスムーズに借りられます。
キャッシング機能が前面に出たアプリではないため、バレずに借りたい人にもぴったりです。
Vpass

| アプリのタイプ | クレジットカードアプリ |
|---|---|
| 年齢制限 | 20歳以上 |
| 金利 | 14.4%~18.0% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
今すぐキャッシングを利用したい人は、申し込みから最短10秒の即時発行に対応するクレジットカードに申し込みましょう。
三井住友カードのクレジットカードに申し込み、Vpassアプリでお金を借りるまでの流れは以下の通り。
Vpassアプリでお金を借りるまでの流れ
- 三井住友カード(CL)の申込手続きを完了させる
- Vpassアプリをダウンロード
- 「新規登録」から「Vpassを新規登録」を選んでタップ
- カード番号と電話番号を入力後、SMSか電話で本人認証
- Vpassに登録する情報を入力
- Vpass登録完了
- アプリログイン後、三井住友カード(CL)を表示させる
- キャッシング機能で振込を依頼
即日でお金を借りたいときは「即時発行」から申込手続きを行い、キャッシング枠も忘れず希望しましょう。
三井住友カード(CL)は年会費無料でカードレス
プラスチックカードを増やしたくない人は、カードレス契約できる三井住友カード(CL)を選びましょう。
発行されたカード番号をVpassに登録すれば、キャッシングはもちろんショッピング利用も可能です。
Vpassのほか、Apple PayやGoogle Payに登録すれば実店舗での買い物もできます。
カードレスでキャッシングもショッピングもしたい人は、三井住友カード(CL)に申し込んでVpassを利用しましょう。
銀行カードローンアプリは金利を重視してお金を借りたい人向け
銀行カードローンのアプリをダウンロードすると、カードローン機能でお金を借りられます。
金利を重視して借りたい人向けのアプリに対応した銀行カードローン21選は以下のとおりです。
- 横浜銀行カードローン
- ドコモSMTBネット銀行カードローン
- 楽天銀行スーパーローン
- セブン銀行カードローン
- 福岡銀行カードローン「福岡銀行アプリ」
- りそなグループアプリ
- PayPay銀行カードローン
- PayPay銀行パーソナルローン
- みんなの銀行ローン
- 三菱UFJ銀行カードローン バンクイック
- 三井住友銀行 カードローン
- みずほ銀行カードローン
- ひめぎんアプリカードローン
- JAバンクアプリ プラス
- スルガ銀行CONNECT
- ろうきん公式アプリ
- SBI新生銀行カードローン エルアプリ
- 千葉銀行のちばぎんアプリ
- 西日本シティ銀行のNCBアプリカードローン
- 伊予銀行のカードローンアプリSAFETY
- ソニー銀行カードローンのソニー銀行アプリ
銀行カードローンは銀行ならではの金利が最大のメリットで、最高金利は14%台に抑えられているケースが多いです。
銀行口座の残高と一緒に管理でき、残高不足の時は自動借入サービスが利用できる銀行もあります。
カードローン機能を利用するには、申し込みと審査が必要です。
銀行口座を持っているだけでは借りられないので、カードローンの申し込みを行って審査を受けましょう。
銀行カードローンと消費者金融カードローンのアプリは何が違う?
銀行カードローンと消費者金融カードローンは、金利以外にも以下の違いがあります。
- 即日融資に対応していない銀行も多い
- 口座開設が必要な銀行が多い
- ローンカードが発行され、郵送されるケースも
- 無利息期間はないのが一般的
- 借入限度額が10万円以上で少額融資には不向き

即日融資には対応できない銀行が大半で、利用開始まで1週間以上と審査に時間がかかるケースもあります。
銀行の審査では、警察庁のデータベースに照会し申込者の情報を確認することが義務付けられているため、即日融資の対応は難しい場合が多いです。
「銀行界と警察庁データベースとの接続についても、警察庁・金融庁・銀行界の実務者間で、継続的に検討」することとしておりましたが、本年1月4日から警察庁の暴力団情報データベースへの接続が開始されました
普段取引のない銀行のカードローンに申し込むなら、口座開設不要を選ぶと管理しやすいです。
口座開設不要の銀行カードローン
- 楽天銀行スーパーローン
- 三菱UFJ銀行カードローン バンクイック
- 三井住友銀行 カードローン
- スルガ銀行カードローン
上記の中で郵送物なしのカードレス契約に対応しているのは、三井住友銀行のカードローンです。
銀行カードローンの場合、ローンカードはキャッシュカード一体化型と専用カード発行のどちらかとなり、郵送物が避けられない銀行もあります。
無利息期間を用意する銀行はほぼ見られないため、短期間で完済するなら消費者金融の方が利息は抑えられる可能性も。
例えば、次の給料日に全額完済するなら消費者金融の30日間無利息で利息の支払い0円も可能です。
借入限度額は10万円以上・10万円単位となり、少額融資を希望する人にとっては無駄に審査が厳しく借り過ぎにつながるデメリットがあります。
今すぐ少しだけ借りたい人は、即日融資対応の大手消費者金融カードローンに申し込むのがおすすめ。
「審査に時間がかかってもいい」「借りたい金額が大きいから金利は低いほうがいい」という人は、銀行カードローンに申し込みましょう。
横浜銀行カードローンの「スマホアプリ「はまぎん365」」

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 満20歳~69歳まで |
| 金利 | 年1.5%~14.6%(変動金利) |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
横浜銀行カードローンは、来店不要でスマホアプリから口座開設できます。
「スマホアプリ「はまぎん365」」をダウンロードすると、24時間いつでもアプリから借入可能です。

「スマホアプリ「はまぎん365」」の特徴は以下の通りです。
- 銀行取引はアプリで完結
- 借入金もまとめて管理できる
- ホーム画面を好きにカスタマイズできる
カードローンの借り入れから返済までアプリで完結できるので、仕事や家事が忙しい人でもスキマ時間に手続きできます。
銀行へ行く必要はなく、外出を怪しまれる心配もありません。
横浜銀行カードローンへ申し込むには、以下の地域に住んでいるか勤務している必要があります。
- 神奈川県
- 東京都内
- 群馬県(前橋市・高崎市・桐生市)
該当地域が生活圏の人は、消費者金融より利息をおさえやすいので、積極的に利用を検討しましょう。
「スマホアプリ「はまぎん365」」はワンタイムパスワードを導入しており、セキュリティ対策も万全。
カードメニューの並び替えや変更など自分の好みにカスタマイズできて、お金に関する情報も配信しているのも魅力の1つです。
返済額や返済日をアプリから確認できるので、返済忘れを防げます。
横浜銀行カードローンは、学生は利用できません。
対象エリアに居住・勤務しており、スマホアプリでスマートかつスピーディに借りたい人は、横浜銀行カードローンを選びましょう。
ドコモSMTBネット銀行カードローン

| 公式サイト | 詳しくはこちら |
|---|---|
| アプリのタイプ | 銀行カードローン |
| 年齢制限 | 満20歳以上満65歳以下 |
| 金利(実質年率) | 2.14%~14.94%※ |
| 無利息期間 | なし |
| スマホATM対応 | セブン銀行、ローソンATMで利用可能 |
ドコモSMTBネット銀行はネット銀行のため、申し込みから返済まですべてが「ドコモの銀行」と呼ばれるアプリだけで完結できます。
キャッシュカードは発行されるもののローンカードは発行されないので、周りにバレるリスクが低いです。
銀行カードローンでは数少なく、スマホATMにも対応している点がポイントです。
借入れ・返済時の提携ATM手数料は、いつでも何度利用しても無料です。
スマホATMが利用できる銀行カードローンを探している人は、ドコモSMTBネット銀行を今すぐ申し込みましょう。
楽天銀行スーパーローン

| 公式サイト | 詳しくはこちら |
|---|---|
| アプリのタイプ | 銀行カードローン |
| 年齢制限 | 満20歳以上62歳まで(パート、アルバイト、専業主婦は60歳まで) |
| 金利 | 1.9%~14.5% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
楽天銀行スーパーローンは、楽天銀行アプリ上で必要書類の提出ができ、利用開始後の管理も同じアプリ内で行えます。
銀行アプリなので、アイコンを見られた場合でもローンをしているかどうかバレにくいメリットがあります。
また、振込先が楽天銀行の場合は365日24時間、即時振込に対応しているため便利です。
なお、キャッシュカードが発行されるため郵送物無しにはできないものの、大手コンビニに設置されているATMは手数料無料で利用可能。
| 主な設置場所 | ATM |
|---|---|
| セブン-イレブン | セブン銀行 |
| FamilyMart | Enet |
| LAWSON | ローソン銀行 |
| ミニストップ | イオン銀行 |
楽天銀行スーパーローンの審査は楽天会員のランクに応じた優遇があります。
楽天会員ランクに応じて審査優遇!
楽天銀行スーパーローン(カードローン)の審査を楽天会員ランクに応じて優遇しています。(※一部例外あり)
引用元:楽天銀行公式サイト
会員ランクは過去6ヶ月間の楽天ポイント獲得数と獲得回数によって決められています。
| ランク | ポイント | 獲得回数 |
|---|---|---|
| レギュラー | 楽天サービス利用 | ー |
| シルバー | 200ポイント以上 | 2回以上 |
| ゴールド | 700ポイント以上 | 7回以上 |
| プラチナ | 2,000ポイント以上 | 15回以上 |
| ダイヤモンド※ | 4,000ポイント以上 | 30回以上 |
※ダイヤモンドランクは楽天カードを保有が必須になります
楽天市場やラクマなどを普段からよく使う人は会員ランクも高くなっているでしょう。
審査優遇を受けられる可能性が高いので、審査が通るか不安に感じている人は楽天銀行スーパーローンへの申し込みがおすすめです。
セブン銀行カードローン

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 満20歳以上満70歳未満 |
| 金利 | 12.0%~15.0% |
| 無利息期間 | なし |
| スマホATM対応 | セブン銀行ATMで利用可能 |
セブン銀行カードローンは銀行では珍しく、スマホだけで申し込みから借り入れまですべて完結します。
キャッシュカードの発行はありますが、セブン銀行のアプリの「Myセブン銀行」でスマホATMが利用できるので、キャッシュカードの到着を待たずに借りられます。

また、消費者金融のスマホATMは利用するたびに手数料はかかりますが、セブン銀行カードローンならいつでも手数料が無料です。
セブン銀行ATMなら全国各地にあるため便利な上に、カードレス取引で手数料なく現金を引き出せる数少ないアプリです。
福岡銀行カードローン
| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 20歳以上69歳以下 |
| 金利(実質年率) | 年0.95%~14.5% |
| 無利息期間 | なし |
| スマホATM対応 | 福岡銀行ATM セブン銀行ATM |
福岡銀行カードローンは、アプリを使えばスマホ1つで借り入れから出金まで完結します。
アプリで借りたお金は、福岡銀行ATMやセブン銀行ATMのスマホATMを利用して、キャッシュカードを持ち歩くことなく出金できます。
新規に申し込む際にも、福岡銀行口座を持っている人なら最短当日に利用できる点が特徴です。
返済方法も、指定口座から毎月自動で引き落とす口座引落型を選択できるので、返済忘れの心配もありません。
キャッシュカードを使えば全国の銀行やATMで借入返済できるので、福岡以外に住んでいる人でも問題なく利用できます。
上限金利が14.5%と、銀行カードローンならではの低金利も魅力の一つです。
たとえば1万円を1週間借りた場合でも、利息は28円で済みます。
10万円以下の借入なら月の返済は2,000円から可能なので、負担をかけずに返済できます。
キャッシュカードを持たずにスマホだけで全て完結させたい人や、利息や返済の負担を減らしたい人におすすめのカードローンです。
りそなグループアプリ

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 満20歳以上満66歳未満 |
| 金利 | 2.14%~13.65% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
りそなグループアプリは、口座開設済みであればアプリからカードローンの申し込みが可能です。
アプリから申し込めば、口座情報を利用して手続きを進めるため入力項目は最小限。
Web申込では最初に仮審査があるところ、アプリ申込では仮審査不要で直接本審査に進めます。
アプリからカードローンに申し込む手順
- アプリの画面下部にある「取引」のアイコンをタップ
- 「借りる・返す」をタップ
- 「カードローンを申し込む」をタップ
- 住まいや勤務先の状況を入力
- 必要書類を撮影して提出
- 本審査開始
- 申し込みから5営業日程度で審査結果を通知
契約後は銀行キャッシュカードにローン機能が一体化するため、別途ローン専用カードを持つ必要はありません。
お金の借り方は、キャッシュカードを使ってのATM取引と残高不足時の自動融資の2種類。
アプリからは残高確認と返済手続きのみでき、借り過ぎにつながりにくいです。
自宅でスマホからすぐに借りられるカードローンで借りグセを付けたくない人は、りそな銀行カードローンが向いています。
上限金利は13.65%と利息負担が少ない
りそな銀行のカードローンは、少額融資でも上限金利は13.65%と消費者金融よりも利息を抑えやすいです。
20万円を借りるとき、金利13.65%と18.0%で1ヶ月に発生する利息には以下の差があります。
| 金利 | 1ヶ月の利息 |
|---|---|
| 13.65% | 約2,270円 |
| 18.0% | 3,000円 |
1ヶ月だけでも利息は700円の差があり、負担が少なくなるのが分かります。
アプリから手軽に申し込めて、利息も節約できるカードローンを探している人はりそな銀行のカードローンを選びましょう。
PayPay銀行カードローン

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 20歳以上70歳未満 |
| 金利 | 1.59%〜18.0% |
| 無利息期間 | 初回借入日から30日間 |
| スマホATM対応 | 非対応 |
PayPay銀行カードローンはPayPay銀行の「ローンアプリ」のほかにも、キャッシュレス決済の「PayPayアプリ」からも手続きができます。
金利条件はどちらも同じですが、タイミングによってはPayPayアプリからの申し込みで特典が付いている場合もあるので要チェックです。
PayPay銀行のローンアプリでは、手続きや審査の進捗状況がひと目で分かるだけでなく、事前に返済日をお知らせするプッシュ通知機能があるなど、見やすく使いやすい仕組みとなっています。
PayPay銀行の口座開設は必要ですが、アプリ内での手続きや操作方法が分かりやすく、残高サポート機能などで、未然に残高不足を防げる点が魅力的です。
PayPay銀行パーソナルローン
| アプリのタイプ | 決済アプリ |
|---|---|
| 年齢制限 | 20歳以上70歳未満 |
| 金利 | 年1.59%~18.0% |
| 無利息期間 | 初回借入日の翌日から30日間 |
| スマホATM | 対応 ※PayPay銀行アプリから可能 |
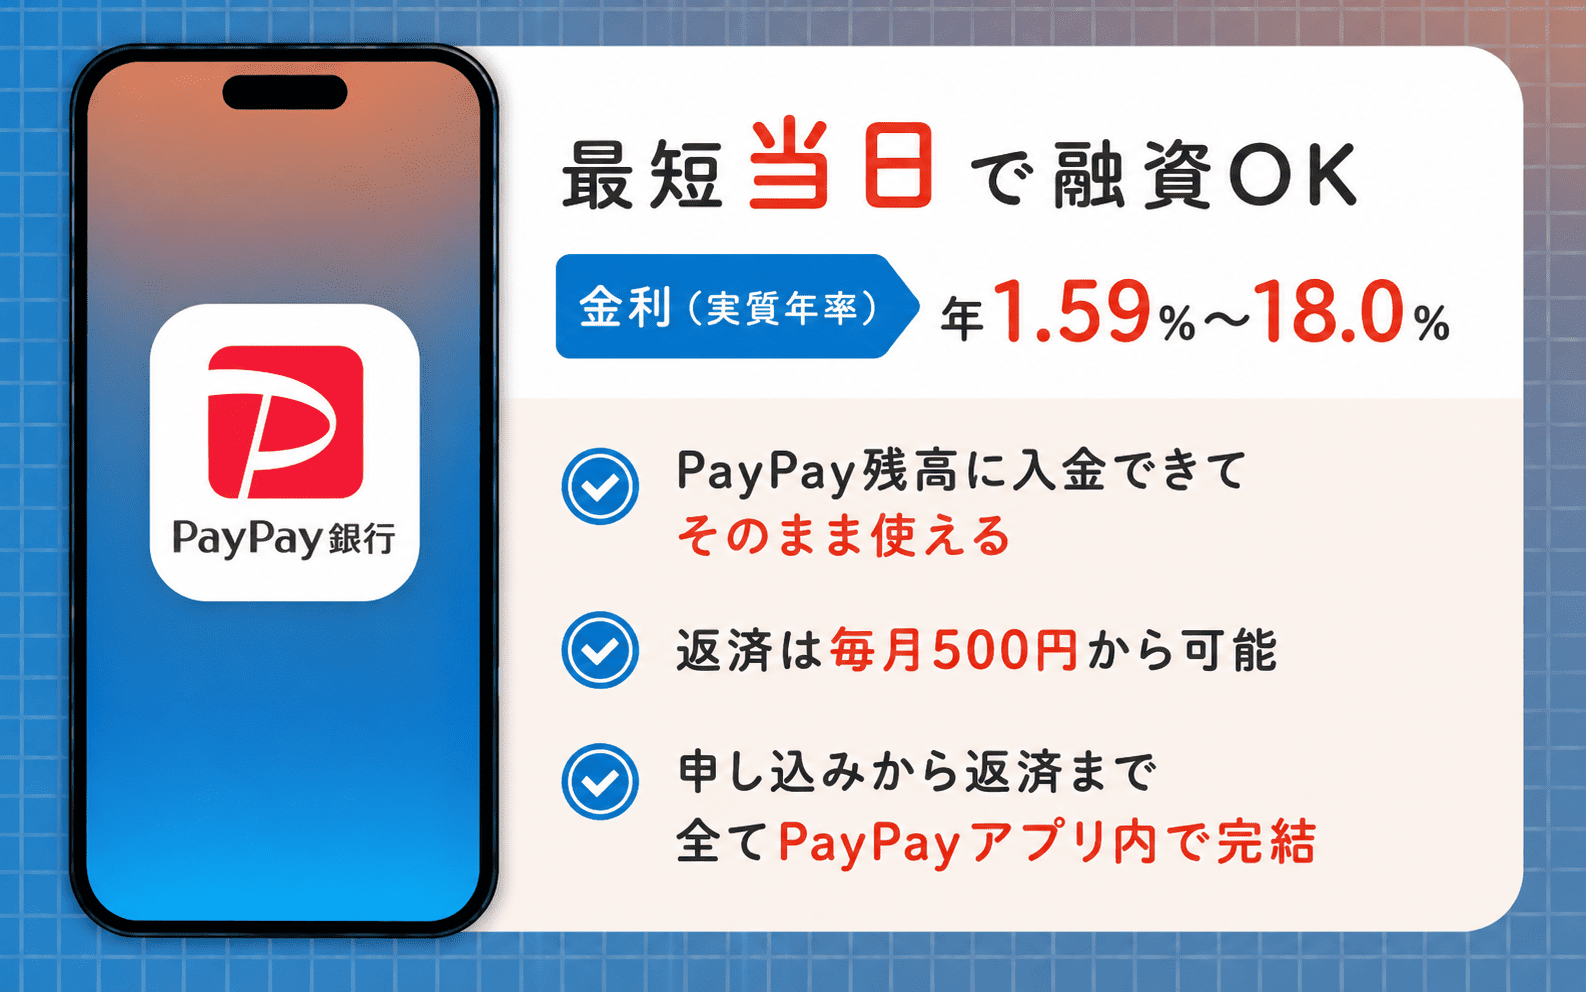
PayPay銀行パーソナルローンは、PayPay銀行の新たなカードローン商品として登場しました。
申し込みから返済までPayPayアプリで完結し、銀行カードローンとしては珍しく最短当日融資も可能です。
同じくPayPay銀行のカードローン商品であるPayPay銀行カードローンとの違いは以下の通りです。
| 銀行 | 最短融資時間 | 使用アプリ | 借入方法 | 返済金額 |
|---|---|---|---|---|
| PayPay銀行パーソナルローン | 最短当日 | PayPayアプリ | PayPay残高へ直接チャージ PayPay銀行口座へ入金 |
500円~ |
| PayPay銀行カードローン | 最短翌営業日 | PayPay銀行アプリ | ATMから現金受取 PayPay銀行口座へ入金 |
1,000円~ |
PayPay銀行パーソナルローンでは、借りたお金をPayPay残高へ直接チャージできる借入方法が用意されています。
自分でチャージする必要がないため、ATMに行く手間や、「PayPayにチャージし忘れて使えない」という心配がありません。
また、返済金額は毎月500円から選択可能です。
毎月の支払い負担や手間を減らしたい人や、普段からPayPayをよく使う人は、PayPay銀行パーソナルローンがおすすめです。
みんなの銀行ローン

| アプリのタイプ | 銀行ローン |
|---|---|
| 年齢制限 | 20歳以上69歳以下 |
| 金利 | 1.5%〜14.5% |
| 無利息期間 | なし |
| スマホATM対応 | セブン銀行ATMで利用可能 |
日本初のデジタルバンクとなるみんなの銀行が提供しているローンは、申し込みから返済までアプリですべて完結します。
申し込みに必要な情報は年収だけです。
口座開設からローンの審査まで最短で当日に完了するため、すぐに借入金が必要な人は今すぐアプリをインストールしましょう。
お金を借りたいときはBanking画面で「ローン」をタップした後、ドラッグ&ドロップで金額を入力するだけで借りられます。
現金が欲しいときは、セブン銀行でスマホATM取引も可能です。
返済も同じくドラッグ&ドロップでできる上、利息分のみの返済もできるため、余裕ができたときには柔軟に利用できます。
バンクイック

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 満20歳以上65歳未満 |
| 金利 | 年1.4%~年14.6% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
三菱UFJ銀行が提供しているバンクイックは、口座開設不要で申し込みできます。
銀行からの郵送物やメールを受け取りたくない人に、おすすめのカードローンです。
スマホATMには対応していませんが、専用アプリでは利用状況の管理から借り入れから返済まですべての操作ができます。
三菱UFJ銀行と提携コンビニATMを使用する場合は、手数料無料です。
審査も最短で即日に(平日9~21時、土・日・祝日は9~17時)結果が出て、土日も審査を行っているのですぐにお金が必要な人も安心です。
即日で結果を知りたい人は、午前中には申し込みを完了させておきましょう。
三井住友銀行 カードローン

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 満20歳以上満69歳以下 |
| 金利 | 年1.5%~14.5% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
三井住友銀行 カードローンは、カードレスで利用可能な数少ない銀行カードローンの一つです。
カードレスで借り入れをする場合、SMBCダイレクトか自動融資(バックアップ)を利用できます。
自動融資とは、返済用の口座が残高不足になった場合に、自動で融資が受けられるサービスです。
クレジットカードや公共料金の引き落としのタイミングで、残高不足になりがちな人に向いています。
三井住友銀行のユーザーなら、普通預金のキャッシュカードにローン機能を付けるのがおすすめです。
ローンカードが不要で、三井住友銀行とコンビニのATMで借り入れが可能です。
専用アプリでは、申し込みからSMBCダイレクトの利用まで、一貫して操作できるので、すぐにインストールしましょう。
みずほ銀行カードローン

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 20~66歳 |
| 金利 | 年2.0%~14.0% ※住宅ローンのご利用で、本カードローンの金利を年0.5%引き下げます。引き下げ適用後の金利は年1.5%〜13.5%です。 |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
みずほ銀行カードローンは最大金利が14.0%で、メガバンクが提供しているカードローンの中でも最低水準を誇ります。
「安心できるメガバンクのカードローンに申し込みたいけれど、金利の負担を抑えたい」という人にぴったりです。
普通預金口座の有無に関係なく、申し込みに必要な書類は本人確認書類のみ(借入限度額50万円以下の場合)でよいため、申し込みのハードルが低いのもポイントです。
口座を持っていない人でも、申し込みと同時に口座開設ができるため余計な手間もかかりません。
ローンカードとキャッシュカードを1枚にできるため、他人にカードを見られてもバレずに安心です。
みずほ銀行ATMなら手数料がずっと無料で、E-netのATMの場合は月3回まで無料で使えます。
ひめぎんアプリカードローン

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 満20歳以上満65歳以下 |
| 金利 | 3.8%~13.8% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
愛媛銀行が提供しているひめぎんアプリカードローンは、ローンカードの発行はありません。
申し込みと口座開設が同時になっており、発行されたキャッシュカードとローンカードが一体化しているので、管理の手間も増えません。
また、ひめぎんアプリカードローンのウリは、カードレスでも利用できる点です。
借り入れや返済はすべてアプリから申し込み可能なため、キャッシュカードの持ち歩きは不要です。
スマホATMには対応していないものの、キャッシュカードを使えばコンビニATMから現金を引き出せます。
大手コンビニ3社のATMと提携しているため、ひめぎんポイント倶楽部のステージが2以上なら月4回まで手数料が無料です。
ステージ2を達成するもっとも簡単な方法は、ひめぎんU25の口座を開設することです。
25歳までの人は、コンビニATMの手数料を節約したい場合に向いています。
JAバンクアプリ プラス

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 満20歳以上満70歳以下 |
| 金利 | 4.5%~12.0% ※JA東京中央の場合。金利は支店により異なる |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
JAバンクでは、JAバンクアプリプラスでカードローンをはじめとした取引をまとめてスマホで行えます。
JAに口座を持っていない人は、アプリから口座開設手続きも可能。
JAは農業従事者向けのイメージがあるものの、一部のJAを除いて口座開設の条件は18歳以上の年齢制限だけです。
一般の人でもJAで口座開設はできるため、金利の低いカードローンを利用したい人はアプリのダウンロードから始めましょう。
カードローンの申込条件は地域のJAにより異なります。
例えば、JA東京中央で申し込めるカードローンの主な申込条件は以下の通りです。
- JA東京中央が管轄する地区内に在住または在勤
- 満20歳以上70歳未満
- 継続して安定した収入がある
- JA(他JAも含む)との間でカードローン取引を行っていない
参照元:JAネットローン
カードローンの契約手続きは、地域により来店が必要なケースもあります。
地域のJAでは、どのようなカードローンを取り扱っているか確認してから申し込みましょう。
スルガ銀行CONNECT

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 20歳以上70歳以下 ※学生不可 |
| 金利 | 3.9%〜14.9% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
スルガ銀行CONNECTでは、アプリのトップ画面からすぐにカードローンの返済日や銀行口座残高が確認できます。
カードローンは申し込みから契約までWebで完結し、来店の必要はありません。
スルガ銀行で口座を開設する必要はなく、借りたお金の振込先は他の金融機関口座を指定できます。
他行宛てでも振込手数料は無料で、余計な費用は発生しません。
契約後も振込融資を利用したい人は、スルガ銀行で普通預金口座の開設が必要です。
スルガ銀行CONNECTで普通預金口座とカードローンの借入額をまとめて確認できるため、口座の残高不足を事前に防げます。
アプリからは、カードローンの限度額増額の申し込みも可能です。
「もう少しお金を借りたい」「借入限度額を増額して金利を引き下げたい」と考えている人は、アプリから手続きを行いましょう。
ろうきん

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 20歳以上 ※申込先により異なる |
| 金利 | 申込先により異なる |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
ろうきんの公式アプリでは、契約中のカードローンの入出金明細や残高がすぐに確認できます。
ろうきんは全国にあるため、アプリをダウンロードしたら利用している地方の労働金庫を選択しましょう。
アプリの利用開始には、以下の情報も必要です。
- メールアドレス
- 口座情報
- 利用者本人の情報
- キャッシュカードの暗証番号
お金を借りるときは、アプリ内から直接アクセスできる「ろうきんダイレクト」を利用しましょう。
ろうきんダイレクト内のカードローン取引メニューから、振込融資でお金を借りられます。
カードローンは来店不要のWeb完結型もある
ろうきんによっては、スマホだけで契約手続きが完結するWeb完結型のカードローンも取り扱っています。
店舗への来店不要で契約できるため、今持っているろうきんの口座を利用してアプリでお金を借りたいと考えている人にぴったりです。
例えば、近畿ろうきんでは以下のWeb完結型カードローンを取り扱っています。
| 項目 | 詳細 |
|---|---|
| 商品名 | Web完結型マイプラン |
| 申込条件 | 満20歳以上満65歳未満 勤続1年以上 前年度年収150万円以上 |
| 金利 | 6.0%~7.9% |
| 借入限度額 | 30万円・50万円・100万円 |
| 審査時間 | 3~5日程度 |
ろうきんのローンは低めの金利が魅力的で、利息負担を大きく下げられます。
一方、審査完了まで5日ほどかかるケースもあり、即日融資には対応できません。
地域によってはWeb完結不可のケースもあるため、居住地のろうきんでどのようなカードローンを取り扱っているか確認しましょう。
SBI新生銀行カードローン エルアプリ

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 満20歳以上70歳以下 |
| 審査 | あり |
| 金利 | 4.5%~14.8% |
| 無利息期間 | なし |
| スマホATM対応 | なし |
SBI新生銀行カードローンは、カードローンサービスに特化したアプリ「エルアプリ」からワンタッチで各種取引が可能です。
アプリ内で「会員ページ」をタップすると、スマホだけですぐに振込融資やWeb返済ができます。
アプリ内から必要書類の提出ができ、店舗に出向いたり書類を郵送したりする必要がありません。
お金を借りるときは、アプリ内にある返済シミュレーションも利用して資金計画を立てましょう
原則として365日24時間振込融資に対応している
インターネットバンキングから振込融資を依頼すると、原則として深夜や早朝でも即時お金が振り込まれます。
引き落としがあるのに残高不足になりそうなときや、急な出費でまとまったお金が必要なときに便利です。
すぐに現金が必要なときは、送付されるローンカードでATM取引を行いましょう。
セブン-イレブンやローソンといった、全国にあるコンビニのATMも取引手数料無料で利用できます。
千葉銀行のちばぎんアプリ

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 満20歳以上満65歳未満 |
| 金利 | 1.4%~14.8% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
千葉銀行のちばぎんアプリでは、カードローンの取引明細を13ヶ月前までさかのぼって確認できます。
返済の進捗確認や管理をしやすいので、家計を管理している主婦や一人暮らしの人におすすめ。
カードローンの借り入れと返済もアプリから行えるため、Webのマイページに都度ログインしたりATMまで出向いたりする必要はありません。
アプリでは、カードローン機能だけでなく千葉銀行の口座情報や取引を総合的に管理できます。
普通預金口座の取引は過去10年分まで記録され、残高推移もグラフで確認可能。
クレジットカードや公共料金の引き落とし予定も事前に分かるため、カードローンの返済と合わせてお金のやりくりがしやすいです。
借り過ぎや返済管理が心配な人は、まとめてお金が管理できる千葉銀行アプリでお金を借りましょう。
千葉銀行カードローンは口座を持っている人ならWeb完結契約可能
千葉銀行カードローンは、普通預金口座を持っている人は郵送や来店不要のWeb完結契約に対応しています。
まだ千葉銀行口座を持っていない人でも、スマホからの手続きで最短当日中に口座開設可能です。
必要書類はすべてWeb上で提出でき、急ぎでお金が必要なときは契約と同時に振込融資で借りられます。
融資スピードを重視したい人にも向いている銀行カードローンです。
西日本シティ銀行のNCBアプリカードローン

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 満20歳以上満69歳以下 |
| 金利 | 0.975~11.0% |
| 無利息期間 | なし |
| スマホATM対応 | セブン銀行ATMで利用可能 ※普通預金残高以上の金額を出金するとカードローン利用となる |
西日本シティ銀行では、アプリ限定でお金を借りられる「NCBアプリカードローン」を用意しています。
銀行アプリ内から手続き時間最短5分で申し込みでき、契約や借り入れ・返済もアプリで完結。
専用カードや契約書類の郵送物がないため、周囲にバレずに利用を始められます。
取引明細も郵送されず、アプリ内で利用状況や借入残高も確認可能です。
金利は上限11.0%と銀行カードローンの中でも低めの水準で、少ない利息負担で金欠に備えられます。
セブン銀行のスマホATM取引が利用できる
西日本シティ銀行アプリは、セブン銀行のスマホATM取引に対応しています。
スマホATMでお金を借りられるのは、西日本シティ銀行口座の残高以上の金額を出金したときです。
例えば、残高3万円の口座からスマホATMで10万円を引き出すと、カードローンで7万円借りた状態となります。
預金の引き出しと同じ手続きでお金を借りられるため、周囲の視線も気になりません。
アプリでの振込融資と現金での借り入れ、どちらにも対応できる銀行カードローンを探している人は西日本シティ銀行を検討しましょう。
伊予銀行のカードローンアプリSAFETY

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 満20歳以上満65歳未満 |
| 金利 | PREMIUMコース:1.9%~12.0% STANDARDコース:14.5% |
| 無利息期間 | なし |
| スマホATM対応 | 非対応 |
伊予銀行にはカードローン専用アプリ「SAFETY」があり、最短1分で適用コースや借入限度額が分かる事前診断も用意。
希望条件で借りられるか確認してから、本申し込みに進めます。
申込手続きは契約までアプリで完結でき、利用開始後も伊予銀行口座を持っていればスマホで借り入れ・返済が可能です。
アプリでは口座引き落とし予定を把握して残高不足を通知するサービスも用意。
引き落とし不能でクレジットカードの支払い遅延が起きるのを事前に防げます。
金利は限度額に関係なく審査で決まる
一般的に、カードローンの金利は借入限度額が低いほど高く設定されがちです。
低い金利でお金を借りようとすると高い限度額にしなければならず、借り過ぎにつながるリスクもあります。
SAFETYでは限度額に関係なく審査で金利を決定。
審査でPREMIUMコースが適用されれば、借入限度額が10万円でも1.9%から12.0%の間で金利が決まります。
借り過ぎを防ぎながら、低めの金利でお金を借りたい人はSAFETYの1分診断を受けましょう。
ソニー銀行カードローン

| アプリのタイプ | 銀行カードローン |
|---|---|
| 年齢制限 | 満20歳以上、満65歳未満 |
| 審査 | あり |
| 金利 | 2.5%~13.8% |
| 無利息期間 | なし ※期間限定特典がある場合あり |
| スマホATM対応 | セブン銀行、ローソン銀行で利用可能 |
ソニー銀行カードローンは金利が低く、利息を抑えて返済負担を軽減させたい人におすすめのカードローンです。
上限金利が18.0%前後の消費者金融と比べても、ソニー銀行は年2.5%〜13.8%と低め。
「利息をなるべく少なく済ませたい」という計画派の人に選ばれています。
消費者金融とソニー銀行カードローンで同じ金額を借りたとき、実際に支払う利息には大きな違いが出ます。
\30万円、50万円を借りたときの利息/
| 消費者金融(18.0%) | ソニー銀行カードローン(13.8%) | |
|---|---|---|
| 借入金額30万円の時の支払総額 | 388,683円 | 362,035円 |
| 借入金額50万円の時の支払総額 | 751,057円 | 663,876円 |
30万円借りたときは約2万円、50万円借りたときは10万円近く利息を抑えられます。
銀行のローンと聞くと「書類が届くのでは?」と心配になりますが、ソニー銀行はアプリで完結。
本人確認もスマホで写真を撮るだけなので、家にお知らせが届いて家族にバレる心配もありません。
自分のタイミングで、こっそり手続きを進められます。
申し込み手続きの流れは以下の通りです。
- スマホアプリから申し込み
- 本人確認書類のアップロード
- メールにて審査結果の回答
- 指定の口座に初回振込
- ローン専用カードの受け取り(口座がある場合はキャッシュカードと兼用も可能)
審査に通れば、セブン銀行やローソン銀行ATMからスマホ1つで現金の引き出しが可能です。
毎月の返済額は2,000円からと少額設定もできます。
バイト代や自分のお小遣いの範囲で、無理なく自分のペースで返していけるのが嬉しいポイント。
銀行ならではの安心感と低金利でお金を借りたい人は、ソニー銀行カードローンを賢く活用しましょう。
後払いアプリなら現金が手元になくてもすぐに買い物利用できる

審査なしでお金をアプリで借りたいなら、後払いアプリを利用しましょう。
後払いアプリはその名の通り、後日利用金額を支払う仕組みのことで、手元に現金がない人でも買い物ができます。
ただし後払いで借りたお金は出金できず、用途は買い物に限られます。

バンドルカードは審査なしで年齢制限もなく利用できるので、カードローンに抵抗のある人や20歳以下の学生に特におすすめです。
近年は分割決済に対応しているpaidyも急速に普及しており、比較的高額な買い物にも対応しています。
他にもいろいろな後払いアプリがあるため、詳しく見ていきましょう。
バンドルカード

| アプリのタイプ | プリペイドカード ※ポチっとチャージ機能は後払い決済 |
|---|---|
| 年齢制限 | なし |
| 審査 | なし |
| 手数料 | ポチっとチャージ手数料 ・3,000〜10,000円…510円 ・11,000〜20,000円…815円 ・21,000〜30,000円…1,170円 ・31,000〜40,000円…1,525円 ・41,000〜50,000円…1,830円 |
| 支払い方法 | 翌月末までに一括払い |
バンドルカードは年齢制限や審査なしで使えるアプリです。
バンドルカードとはVISA加盟店で使えるプリペイドカードのことで、国内をはじめ海外でも利用可能です。
アプリをダウンロードしたあとは、生年月日や電話番号を登録するだけで利用できて、本人確認もありません。
コンビニやネット銀行などからチャージして利用できて、後払い決済を利用したい人は「ポチっとチャージ」の利用も可能です。
ポチっとチャージの申請も氏名や電話番号、SMS認証のみで、ここでも審査はないので即日利用でき、お買い物までがスムーズに進みます。
申込金額によってチャージ手数料は異なりますが、クレジットカード加盟店でほぼ利用できるため、ネットショップだけでなく街中でも利用ができます。
atone

| アプリのタイプ | 後払い決済 |
|---|---|
| 年齢制限 | なし |
| 審査 | なし |
| 手数料 | 支払い方法により請求手数料が発生 口座振替…無料 コンビニ(端末、電子バーコード、請求書)…190円 |
| 支払い方法 | 翌月に一括払い |
atoneは簡単な個人情報の入力だけで申し込みができる後払い決済アプリで、利用するたびにポイントが貯まる点が魅力です。
利用できる店舗は拡大されており、コミック配信やアパレル通販、グルメ等さまざまなジャンルのお店で使えます。
支払いで口座振替を選べば手数料もかからないため、お買い物時も余計な費用が発生しません。
セキュリティ対策にも力を入れていて、24時間体制での決済モニタリングや世界基準の認証取得など、サポート体制が整っているのも安心して利用できるポイントです。
Paidy(ペイディ)

| アプリのタイプ | 後払い決済 |
|---|---|
| 年齢制限 | なし ※ペイディプラスは18歳以上 |
| 審査 | なし ※ペイディプラスへのアップグレード時に審査あり |
| 手数料 | 分割払い利用時、コンビニ支払いを選ぶと1回あたり最大356円の手数料発生 |
| 支払い方法 | 翌月10日までに一括払い ※ペイディプラスにアップグレードで分割3回払いまで可能 |
PaidyはAmazonなど大手ネット通販のほかにも、交通系ICカードやゲームアプリへの課金にも利用できる後払い決済です。
ペイディプラスにアップグレードする場合は年齢制限や審査はあるものの、すべての機能を利用できるようになります。
特に支払いが3回まで分割できるのも大きなメリットで、銀行振込または口座振替を利用すると手数料も無料です。
このほかSHOPLIST限定とはなりますが、支払いが翌月ではなく3か月後に行う「超後払い」機能など、ライフスタイルに合わせて都合の良い支払い方法が選べます。
BANKITのスマートクレカ

| アプリのタイプ | プリペイドカード |
|---|---|
| 年齢制限 | 18歳以上 |
| 手数料 | 無料 |
| 支払い方法 | 翌月に一括払い (分割払いも可能) |
BANKITのスマートクレカとは、使いたい分だけチャージできて、支払いは翌月に後払いできるサービスです。
分割払いもできるので、大きい金額の買い物をしても毎月余裕を持って返済できます。
ただし分割手数料が発生するので、使いすぎには注意しましょう。
チャージ機能の他に、10万円までのキャッシングも可能です。
ATMから現金を引き出すことができるので、スマホ決済不可のお店などどうしても現金が必要なときでも対応できます。
後払いアプリのなかでは上限金額が高めの設定なのも助かるポイント。
手持ちのお金では足りないけど、どうしても欲しいものがあるときに救世主となってくれるのがBANKITのスマートクレカです。
ワンバンク

| アプリのタイプ | プリペイドカード |
|---|---|
| 年齢制限 | 18歳以上 |
| 手数料 | ・3,000円〜10,000円…500円 ・11,000円〜20,000円…800円 ・21,000円〜30,000円…1,150円 ・31,000円〜40,000円…1,500円 ・41,000円〜50,000円…1,800円 |
| 支払い方法 | 翌月に一括払い |
家計簿アプリとプリペイドカードが一体になっているワンバンクは、利用しながら家計簿も付けられるため、使いすぎが不安な人にもおすすめです。
買い物で代金が足りないときも「あとばらいチャージ」を使うことで、欲しいものが今すぐ手に入れられます。
チャージ金額は3,000円~50,000円まで余裕があるため、税金の支払いや友人へのプレゼント等、急な出費があった場合も安心です。
さらに精算日は入金日から翌月末までの好きな日付に設定できるので、給料の振込を待ってから支払いが可能です。
お金が手薄になりがちな人は、この機会にワンバンクを利用しながら家計簿を付けて支出を見直してみてはいかがでしょうか。
QUICPay
| アプリのタイプ | 電子マネー |
|---|---|
| 年齢制限 | 使用するカードにより異なる |
| 審査 | なし |
| 手数料 | 無料 |
| 支払い方法 | ・クレジットカード・・・後払い ・デビットカード・・・即時引き落とし ・プリペイドカード・・・残高から引き落とし |
QUICPayは、スマホに自分のカードを読み込ませて決済できる電子マネーです。
QUICPay対応のカードならそのまま利用することもできますが、スマホに登録すればスマホ1つで決済が可能です。
スマホに標準搭載されているiPhoneならウォレットアプリ、AndroidならGoogleウォレットアプリからカードを簡単に登録できます。
登録できるカードはクレジットカード、デビットカード、プリペイドカードの3種類。
後払いを利用したい人はクレジットカードを選択しましょう。
カードを読み込ませるとすぐ利用でき、審査や本人確認なども必要ありません。
支払いもチャージ不要で、残高から引き落とされたり、登録したカードの引き落とし日にまとめて引き落とされるので、支払い忘れを防げます。
面倒な登録やチャージ、手続きなしで利用したい人や、スマホ決済したい人、手数料をかけたくない人におすすめの決済サービスです。
質屋系ならスマホから審査なしでお金を用意できる

完全に審査なしで利用したい人は、所持品をお金に換えられるアプリがおすすめできます。
所持品をお金に換えられるアプリには、質屋とレンタルの2つあります。
質屋アプリは従来の質屋の機能をアプリ上で利用できるもので、レンタルアプリは自分の持ち物を他人に貸してレンタル料を受け取れるアプリのことです。
自宅に眠っている高級品などがあれば、質屋アプリやレンタルアプリでお金に換えましょう。
CASHARi

| アプリのタイプ | 質屋 |
|---|---|
| 年齢制限 | 18歳以上 |
| 審査 | なし |
| 手数料 | 査定結果による |
| 支払い方法 | 契約時~2ヶ月後の3回 |
CASHARi(カシャリ)とは、自宅にいながら質屋のサービスが受けられるアプリです。
所持品の写真を撮って送れば査定額が表示され、納得できたら申し込みをします。
セブン銀行のATMかウォレット(GMOあおぞらネット銀行)、または口座振込で代金の受け取りが可能です。
利用期間は原則3か月で、契約時とその後1か月ごとの計3回のリース料を支払います。
店舗型の質屋と異なる点は、お金を受け取った後も査定してもらった所持品を使い続けられることです。
そのためパソコンや愛用しているブランド品などを査定に出しても、これまで通りの生活ができます。
取り扱いジャンルは拡大されており、車を質に入れることも可能です。
また、所持品を売却すれば元金の返済が不要な点は、店舗型の質屋と同じです。
現役で使っている高価な所持品があれば、まずはCASHARiに査定を依頼してみましょう。
Alice.style

| アプリのタイプ | レンタル |
|---|---|
| 年齢制限 | 18歳以上 |
| 手数料 | 売上金の50% |
| 支払い方法 | 売上から天引き |
Alice.style(アリススタイル)とは、ユーザー同士で所持品の貸し借りをできるサービスのことです。
自分が持っている所持品を貸し出した際に、レンタル料がもらえます。
出品できる所持品は家電や美容用品がメインで、例えばデジカメなら週4,500円程度から出品可能です。
借り手との連絡や商品の発送はAlice.styleが代行してくれるため、初めての人でも安心して利用できます。
Alice.styleはお金を借りられるわけではなく稼げるサービスのため、返済を考える必要がない点も気軽に利用できるポイントです。
ただし出品してから貸し出したあと、入金されるまでにタイムラグがあるので、急ぎの人は別の方法でお金を調達しましょう。
キャロット(Karrot)

| アプリのタイプ | フリマアプリ |
|---|---|
| 年齢制限 | 18歳以上 |
| 審査 | なし |
| 手数料 | 無料 |
| 支払方法 | 現金手渡し 銀行振込 送金アプリ ※購入希望者と相談 |
キャロット(Karrot)は、売買手数料無料で不用品を売り買いできるフリマアプリです。
出品した物は直接受け渡しを行うのが最大の特徴で、梱包や配送の手間がかかりません。
宅配便で送るには大きくて送料がかかる物や、手数料を取られると売上金がわずかしか残らない物の売り買いに便利です。
出品方法は簡単で、売りたい物の写真を撮って価格や説明を入力し、受け渡し場所を設定するだけ。
購入希望者とはチャットで時間や場所を決めてやり取りを行い、売上金の支払方法も相談で決めます。
直接会ったり、個人間で取引の詳細をやり取りするのが苦手でなければ、キャロット(Karrot)での不用品販売に挑戦しましょう。
※キャロットは東京都・神奈川県・埼玉県・千葉県の一部に限定されています。(参考:提供エリア)
プレミアバリューフリマ

| アプリのタイプ | フリマアプリ |
|---|---|
| 年齢制限 | なし ※未成年は親権者の同意が必要 |
| 審査 | なし ※出品物は運営が査定 |
| 手数料 | 2.5% ※出品価格20万円未満:8.0% |
| 支払方法 | 銀行振込 |
プレミアバリューフリマは高級品専用の取引サービスで、売買のときは運営会社が間に入って商品を査定します。
出品者がやり取りを行う相手は運営会社のみで、購入者に住所や名前はバレません。
高級品は一般的なフリマアプリやオークションにも出品可能ですが、匿名配送を使っても居住している都道府県はバレてしまいます。
個人情報を完全に隠すことはできず、手続きややり取りも自分で行う必要があり、リスクを感じる人も少なくありません。
匿名配送でコンビニを使用する場合、高級品を丁重に扱ってもらえるとは限らないのも不安です。
プレミアバリューフリマの梱包セットは運営会社が用意するため、余計な手間や費用をかけずに済む点もメリットです。
家に高級腕時計やブランドバッグがあり、あまり手間をかけずお金に換えたいと考えている人は利用を検討しましょう。
売買の流れは以下の通りです。
- 商品情報と写真を登録して出品
- 購入希望者が商品を購入
- 売上金を運営が保管し、出品者に宅配キットを送付
- 出品者は運営に商品を発送
- 運営が商品を鑑定
- 運営から購入者に最終確認、発送
- 購入者が商品を受け取る
- 取引完了後、出品者に入金
商品のやり取りだけでなく、金銭授受も一旦運営が間に入ります。
「個人間売買はコミュニケーションが不安」「商品にケチを付けられそう」とフリマアプリの利用を躊躇している人でも利用しやすいです。
お金を借りる方法を一覧化!アプリ以外で今すぐ借りたい人向けの借り方は?
お金を借りる方法について、審査ありと審査なしに分けて一覧にしました。
| 審査 | お金を借りる方法 | 即日 |
|---|---|---|
| 審査あり | 消費者金融カードローン | 〇 |
| 銀行カードローン | △ | |
| ビジネスローン | △ | |
| 審査なし | クレジットカードキャッシング(契約済み) | 〇 |
| 質入れ | 〇 | |
| 生命保険の契約者貸付 | 〇 | |
| 定期預金担保貸付 | 〇 | |
| 家族や知人から借りる | △ |
消費者金融カードローンは、審査はあるものの即日借りやすい借入方法です。
特に大手消費者金融は審査や契約のシステムが整っており、手続きをスムーズに進められます。
銀行カードローンは、申込当日中の融資を可能とする金融機関もいくつか出てきました。
事業に使うお金を急いで借りたいなら、最短即日融資が可能なビジネスローンを選びましょう。
審査なしで借りたいなら、5つの方法から自分が利用できそうなサービスがないか確認しましょう。
審査ありで今すぐお金を借りたいなら消費者金融カードローンが早い
消費者金融カードローンは、審査があっても即日借りやすいです。
特に大手消費者金融は多くの申し込みを処理できるシステムが備わっており、土日祝日でも即日融資が実現できます。
最短融資時間はいずれも30分未満で、今すぐお金が必要なときに便利です。
| カードローン名 | 最短融資時間 |
|---|---|
| プロミス | 3分 |
| レイク | 8分 |
| アイフル | 9分 |
| SMBCモビット | 15分 |
| アコム | 20分 |
いずれも勤務先に電話で在籍確認は行われず、書類や入力内容に不備がなければ審査はスピーディーです。
Web完結や郵送物なしでの申し込みにも対応しており、スマホがあればすぐに借入手続を完了できます。
契約後すぐに借りたいときは、以下いずれかの方法をとりましょう。
- 振込融資
- スマホATM取引
それぞれの消費者金融カードローンでは、アプリやWebから振込融資の手続きができます。
振込手数料無料で指定した口座に希望借入額が入金され、外に出なくても借り入れが可能です。
ただし、曜日や時間帯によっては即時入金に対応していません。
今すぐお金を借りたいときは、スマホATM取引を利用してコンビニATMで借りましょう。
ローンカードがなくてもATM取引ができて、すぐに現金を引き出せます。
銀行カードローンも当日中の融資が可能な銀行がある
銀行カードローンの中には、申込当日中の融資に対応できる金融機関もあります。
例えば三井住友銀行やauじぶん銀行のカードローンは、当日融資も可能です。
銀行カードローンで今すぐお金を借りたい人は、以下2点を満たす金融機関を選びましょう。
- 口座開設不要、またはすでに開設済み
- ローンカードが届く前でも融資が可能
銀行カードローンは契約時に口座開設が必要なケースも少なくありません。
カードローンとは別で手続きが必要で、審査はスムーズに進んでも当日中の融資が実現できない可能性があります。
銀行カードローンで急ぎの融資を希望するときは、口座開設不要かすでに普通預金口座を持っている銀行を選びましょう。
ローンカードが届く前から借りられるかも重要なポイントです。
キャッシュカード一体型か、ローンカードが届く前に振込融資で借りられる銀行カードローンを選びましょう。
銀行は土日祝日が休業日となるため、申し込むタイミングによっては審査開始までに時間がかかります。
休日に即日融資を希望するなら、消費者金融カードローンの方が実現しやすいです。
事業目的でお金を借りるならビジネスローンで即日も可能
事業を営むためのお金を借りるなら、個人向け融資サービスではなくビジネスローンを頼りましょう。
ビジネスローンは総量規制対象外で、年収の3分の1を超える金額も借入可能です。
法人だけでなく個人事業主も申込対象で、借りたお金は運転資金のほか設備投資や仕入費用にも利用できます。
以下は即日融資に対応しているビジネスローンの一例です。
- AGビジネスサポート
- アコムのビジネスサポートカードローン
AGビジネスサポートはアイフルの事業者向けローンです。
担保保証人不要で最大1,000万円の融資に対応し、Webと郵送だけで手続きは完結します。
アコムのビジネスサポートカードローンは、限度額の範囲内で繰り返し
ノンバンク系のビジネスローンは一部業者が即日融資に対応しています。
しかし個人向けカードローンほど審査は早くなく、決算書や事業内容を確認する書類も提出が必要です。
銀行融資と比べると金利は決して低くないため、急ぎで借りる分に関しては必要最小限にとどめましょう。
借り入れではなく未入金の請求書売却でも資金調達ができる
事業資金を調達するには、未入金の請求書(売掛金)の売却で実際の入金日よりも早く資金を得る方法もあります。
ファクタリングと呼ばれる資金調達方法で、融資ではないため信用情報にも記録が残りません。
ファクタリングの審査は、売却する請求書の信用度が大きく影響します。
赤字決算の企業でも利用できるのが特徴で、1万円から数千万円まで幅広い金額の資金調達が可能です。
審査は最短数十分で終わるケースもあり、即日お金が必要なシーンにも重宝します。
「入金期日さえ早まればお金は用意できる」「融資審査は通りそうにない」といったときは、ファクタリングの利用も検討しましょう。
審査なしで即日お金を借りる方法
審査なしでも即日お金を借りる方法は5つあります。
- 契約済みクレジットカードキャッシング
- 質入れ
- 生命保険の契約者貸付
- 定期預金担保貸付
- 家族や知人から借りる
クレジットカードのキャッシングは、すでに契約済みのものがないか確認しましょう。
質入れは、手元に高級ブランド品や貴金属があれば本人の審査なしで利用できます。
生命保険の契約者貸付や定期預金担保貸付は、利用できる人が限られるものの低金利で借入可能です。
どこからも借りる手段がないときは、家族や知人に頼んで借りる方法も検討しましょう。
それぞれメリットだけでなくデメリットや注意点もあり、使い方を間違えると自分の資産を失う可能性があります。
契約済みのクレジットカードキャッシング枠があれば今すぐ借入可能
持っているクレジットカードに契約済みのキャッシング枠があれば、審査なしで今すぐ借りられます。
クレジットカードのキャッシングで借りるメリットとデメリットは以下の通りです。
メリット
- 新しい契約を増やさずにお金を借りられる
- 毎月少しずつ返済を進められる
デメリット
- ショッピング枠で利用可能額を使い切っているとキャッシングできない
- 金利は消費者金融と同等の年18.0%が基本
使い方はカードローンと同じで、設定された限度額の範囲内で自由に借り入れが可能です。
契約した覚えがなくても、クレジットカードを申し込んだときにキャッシング枠を設定している可能性があります。
手持ちのクレジットカードの利用枠を確認し、すでにキャッシング枠があるなら優先して利用しましょう。
提携ATMにクレジットカードを挿入して借りたい金額を引き出すほか、Webやアプリのマイページからも振込融資の手続きができます。
クレジットカード会社によっては振り込みのタイミングが遅くなる可能性もあるため、急ぐならATMを利用しましょう。
返済は借入金額に応じて毎月返済額が決められており、ショッピング利用分とともに指定口座から引き落とされます。
利用限度額はショッピング枠と共用
クレジットカードのキャッシング枠は、利用限度額をショッピング枠と共用しています。
例えば以下の限度額が設定されているとき、ショッピング枠を限度額いっぱいまで利用するとキャッシングでお金は借りられません。
ショッピング枠:50万円
キャッシング枠:10万円
クレジットカードには、カード全体の利用可能額が設定されています。
キャッシング枠で10万円使ったときは、ショッピングに利用できるのは40万円までです。
限度額の増額には改めて審査が必要で、結果がいつ出るかは分かりません。
利用限度額はショッピング枠と共用
クレジットカードのキャッシング枠は、消費者金融カードローンと同様に年18.0%の金利設定が基本です。
簡単に借りられるからと毎月限度額いっぱいまで利用すると、いつまでも返済が終わらず利息の支払いが続きます。
本当に必要なときだけ借りて、引き落としだけでなく追加返済も行いましょう。
質屋で高級ブランド品や貴金属を質入れするとすぐにお金を借りられる
質屋では、高級ブランド品や貴金属を手放さずに預けてお金を借りる質入れが利用できます。
質入れのメリット・デメリットは以下の通りです。
メリット
- 質入れした物の査定のみで申込者の審査はない
- 信用情報に借り入れが記録されない
- 返済に遅れても督促はない
デメリット
- カードローンと比べて金利(手数料)が高い
- 返済期間は原則3か月
- 返済できないと質流れ品として所有権を失う
質入れは店舗が設定する利用可能年齢に達していれば、誰でも申し込めて審査はありません。
クレジットカードやカードローンの審査に通らない人や収入がない人でも、身分証明書があれば利用できます。
まとまったお金を借りたいときは、査定額が高額となる所有物が必要です。
- 腕時計
- 高級ブランドのバッグや財布
- 金やプラチナ製のアクセサリー
高級腕時計や高級ブランド小物は、購入時よりも希少価値が上がって査定額が高額となる可能性もあります。
状態の良し悪しも査定額に大きく影響するため、破損や汚れのないものを選びましょう。
金やプラチナは質と重さで価値が決まり、ブランド品ではなくても高額査定が狙えます。
一般的に査定額の7~8割程度まで借りられ、返済は3か月後が期限として設定されます。
まとまった借り入れをするときは、3か月後までに返済できるか考えてから利用しましょう。
返済できなくても、督促されたり信用情報に延滞が記録されたりはしません。
借り入れの記録も信用情報に残らないため、カードローンの契約が大きなローンの審査に影響しないか心配な人にも向いています。
利息制限法の影響を受けず金利が高い
質入れは利息制限法の影響を受けず、金利は最高で年109.5%まで設定できます。
質屋では年利ではなく月利表示のケースが多いため、一見すると金利の高さには気付きにくいです。
例えば月利5.0%は年利換算で60.0%と、一般的な消費者金融カードローンの金利18.0%の3倍以上もあります。
短期間で返済するにしても、まとまった金額を借りたときの手数料は多額です。
返済できないと質流れ品となる
借りたお金を返済できないときは、質入れした物は所有権が質屋に移って質流れ品となります。
質流れ品は他の人に販売され、質入れした人の手元には戻ってきません。
3か月以内に返済できる見込みがないときは、質入れではなく買取を依頼しましょう。
買取の方が手元に残るお金が多い傾向で、最初から返済の必要もありません。
手放しても惜しくない物を選び、質屋で査定してもらいましょう。
生命保険の契約者貸付はマイページで申請手続きをするだけ
生命保険の契約者貸付は、解約返戻金のある保険の契約者(保険金を支払っている人)が利用できるサービスです。
メリットとデメリットを以下にまとめました。
メリット
- マイページから手続きを行うだけと簡単
- カードローンよりも低金利で借りられる
- 返済期日が設定されていない
デメリット
- 返済しない間、利息の支払いが発生し続ける
- 解約返戻金を前借りする形となる
- 使い果たしたまま返済しないと保険が解約される
契約者貸付は、将来受け取る解約返戻金を元手にしてお金を借ります。
原資は自分が毎月支払っている保険金となるため、利用にあたり審査はなくマイページで手続きを行うだけです。
借入可能額は現時点で受け取れる解約返戻金の最大8割程度で、契約している保険商品により異なります。
金利は2.0%~6.0%で設定されているケースが多く、契約期間が長いほど金利は高く設定される傾向です。
カードローンよりも低金利で借りられるため、利息の支払いを抑えたい人は契約者貸付を利用しましょう。
返済しないと将来受け取るお金が減る
契約者貸付は明確な返済日がなく、督促もされません。
しかし借りている限り利息が発生し、解約返戻金は目減りし続けるため意識して早期返済が必要です。
将来受け取るお金が減ると、資金計画が崩れたり受け取る予定の家族から追求されたりします。
利息の支払いで解約返戻金が一定の金額まで減ると、保険は解約となります。
本当に必要なときに緊急で借りるのにとどめ、早めに完済するよう心がけましょう。
定期預金がある人はATMからお金を引き出すだけで借入可能
銀行の総合口座に定期預金がある人は、定期預金を担保にして借りる「定期預金担保貸付(当座貸越)」が利用できます。
利用方法は、普通預金口座の残高が0円になったときにATMからお金を引き出すだけです。
残高表示がマイナスとなるだけで、特別な手続きは必要ありません。
限度額は定期預金残高の90%までで、明確な返済期日は設定されていないケースが多いです。
ゆうちょ銀行の「貯金担保自動貸付け」は返済期限を2年と設定しています。
返済は普通預金口座に入金するだけで、残高がマイナスから0円以上になれば完済です。
定期預金担保貸付のメリットとデメリットは以下の通りです。
メリット
- 手続き不要で簡単に借りられ信用情報にも記載されない
- 金利が低い
- 返済期日が設定されていない
デメリット
- 返済しないと利息の支払いが発生し続ける
- 手軽だから借り過ぎにつながりやすい
預金を引き出すのと同じ手続きでお金を借りられ、信用情報に借り入れの記録は残りません。
金利は年2.0%以内におさまる程度で、カードローンで借りるよりも大幅に利息を抑えられます。
金利が低いとはいえ、お金を借りっぱなしにしていれば利息は増え続けます。
お金を借りている感覚が薄い借入方法のため、返済せず定期預金の大半を使い果たしてしまいやすいです。
利用明細の残高はこまめに確認し、早めにマイナス表示を解消できるよう計画的な利用を心がけましょう。
家族や知人から借りるときは返済期日を決めて誠実な態度で頼む
頼れる家族や知人がいるなら、頼みこんでお金を借りる手段もあります。
返済日や利息は話し合いで決められるため、融通がききやすい借入方法です。
家族や知人から借りるなら、必ず自分から借用書を用意した上で誠実に対応しましょう。
借用書は紙で用意しなくても、メールやLINEでお互い同じ文面が確認できれば問題ありません。
口約束でお金の貸し借りを行うと、後から認識違いが起きてトラブルになりやすいです。
借用書には、最低限以下の内容を記載しましょう。
- 借りる人と貸す人の名前
- 借入金額
- 借りた日
- 返済期日
- 利息の条件
貸し借りする人の名前や借入金額は必須項目です。
話し合いの結果利息が付くのであれば、金利や金額ではっきりと条件を記載しましょう。
記入した返済期日は守るのが大原則です。
借りた側が約束をやぶると信用を失い、今後の付き合いに大きな悪影響を及ぼします。
無事に返済できてもお金を貸し借りした事実がトラブルのもとになりやすいため、家族や知人から借りるのは最終手段だと考えましょう。
目的や状況に合わせて低金利でお金を借りる方法
審査があり即日は厳しいものの、目的や状況によっては負担の少ない金利設定でまとまったお金を借りられます。
- 生活が苦しい人向けの公的融資制度
- 利用目的が明確なら目的別ローン
- アルバイトをしていない学生は奨学金制度
- 高齢者でもまとまったお金が借りられる不動産担保ローン
生活が苦しく金融機関の融資審査に通らない人は、市役所や公的機関で申し込める公的融資制度が利用できる可能性があります。
お金を借りる目的が明確なら、カードローンではなく目的別ローンに申し込みましょう。
学生でアルバイトをしていない人は、奨学金制度の利用が向いています。
高齢者で収入がなく返済できる見込みもない人は、不動産を担保にしたローンも要検討です。
生活が苦しい人は公的融資や給付金制度を利用する
公的融資や給付金制度は、国や自治体が用意しているセーフティーネットです。
主に収入が少なく生活が苦しい人が利用対象で、審査基準は金融機関の融資と大きく異なります。
お金を借りたい人で申込条件を満たす制度があれば、詳細を確認しましょう。
| 制度名 | 主な申込条件・利用対象 |
|---|---|
| 生活福祉資金貸付制度 | 低所得世帯(住民税非課税相当) 高齢者世帯 障害者世帯 |
| 母子父子寡婦福祉資金 | ひとり親家庭 |
| 求職者支援融資 | 給付金を受け取りながら職業訓練を受ける人で生活費が足りない人 |
| 臨時特例つなぎ資金 | 公的融資や給付金でお金を受け取るまでの間に生活費が足りない人 |
| 住居確保給付金 | 離職・廃業後2年以内または離職と同等まで収入が減った人 |
生活福祉資金や住居確保給付金は、行政から自立支援を受けて今後収入面で生活を安定させる意思が必要です。
母子父子寡婦福祉資金はひとり親家庭が利用対象で、教育費や介護費用をはじめとしたさまざまな用途に対応。
求職者支援融資は、すでに職業訓練で給付金の受け取りが決定している人が申し込めます。
公的融資制度は申し込みから融資まで2か月以上かかるケースが珍しくありません。
融資までの間にお金が必要なら、臨時特例つなぎ資金も申し込めます。
収入が大幅に減って家賃の支払いが厳しいときは、住居確保給付金が利用できるか市町村役場に問い合わせましょう。
生活福祉資金貸付制度は生活に困るほど収入が少なくても利用できる
生活福祉資金貸付制度は、現在生活に困っていて金融機関の融資審査に通らない人が利用対象です。
- 住民税非課税相当の低所得世帯
- 65歳以上の高齢者がいる高齢者世帯
- 障害者世帯
個人ではなく世帯単位で申込対象かを判断します。
申込先は各自治体の社会福祉協議会で、申し込む前に事前相談が必要です。
総量規制や信用情報に関係なく審査が行われ、今後経済的に自立できるかを重視するのが特徴。
自立できるまでの生活費のほか、福祉用具の購入や教育費の貸付も行っています。
| 主な融資制度 | 目的 | 貸付金額 |
|---|---|---|
| 緊急小口資金 | 緊急で一時的にお金が必要なときの費用 | 10万円以内 |
| 生活支援費 | 生活を再建するまでの生活費 | 世帯人数2人以上:月20万円以内 単身:月15万円以内 ※原則3か月間、最長12か月 |
| 一時生活再建費 | 生活再建のために一時的に必要な費用 例:滞納している公共料金の立て替え |
60万円以内 |
| 教育支援費 | 高校や大学で修学するための費用 | 月3.5万~6.5万円程度 |
参照元:厚生労働省
緊急小口資金は緊急でお金が必要なときに申し込める制度です。
10万円以内を無利子で借りられ、返済期限は約1年後とゆとりがあります。
他の生活福祉資金貸付よりも融資までにかかる時間が早く、入金までは最短1週間程度です。
他の融資制度は連帯保証人を用意できると無利子で借りられます。(教育支援費は連帯保証人が必須)
連帯保証人なしでも年1.5%の金利で借りられ、金融機関で借りるよりも利息負担は低いです。
なお、生活福祉資金は今ある借り入れのおまとめや借り換えには対応していません。
利用を検討したい人や公的な生活支援を受けたい人は、最寄りの社会福祉協議会に相談予約をとりましょう。
母子父子寡婦福祉資金はひとり親家庭が対象で無利子でも貸付可能
母子父子寡婦福祉資金はひとり親で子どもが20歳未満の世帯が利用対象です。
市町村役場の福祉や子どもに関する部署が相談窓口となっていて、以下の目的の資金を貸し付けています。
| 主な資金の種類 | 主な内容 | 融資額 |
|---|---|---|
| 事業開始資金 | 事業を開始するために必要な資金 | 最大326万円 ※団体は489万円 |
| 修学資金 | 高校や大学などの授業料や書籍代、交通費 | 月額最大183,000円 |
| 技能習得資金 | 事業を始めたり就職したりするために必要な知識技能を習得する費用 | 月額最大68,000円または一括で816,000円 |
| 医療介護資金 | 医療や介護を受けるために必要な資金 | 34万円~50万円 |
| 生活資金 | 生活を安定継続するのに必要な資金 | 月額最大141,000円 |
参照元:内閣府|男女共同参画局
生活費から事業を始めるための資金まで、さまざまな目的の融資に対応。
修学資金は奨学金の利用状況によって貸付可能額が変更されるため、併用したいときは調整が必要です。
修学資金は無利子、他は保証人を用意できると無利子で融資を受けられます。
保証人がいないときでも金利は年1.0%と、銀行の各種ローンで借りるよりも利息は少額です。
母子父子寡婦福祉資金は税金や公共料金を滞納していると申し込めません。
審査にあたり多数の書類を用意する必要があります。
申し込みから融資まで最大で3か月ほどかかるため、お金が必要なタイミングが決まっているなら逆算して早めに申し込みましょう。
求職者支援資金融資は職業訓練で給付金だけでは足りない人が利用できる
求職者支援資金融資は、職業訓練受講給付金の受給が決まっている人が利用対象です。
職業訓練の受講が決定すると、月額最大10万円の給付金が受け取れます。
給付金のため返済は不要で、就職のための技能も身に付けられるのが大きなメリットです。
職業訓練受講中、生活費が足りず以下の条件を満たす人のみ求職者支援資金融資に申し込めます。
- 融資を受ける目的が適している
- 返済の意思がある
- 暴力団員ではない
以上すべての要件を満たすと、ハローワークで求職者支援資金融資要件確認書の交付を受けられます。
求職者支援資金融資の貸付条件は以下の通りです。
| 項目 | 詳細 |
|---|---|
| 融資額 | 同一生計の家族がいる:最大月10万円 単身:最大月5万円 |
| 担保・保証人 | 不要 |
| 金利 | 年2.0% |
融資は受講月数分が一括で振り込まれます。
返済は受講期間終了後、3か月の据置期間を経てから開始されるため生活が苦しい中で返済が始まる心配はありません。
融資や審査は地域の労働金庫が行い、信用情報照会も行われます。
給付金だけで足りない人は、金融機関のカードローンではなく求職者支援資金融資に申し込みましょう。
公的融資で振り込みまで時間がかかるときは臨時特例つなぎ資金で借りられる
臨時特例つなぎ資金は、公的融資や給付金の受給が決定した人のみ利用可能です。
公的融資は申し込みから融資まで1か月以上かかるのが一般的で、待っていると生活が困窮するケースもあります。
臨時特例つなぎ資金は給付までの生活費として貸付され、利息の支払いはありません。
限度額10万円以内で、借りたお金は申込者名義の銀行口座に振り込まれます。
銀行口座を持っていないと制度は利用できません。
即日融資には原則対応しておらず、申請した口座に入金されるまで待つ必要があります。
臨時特例つなぎ資金は、各公的融資や給付金を申請するときにあわせて相談しましょう。
窓口は生活福祉資金貸付と同じ社会福祉協議会です。
住む場所がなくなりそうな人は家賃額の支給を受けられる可能性がある
収入が大幅に減り、生活費や家賃の支払いも困難なときは「住居確保給付金」を受給できる可能性があります。
貸付ではなく給付金のため、返済する必要はありません。
住居確保給付金の受給条件は以下の通りです。
| 項目 | 詳細 |
|---|---|
| 利用対象 |
|
| 支給額 | 家賃額を原則3か月間、最大9か月まで ※金額上限あり |
受給には一定の条件があり、世帯単位で利用可能かが判断されます。
生計を立てている人が職を失って2年以内、または失職と同程度まで収入が激減しているのが条件です。
加えて世帯の預貯金も基準額を超えると受給対象から外れます。
住居確保給付金は行政が行う自立支援のうちの1つで、収入を得るための就職活動や事業再生に向けた活動も必須です。
支援員と月4回以上面談を行うほか、ハローワークでの職業相談や求人への応募も最低回数が定められています。
相談窓口は自立支援機関で、市町村役場内にあるケースが多いです。
失職で収入が途絶えた人は早めに市役所で相談し、融資ではなく返済不要の給付金で生活を立て直しましょう。
目的が決まっているなら目的別ローンの方がまとまったお金を借りられる
目的別ローンは主に銀行で扱っており、カードローンよりも低めの金利でまとまったお金を借りられます。
総量規制対象外で、年収の3分の1を超える金額でも契約可能です。
以下に目的別ローンの代表例をまとめました。
- 住宅ローン
- マイカーローン
- リフォームローン
- ブライダルローン
- 多目的ローン
住宅ローンは家を購入するときに利用し、複数の銀行に申し込んで相見積もりをとるケースも少なくありません。
マイカーローンは多くの銀行で取り扱いがあり、自動車の購入以外に車検や修理でも利用できます。
家の修理や一部建て替えをするときはリフォームローン、結婚に際して必要なお金はブライダルローンで借入可能です。
多目的ローンは特に使い道の指定がなく、利用目的がはっきりしているなら利用できます。
いずれも見積書やカタログで必要な金額の証明が必要です。
融資金額が大きくなりがちなため、収入証明書も必要書類に含まれます。
多額の融資は審査が厳しくなりがちで口座開設も必要なため、メインで利用している銀行を優先して申し込みましょう。
学生でアルバイトをしていない人は奨学金制度を利用する
学生でアルバイトをしていない人は、奨学金ならお金を借りられます。
JASSOの奨学金は春と秋に学校を通じて申し込めるほか、家計急変時は緊急採用でいつでも申し込みを受け付けています。
自治体や企業が運営する奨学金もあるため、利用できる制度がないか学校の窓口に確認しましょう。
返済は卒業後就職してから始まるため、学生生活中に返済で金銭的に苦しくなりません。
アルバイトをしていて年齢条件を満たせば、学生ローンやカードローンに申し込めます。
しかし金利は高めで借り入れがクセになりやすく、返済は借りた翌月から始まるため金欠の悪循環に陥りやすいです。
金利の高いローン商品は極力利用を避けて、ゆとりをもって返済できる奨学金への申し込みを優先しましょう。
不動産を所有しているなら担保にしてまとまったお金を借りられる
所有する不動産を担保にしてお金を借りる方法は、収入が少ない高齢者でもまとまった金額の借り入れが可能です。
不動産を担保にするローンは主に以下2種類があります。
- 自宅に住みながら老後資金を借りるリバースモーゲージ
- 使い道自由でまとまった資金を借りる不動産担保ローン
リバースモーゲージは、今住んでいる家や土地を担保に入れて老後資金を借りる方法です。
不動産評価額の範囲内で融資を受けながら、担保に入れた家に住み続けられます。
一般的なローンは毎月利息と一定の元本を返済するため、まとまったお金を借りると返済負担は大きくなりがちです。
リバースモーゲージでは、毎月返済するのは利息のみ。
契約者が亡くなったときに、現金で一括返済または不動産売却による返済のどちらかを選択します。
少ない負担で老後資金を確保できる一方、以下のデメリットもあります。
- 長生きすると融資金額だけでは足りなくなる
- 不動産評価額の変化で融資額が見直される
融資額には限りがあるため、リバースモーゲージで得たお金を頼りに長生きすると老後資金が尽きる可能性も。
不動産評価額が下落したときは融資額が減額され、途中で予定より老後資金が少なくなります。
リバースモーゲージは相続もからむため、申し込むときは家族とよく相談が必要です。
不動産担保ローンは使い道が制限されない
不動産担保ローンは、使い道を制限されずにまとまった金額の借り入れが可能です。
カードローンよりも金利が低く、おまとめローンとして利用できるケースもあります。
なるべく低い金利で自由に使えるお金を借りたい人や、収入以上に多額の借り入れをしたい人は不動産担保ローンを検討しましょう。
融資を受けられるアプリの特徴と違いを解説

お金を借りるアプリと一括りにされていますが、厳密にはお金そのものを借りるアプリと商品代金を後払い決済で支払うアプリにわけられます。
お金そのものを借りるためには、貸金業者として登録された会社や銀行などのアプリを使用するため、利用時の審査はハードルが高い傾向にあります。
一方で後払い決済アプリは、今のところ法律による厳しい決まりはなく、年齢や審査などがゆるい傾向にあるのが特徴です。

それぞれのアプリで少額融資をする方法について、より詳細まで見ていきましょう。
アプリで少額融資を受けられる各金融機関の特徴
近年ではWebから申し込みをできる金融機関も増えており、特によく知られている大手の場合、お金を借りるアプリのサービスも充実しています。
金融機関から使途自由なお金を借りる場合「カードローン」の利用が一般的です。
大手なら法外な利息を請求されることはまずないため、危険性も最小限です。
金融機関はさらに細かく3つにわけられるため、それぞれの異なる特徴を紹介しましょう。
CMでも有名な消費者金融系アプリ
アプリを提供している主な消費者金融
- アコム
- プロミス
- SMBCモビット
- レイク
- アイフル
- VIPローンカード
消費者金融はお金を貸すことに特化した会社のことで、アプリだけで借入や返済ができる「スマホATM」に対応している大手も増えてきています。
借り入れの目的は原則自由になっており、大手なら即日融資が可能で手続きもスピーディーです。
ATMを利用して現金を手に入れられるほか、振込融資は夜間も対応しているなど、お金を借りたい人にとって充実したサービスが魅力です。
なお、毎月安定した収入があればパートやアルバイトの人も申し込み可能で、成人していれば学生も申し込みできます。
怖いイメージを持っている人もいるかもしれませんが、少なくとも大手なら、違法な取り立て等は行っていません。
銀行カードローンのアプリは消費者金融と比べて上限金利が低め
アプリを提供している主な銀行
- セブン銀行カードローン
- PayPay銀行カードローン
- みんなの銀行ローン
- バンクイック
- 三井住友銀行 カードローン
- みずほ銀行カードローン
- ひめぎんアプリカードローン
- ドコモSMTBネット銀行カードローン
銀行も同様にカードローンを取り扱っていますが、大きく異なる点が2つあります。
1つ目は、銀行のローンは審査の特性上、即日融資が不可能な点です。
どれだけ早くても翌日以降となり、また土日祝日は審査を行っていない銀行もあるため急いでいる人には不向きと言えます。
2つ目は、上限金利が低く、毎月の返済額も低めに設定されている点です。
早期に返済を済ませれば、借入金額が大きくても支払う利息額は抑えられます。
また、ネットバンク系はコンビニATMの利用手数料が無料のところもあるため、現金取引の頻度が高い人もメリットが大きいと言えます。
審査は厳しい傾向にあり、学生は利用できない銀行もありますが、手数料や金利は節約しやすいと言えるでしょう。
決済サービスアプリは少額融資にも対応している
お金を借りる機能が付いた主な決済サービスアプリ
- ファミペイローン(FamiPay)
- au PAY スマートローン
- メルペイスマートマネー
- dスマホローン(d払い)
決済サービス系の中にもローンサービスがあります。
大きく違う点は、それぞれの電子マネーとしてお金を借りられることです。
現金ではなく希望額を電子マネーとしてチャージできるため、電子マネー使用時のポイントを貯められるメリットもあります。
決済サービスの利用に審査はありませんが、借入機能を利用する際には、別途審査は必要です。
とはいえ、広く普及している決済サービスアプリに関連しているサービスなので、普段の買い物に使うためのお金なら問題ないと言えるでしょう。
借入限度額も低めに設定されていることが多く、少額融資が希望で借りすぎたくない人にもおすすめです。
後払いアプリは年齢制限がないため学生でもすぐに利用できる
審査不要で使える主な後払い決済アプリ
- バンドルカード
- atone
- Paidy
後払い決済アプリの最大の特徴は審査なしですぐに利用できる点です。
年齢制限がないアプリもあり、消費者金融や銀行のローンを利用できない未成年でも利用できます。
後払いは「ツケ払い」などの名称でも周知されていて、ショップ内限定でZOZOやUNIQLOでも採用されている支払い方法です。
後払い決済アプリとは、ネットショッピング等で買い物をする際に利用できて、その月に使った分を翌月にまとめて支払う仕組みのことです。
クレジットカードと違って店側に個人情報もわたらず、プリペイドカードのような特性を持っているため、個人情報の漏洩が心配な人にもメリットがあります。
ただし、お金そのものは借りられないので、買い物以外の使い道で必要な人には向いていません。
所持品の買い取りや貸し借りで稼げるアプリもある
自身の所持品を活用して、お金を稼ぐアプリもあります。
CASHARiは所持品を手放さずに借りられる次世代の質屋アプリです。
店舗に行く必要がなく、毎日使いたい必需品も質に入れられるため、従来の質屋とは異なります。
車も査定に出せるため、まとまったお金が必要な人で審査なしで借りたい人にもおすすめのアプリです。
所持品を貸し出すことで報酬が得られるAlice.styleは、借りるのではなく稼げるアプリです。
フリマアプリのように一度売ったら終わりではなく、繰り返しレンタルすることでお金を稼げる点が魅力と言えます。
即日でお金が必要な人には向いていませんが、継続的に稼ぎたい人におすすめのアプリです。
アプリで借りる前に知っておきたいメリット5つ

お金を借りる際には金融機関のアプリが便利ですが、メリットはそれだけに留まりません。
もしも1度だけの利用ではなく今後も継続して利用する予定なら、金融機関ならではのサービスや利便性の高さにも注目しましょう。
ここでは、特に知っておきたいメリットを5つ、解説します。
消費者金融系のアプリなら即日ATMでお金を借りられる
お金が必要な状況は突然やってきて、すぐにでも現金が欲しい場合も出てきます。
急ぎの場合に銀行は不向きで、決済サービスも現金を手にする点では不便です。
消費者金融なら、土日も現金の即日融資に対応しています。
アプリで借りられる大手3社の、申し込みから融資までの最短時間を比較した表は以下の通りです。
| 消費者金融 | 融資までの最短時間 |
|---|---|
| プロミス | 3分※ |
| レイク | 8分※ |
| アイフル | 9分※ |
混み合う曜日や時間帯の場合、上記の時間は厳しいと言えるものの時間単位で急ぎの融資にも対応してくれます。
振り込みまでのスピードも早くその場で借りられる
振込融資なら、申し込みから融資までの早さに加えてほぼ24時間体制で、すぐに希望額も振り込まれます。
例えばプロミスでは「瞬フリ」として最短10秒で振り込まれ、楽天銀行スーパーローンなら楽天口座の場合、365日24時間で即時振り込みに対応しています。
原則24時間365日土日祝・夜間を問わず振込手数料0円でご利用いただけます。
最短10秒程度でご指定の口座に振込が可能です。引用元:プロミス公式サイト
深夜のメンテナンス時間には注意しなければなりませんが、口座に即日で借入金が入るので、支払いの引き落としが迫っているときなどは特に便利です。
無利息期間のあるローンを利用すると手数料なしも狙える
消費者金融の上限金利は18.0%程度とやや高めに設定されており、例えば1万円を1か月間借りると147円の利息が発生します。
しかし各社で用意されている無利息期間をうまく利用すれば、利息なしでの完済も可能です。
アプリ機能に加えて、無利息期間も用意されている3社を比較した結果は以下の通りです。
| 消費者金融 | 無利息期間 |
|---|---|
| アイフル | 初めての契約翌日から最大30日間 |
| プロミス | 初回利用の翌日から30日間※ |
| レイク | 初回契約の翌日から365日間※ |
無利息期間の長さを重視している人はレイク、お守り代わりに一旦契約だけしておきたい人はプロミスがおすすめです。
カードレス取引対応のアプリならスマホATMが利用できて周囲にバレにくい

ここまで紹介した消費者金融のアプリは、セブン銀行やローソン銀行などで利用できる「スマホATM」に対応しています。
スマホATMとはキャッシュカード不要でATMを利用できる機能のことで、カードを所持することで周囲にローンの利用がバレるのを防げます。
ほかにも、セブン銀行カードローンなどもスマホATMに対応可能で、銀行カードローンはコンビニATMの手数料が無料な場合が多くてお得です。
Webで申し込みができて書類での在籍確認に対応している金融機関を選ぶ
周りにバレたくない人は、在籍確認を電話でするのではなく、書類で行ってくれる金融機関を選択するのがおすすめです。
在籍確認とは、申込者が申告した勤務先で実際に働いているかを確認する審査のことです。
今までは勤務先に電話をかけて確認するのが主流でしたが、昨今は大手を中心に社員証や源泉徴収票などの書類で代替するケースも増えています。
職場に電話連絡が発生する際でも、会社名ではなく個人名を名乗る、連絡する時間を調整するなどの配慮をしてもらうことも可能です。
それでも、在籍確認を知っている人が対応した場合には、勘付かれる可能性があります。
何としてでもバレたくない人は、会社に電話での連絡をしない金融機関を選びましょう。
アイコンがバレにくいローンアプリを選ぶ
ローンアプリのアイコンが、周りから見られた場合にバレにくいかも重要です。
何かの拍子に友達やパートナーにスマホの画面を見られた際、ローンアプリだとわかるアイコンはバレてしまう可能性があります。
最もバレない方法は、専用アプリのインストールがいらないローンです。
通常のサービスと同じく、アプリ内でローンを利用できるのは以下の通りです。
- Fami payローン(ファミマアプリ)
- LINEポケットマネー(LINE)
- メルペイスマートマネー(メルカリ)
- 楽天銀行スーパーローン(楽天銀行)
- セブン銀行カードローン(セブン銀行)
- みんなの銀行ローン(みんなの銀行)
- みずほ銀行カードローン(みずほダイレクト)
- ひめぎんアプリカードローン(ひめぎん)
- ドコモSMTBネット銀行カードローン
普段使っているアプリ内でローンの利用が完結すれば、スマホの画面を見られてもバレないため安心して利用できます。
アプリで借りて返済するときは振り込みではなくスマホATMを活用する
アプリで借りたお金を返済するときは、振り込みではなくスマホATMを活用するのもおすすめです。
振り込みで返済した場合、通帳に返済した履歴が残るためです。
家族に通帳を見られた際にバレるのが心配な人は、スマホATMにも対応しているアプリを使いましょう。
スマホATMにも対応しているローンは、以下の9つです。
- アコム
- プロミス
- アイフル
- レイク
- SMBCモビット
- VIPローンカード
- au PAY スマートローン
- セブン銀行カードローン
- ドコモSMTBネット銀行カードローン
通帳に返済の履歴が残っても気にしない人は、この点について考慮する必要はないです。
長期間の分割返済ができてゆとりある返済計画が立てられる
金融機関のローンにてお金を借りる場合、返済は一括ではなく中期〜長期での分割支払いが利用できます。
毎月の返済額は最低返済額や約定返済額などで支払うべき金額が決まっていますが、毎月の支払いが高額だと家計を圧迫してしまいがちです。
銀行カードローンは毎月の返済額が低い傾向にあり、余裕のある時だけ多めに返済するなど、返済計画を立てやすいメリットもあります。
ただし、複数の金融機関でお金を借りた場合、どんどん毎月の返済額が膨らんでいくため、むやみに借入先を増やさないように意識しましょう。
アプリで借りるデメリット3つ!事前に把握しておきたい注意点もチェック

アプリの簡単操作だけで借りられるなどメリットが目立ちますが、金融機関ならではのデメリットも存在します。
- 年齢制限があり未成年の借り入れは難しい
- アプリでお金を借り入れるときも必ず審査がある
- 返済が長引くと利息が膨らむ
借入条件として年齢制限が設けられており、多くの金融機関では成人〜70歳前後までとしています。
対象外の人は申し込みをしても審査に落ちてしまうので、申込条件は必ず確認しましょう。
iPhoneやAndroidなどのスマホの通信状況の問題で使えないこともあるなど、お金借りるアプリならではの注意点もあります。
よく知らずに利用していると損をする可能性もあるので、どのようなデメリットや注意点があるのかしっかりと把握しておきましょう。
申し込みには年齢制限があるため未成年はアプリで借りられない
お金を借りられるサービスでは、ほとんどのところが成人を申込対象としています。
これは未成年は契約を無効にできるため、貸し倒れリスクが過大なためです。
また、年齢制限には未成年だけでなく、上限の設定もあるので注意しましょう。
多くの金融機関で借入可能な年齢を60代〜70歳前後までとしており、一部の消費者金融では80歳まで可能です。
仮に年齢制限となる前に契約できたとしても、対象年齢を超えた時点で新たな借り入れができなくなるので注意しましょう。
お金を借りる場合にはどのような融資アプリでも必ず審査がある
金融機関が提供しているアプリは、貸金業法や銀行法の定めで必ず審査が行われます。
アプリのダウンロード自体は誰でも可能ですが、ローンの申し込みをして審査に通過しないとお金を借りられる機能は使えません。
審査は返済能力の有無を慎重に調べられて、借入限度額も収入に応じた人それぞれに設定されます。
また、勤務先に電話で確認をする「在籍確認」を行うところも多く、これがネックだと感じている人も多いでしょう。
最近は在籍確認を書類審査のみで済ませるところもあり、例えばアイフルの場合は原則として電話での確認がありません。
審査なしで利用できた場合、返済能力以上にお金を借りてしまい、取り返しのつかない事態になりかねないので、即日で借りたいなら必須の手続きだと考えておきましょう。
なお、審査なしで融資可能とする業者はヤミ金の可能性が高いため、利用しないよう注意しましょう。
アプリで借りたお金も返済が長引くと利息が膨らむ
アプリで借りたお金は毎月の返済額が少なく、ゆとりある返済計画を立てられますが、それだけで返済を続けると利息が膨大な金額になってしまう場合があります。
特に銀行カードローンの場合は、残高が減った場合に毎月の最低返済額も減る残高スライド返済方式のところが多く、完済までに時間がかかりやすい傾向にあります。
利息は借入残高に対してかかるため、借入残高が減るスピードが遅いほど、ずっと高い利息が発生するため注意が必要です。
具体的に、10万円を金利18.0%で借りた際に、12か月で完済する場合と楽天銀行スーパーローンの最低返済額だけで完済する場合を比較しました。
| 毎月の返済額 | 完済までの返済回数/期間 | 総返済額 | |
|---|---|---|---|
| 金利18.0%・支払い回数12回 | 9,167円 | 12回/1年 | 110,011円 |
| 金利14.5%・残高スライド返済 | 2,000円 | 78回/6年6カ月 | 155,376円 |
上記の比較でも明らかなように、返済期間が長引くといくら金利が低くても利息は大きく膨らんでいくため、計画的な追加返済は必要です。
複数の金融機関から借りている人は、おまとめローンの利用がおすすめです。
おまとめローンのメリット
- 複数の借り入れを一本化できて返済管理をしやすくなる
- 金利が下がる可能性もある
他社から借り入れがあり返済に困っている人は、おまとめローンの利用を検討しましょう。
スマホの通信状態によって使えない場合もある
アプリで即日お金を借りるときは、通信やiPhone・Androidなどのスマホ本体の問題で使えないケースがあります。
出先で以下の状態になると、スマホアプリの起動やダウンロードができません。
- 通信環境が不安定な場所にいる
- スマホのバッテリーが切れて電源が入らない
- スマホの容量不足でアプリがダウンロードできない
お金を借りるアプリは、ただスマホに入っているだけでは借りられません。
ダウンロード後、利用申込から契約までの手続きはすべてオンライン上で行われます。
通信環境が不安定だと、仮にダウンロードは成功しても以下の状況で手続きが進みません。
- 必要書類のアップロードに失敗する
- 申込フォームの入力途中で手続きが中断、最初からやり直しになる
- 申込完了や審査結果の通知が届かず、契約手続きが進められない
お金を借りるときも、振込融資とスマホATM取引のどちらでもオンライン環境が必須です。
電波状況が悪くなりやすい、山奥や大きな病院内では手続きを避けましょう。
スマホ本体の問題で使えないケースもある
お金を借りるアプリは、ダウンロードや契約済みであってもスマホの電源が入らなければ使えません。
モバイルSuicaはスマホの電源が切れていても改札を通れる例もありますが、借入時はアプリの起動が必須です。
ローンカードがあればATMでお金を借りられるものの、アプリでカードレス契約だとスマホが使えないときは借りられないデメリットもあります。
これからアプリをダウンロードするときは、スマホに一定の空き容量も必要です。
例えばプロミスのアプリローン®(iPhone用)の容量は208.1MBと、決して小さくはありません。
常に容量がギリギリの状態だと、アップデートができずエラーを起こす可能性も。
使わないアプリは消去し、空き容量に余裕がある状態でダウンロードしましょう。
携帯電話やスマホを担保に借りると法律違反になる可能性がある
スマホで借りるには電話端末本体を担保にする方法もありますが、場合によっては法律違反となります。
具体的には、自分名義の携帯電話やSIMカードで以下の行為をすると罰則対象です。
- 他人に譲り渡す
- 有料で他人に貸し出す、譲る
参照元:総務省・警察庁
いずれも、ドコモやソフトバンクといった携帯電話事業者に無断で行うと法律違反となります。
罰則は「携帯電話不正利用防止法」で定められており、最大2年の懲役刑または300万円の罰金と刑罰は重いです。
携帯端末を担保にお金を借りたいなら、質屋に預けるか中古品店で売却する方法があります。
しかしいずれも禁止されている「有料で他人に貸与、譲渡する」行為に該当するため、契約中の端末やSIMカードを利用するのは避けましょう。
回線を契約していないサブ端末や、SIMカードを抜いてある過去のスマホを使うのは問題ありません。
携帯電話会社の規約でも譲渡や担保は禁止している
スマホを担保にお金を借り入れるのは、携帯電話会社の利用規約で禁止しているケースもあります。
第 21 条(権利、義務の第三者譲渡等の禁止)
本サービス契約者は、本サービス契約に基づき、当社に対する権利若しくは義務の全部又は一部を第三者に譲渡し、承継させ、貸与し、又は担保に供してはなりません。
引用元:ドコモ
SIMカードを入れっぱなしにし、電話できる状態で譲渡や担保にすると規約違反となる可能性が高いです。
規約違反が発覚すると、強制解約となり今後同じ会社のサービスは断られます。
安易に携帯電話を譲ると、罰則対象になるだけでなく自分の電話番号が犯罪に利用される恐れがあり危険です。
SNSで「スマホを預けるだけでお金がもらえる」「貸し出すだけでお金を稼げる」といった誘いに乗ってはいけません。
手軽に借り入れできてしまうことから借りすぎてしまうリスクがある
お金を借りられるアプリは、手軽に借り入れできる点がメリットでありリスクでもあります。
1回あたり100円や1,000円の少額借入ができるため、心理的ハードルも低くなりがちです。
「足りなければ借りればいい」と、少額の借り入れを繰り返すうちに借入残高が数十万に膨らむ可能性も。
銀行口座から自分のお金を引き出しているのではなく、借りている自覚を忘れず利用する必要があります。
即日でお金を借りようとするときは以下2点について意識しましょう。
- 借入金は少額であっても期日までに返済が必要
- 借りている金額と日数分だけ毎日利息が発生している
借入金は、決められた期日までに決まった金額の返済が必要です。
いくら少額でも、期日までに返済しなければ今後クレジットカードを作ったりローンを組んだりできなくなる可能性があります。
借りたお金は、利息をプラスして返済が必要なことも忘れてはなりません。
例えば金利18.0%のアプリで1万円借り、毎月4,000円ずつ返済するときのシミュレーションは以下の通りです。
| 項目 | 詳細 |
|---|---|
| 返済回数 | 3回 |
| 利息総額 | 277円 |
| 返済総額 | 10,277円 |
上記のシミュレーションは、1万円だけ借りて追加借入をしなかったケースです。
毎月4,000円返済しても、追加でひと月に4,000円以上お金を借りれば借入残高は減りません。
借入金額が大きいほど1日に発生する利息は大きくなり、借入日数が増えるほど膨らみます。
お金を借りたいときは、シミュレーションで利息総額や返済期間を確認するだけで借りるハードルは上がります。
借り入れをクセにせず、本当に必要なときだけ借りましょう。
SNS上での貸し借りはトラブルに巻き込まる可能性が高い
X(旧Twitter)やInstagramといったSNSは、お金の貸し借りを行うと深刻なトラブルに直結する可能性が高いです。
お金に困っていると、ついSNS上で「お金を貸します」「審査なしですぐに貸せます」といった甘い言葉につられやすくなります。
お金を貸す行為は貸金業者として登録が必要で、無登録ならSNS上での勧誘は違法行為です。
貸金業法第十一条(無登録営業等の禁止)
2 第三条第一項の登録を受けない者は、次に掲げる行為をしてはならない。
一 貸金業を営む旨の表示又は広告をすること。
二 貸金業を営む目的をもつて、貸付けの契約の締結について勧誘をすること。引用元:e-GOV|貸金業法
正規の貸金業者は、SNSで個人的な勧誘は行いません。
話に乗ってしまうと犯罪に巻き込まれたり、高金利な闇金に引っかかる可能性があります。
返済できるか分からない見ず知らずの人に、自分からお金を貸すと名乗り出る人はいないと考えましょう。
緊急で必要になったときは、大手消費者金融のアプリであれば土日祝日も即日融資に対応可能です。
最短で申込完了から1時間以内に借りられるため、SNSで借入先を検索する前に審査を受けてみましょう。
ギフト券を売って現金化するアプリは要注意
Amazonなどのデジタルギフト券を購入したあと、アプリ内でギフト券を売って現金を得る方法もあります。
購入の際はクレジットカードや携帯電話のキャリア決済を利用して、すぐに転売をして急ぎで現金を手に入れられる「現金化」という方法です。
法律的に違法ではないものの、クレジットカードや携帯電話の利用規約違反になる可能性も高く、換金率も決して良いほうではありません。
例えば「モバテン」というアプリの場合、Amazonギフト券の換金率は初回で82.0%、2回目以降はおよそ70%です。
初回でも金券1万円分の換金に対して手数料として1,800円、2回目以降は約3,000円必要になる計算です。
審査なしでお金を手に入れられるものの、この記事で紹介したどのアプリよりも手数料が高いことがわかるでしょう。
このようなアプリは運営元の情報が不確かなことも多く、安全性には不安な点が残ります。
お金を取り扱うアプリを利用する場合は、個人情報の流出などリスクの有無も冷静に判断する必要があります。
アプリでお金を借りる流れを申し込みから返済まで分かりやすく紹介
お金を借りるアプリで即日融資を受ける流れについて、申し込みから返済までの流れとともに分かりやすく紹介します。

アプリでお金を借り入れるには、上記の流れで手続きを行えば最短20分前後で済みます。
借り入れから返済までスムーズに進められるよう、ポイントを押さえて手続きを進めましょう。
1.申込フォームは提出書類を確認しながら正確に入力
アプリをダウンロードする前に、申し込むカードローンのWebサイトで申し込みを済ませましょう。
審査が通るかわからないアプリをダウンロードしなくていいので、Webから手続きするのがおすすめです。
申込フォームは、名前や住所のほか勤務先情報の入力も必要です。
のちほど提出する本人確認書類を見ながら、情報が一致するよう入力を進めましょう。
入力内容が間違えていると、再確認のため時間がかかったり審査落ちの原因になったりします。
本人確認書類はどのアプリに申し込むときも必要なため、事前に用意してから手続きを始めた方がスムーズです。
運転免許証やマイナンバーカードといった写真付き本人確認書類があると、どのカードローンでも1つのみで申し込みできます。
借入希望額が50万円を超える、または他社借入と希望額の合計が100万円を超える人は収入証明書類も事前に用意しましょう。
源泉徴収票や、直近2ヶ月分の給与明細書があれば対応できます。
2.アプリのダウンロードは必要書類提出前に済ますと便利
申込先のアプリにもよりますが、必要書類はアプリから提出する方が簡単に手続きできるケースが多いです。
申込フォームを送信後、手続き案内や審査結果を待つ間にアプリをダウンロードしましょう。
3.提出書類は細かい文字まではっきり写っているか確認
Webやアプリから必要書類を提出するときは、スマホカメラで撮影した写真を使うのが一般的です。
写真を撮るときは、細かい文字や数字まではっきり判読できるよう調整しましょう。
書類が以下の状態だと、再提出となり手続きがスムーズに進みません。
- ピンボケしている
- 書類の端が切れている
- 照明が反射して一部が白飛びしている
- 影が映りこんで一部が不鮮明
写りが不鮮明だからと画像加工で書き足した写真は認められません。
書類偽造で即審査落ちとなるリスクもあるため、必ず写りの良い画像を選んで提出しましょう。
加工ができないよう、アプリ内で起動したカメラで撮影した写真しか提出できないカードローンもあります。
事前に撮影した写真は使えないので、提出時に丁寧な撮影を心がけましょう。
4.結果通知はアプリかメールで行われる
審査に通過していると、契約手続きに進めます。
契約手続きまで完了させないと、審査に通過していてもお金は借りられません。
結果通知はアプリかメールのどちらかで行われるため、見逃さないようこまめに確認しましょう。
大手消費者金融のアプリは土日祝日問わず審査から契約に対応しています。
アプリの中には土日祝日が休業日だったり、最短即日表記があっても混雑時は数日待たされたりするケースも。
いつまで経っても連絡が来ないときは、新しい申込先を探す前に審査について問い合わせましょう。
5.アプリでお金を借りられる方法は3通り
アプリを使ったお金の借り方は主に3通りあります。
- 指定口座に振込融資
- スマホATM取引機能を使ってコンビニATMから現金で借り入れ
- アプリに関連する電子マネーで借り入れ
家から出ずにお金を借りたいときは振込融資を利用しましょう。
ただし、手続きのタイミングによっては振込時間が翌日になる可能性も。
急ぐ人は、スマホATM機能を利用してコンビニATMから現金でお金を借り入れるのがおすすめです。
セブン銀行ATMやローソン銀行ATMがスマホATM取引に対応しています。
どちらのATMに対応しているかはアプリごとに違うため、コンビニに向かう前に確認しましょう。
アプリによっては、サービスに関連する電子マネー(dポイント残高、au PAY残高など)で即借り入れできるケースもあります。
6.必ず期日までに決まった金額を返済する
借入金は、翌月以降から返済が始まります。
アプリ上で返済金額と返済期日が確認できるため、忘れず入金しましょう。
返済方法は、指定口座から自動引き落としを設定すると返済忘れが起きにくいです。
お金に余裕があるときは、アプリからインターネット返済を行うと早期完済につながります。