カードローンの審査では、勤務先への在籍確認(働いていることの証明)を「完全になし」にすることは法律上できません。
しかし、近年は大手消費者金融を中心に、職場への電話連絡を原則行わないカードローンが増えています。
Q
職場への電話なしでも審査に通る理由は?
A
給与明細や社員証などの書類によって実際に働いていることを証明できれば、職場に電話をかける必要がなくなるため
!CHECK
電話連絡なしとする流れは加速しており、大手消費者金融のアコム・レイクではなんと在籍確認の職場への電話連絡が「100%なし」になりました。
会社への電話を確実に避けたいなら、職場への電話をなしとしているカードローンに申し込みましょう。
\原則電話連絡がない消費者金融一覧/
| 消費者金融 | ポイント | 在籍確認なしで借りる方法 |
|---|---|---|
|
公式サイト
|
在籍確認の 職場への電話連絡は 100%なし |
>>詳しく確認 |
|
公式サイト
|
在籍確認の 職場への電話連絡は 100%なし |
>>詳しく確認 |
|
公式サイト
|
98%※の人が 勤務先への連絡なしで契約 |
>>詳しく確認 |
中でも確実に電話をかけてほしくないなら、公式サイトに「電話による在籍確認100%なし」の記載があるアコムへ申し込みましょう。
職場でバレるのを防ぎたいなら
100%電話なしのアコム
- 業界初!在籍確認の職場への電話連絡は100%なし!
- 最短20分※の借入可能で申し込みは2ステップのみ
- 自宅への郵送物も原則なし!Web完結で家族や周りにバレにくい
\ 電話連絡なしで申し込むならココ /
※お申し込み時間や審査によりご希望に添えない場合がございます。
!CHECK
申込時はフォームに入力ミスがあると電話がかかってくる可能性が高くなります。
確実に電話連絡を避けられるよう、下記のような間違いに注意しましょう。
- 電話番号やメールアドレスの入力ミス
- 勤務先が正式名称でない(略称で書かれている、誤字がある)
- 雇用形態の選択間違い
- 年収(年収、月収の混同や桁数の間違い)
原則、電話による在籍確認なしで利用できるカードローンは以下の通りです。
- アコム/在籍確認の職場への電話連絡100%なし
- レイク/在籍確認の電話連絡100%なし
- プロミス/原則電話連絡なし!業界トップスピードの3分融資
- SMBCモビット/カードレスで郵送物なし
- アイフル/99.1%が電話なしで借入完了
- 三井住友カード プレミアムカードローン
- PayPay銀行カードローン
- アロー
- いつも
- アムザ
- ダイレクトワン
- メルペイスマートマネー
- セブン銀行カードローン
- みんなの銀行ローン
アコムとレイクは電話連絡が100%なしで、職場への電話連絡を避けて借り入れできます。
他の大手消費者金融も公式サイトに原則電話連絡なしと明記されており、本人確認書類や収入証明書を提出できれば会社への連絡がありません。
上司や同僚に借り入れがバレたくない人は、上記のように電話連絡なしが明記されているカードローンを選びましょう。
この記事でわかること
本記事では「在籍確認によって借り入れがバレるのではないかと不安」「きちんと対応できるか心配」といった人に向けて以下を紹介しています。
\職場への電話を避けたい方必見/
完全に「在籍確認自体がなし」のカードローンはない!そもそも在籍確認とは?
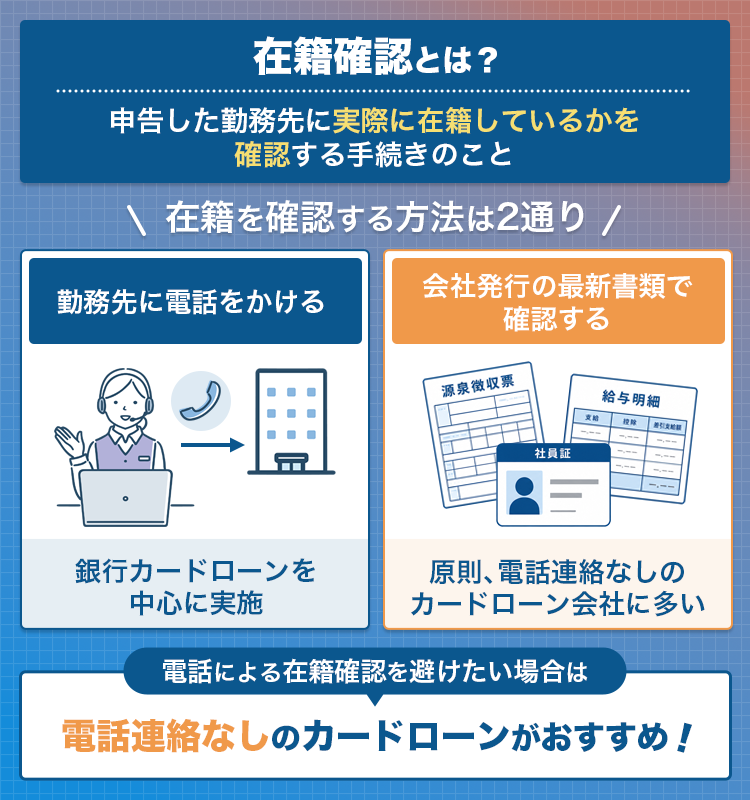
会社への電話を避けようと思うと在籍確認そのものがないカードローンを選びたいところですが、貸金業法により、「在籍確認なし」で契約できるカードローンは存在しません。
カードローン会社は貸金業法によって申込者の返済能力を調査する義務があり、会社に属して収入を得ているかが判断材料の一つとなるためです。
借入目的や勤務実態の確認を電話連絡等で実施するなど、返済能力の調査を一層適切に行う取組を推進。
参考:与信審査の厳格化について(貸金業者)
しかし、近年はプライバシー保護や審査の効率化の観点から、電話以外の方法で在籍確認を行う業者も増えてきました。
特に多いのは、在籍確認を書類で行い電話は原則かけないパターンです。
つまり「在籍確認の電話連絡がないカードローン」へ申し込めば、会社に電話がかかってくるのを避けることが可能に。
「在籍確認」そのものはなくせませんが、「在籍確認の電話」自体は避けられるケースが増えています。
どうしても職場への電話連絡を避けたいと考えている人は、アコムやプロミスなどの大手消費者金融を選びましょう。
\電話連絡100%なしで借りれるカードローンは?/
在籍確認とは?貸金業法により収入を得ているかの確認が必要
在籍確認とは、貸金業法第13条に定められた返済能力調査のうちの1つです。
貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
引用:e-GOV|貸金業法
毎月安定した収入があり、借りたお金を返す能力や意志があると認められなければ、ローンの審査に通りません。
在籍確認の流れと仕組み
- 申込時に勤務先の情報を入力する
- 審査時に勤務先が実在するかを確認される
- 勤務先で実際に勤務しているかを確認される
1~3がすべて確認できると、「働いている」「給与を得ている」と判断できるため、「返済能力がある」と認められます。
申込情報は自己申告なので、勤務先や年収も嘘の内容を書けてしまいます。
自己申告の情報のみで判断し、収入や返済能力がない人に貸し付けしないように実施される重要な審査です。
勤務先への在籍を確認する方法は電話と書類の2通り
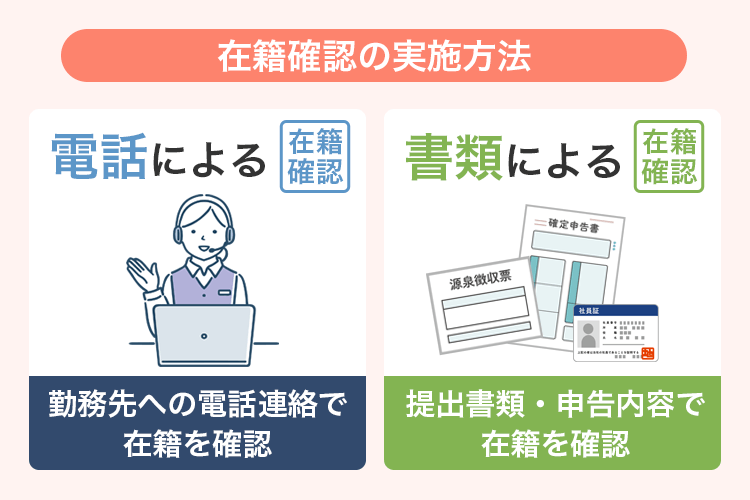
ローン会社が行う在籍確認は、主に2通りの方法があります。
- 勤務先に電話をかける
- 会社発行の最新書類で確認する
電話と書類での在籍確認のうち、最近は書類提出のみで済むケースが主流です。
在籍確認が電話で実施されていた理由
スマホが普及してインターネットの利用が身近になるまで、在籍確認は職場に電話をかける方法で実施していました。
電話をかけるのが一般的だった主な理由は以下の2つ。
- 書類提出の方法が郵送しかなく、手間や時間がかかった
- 今ほどセキュリティが厳しくなかった
健康保険証や社員証など、社名が書かれている書類さえあればOKでしたが、郵送だと確認に時間や手間がかかります。
以前はリモートワークも普及しておらず、今よりプライバシー保護やセキュリティへの意識が低かったことも大きな要因です。
最近はプライバシー保護のため、「〇〇さんいますか?」と聞かれても答えず取り次がない対応が増えています。
リモートワークが増え、電話に出たスタッフがすべての勤務者を把握できておらず、在籍確認が成り立たなくなりました。
最近は誰でもWebから手軽に手続きでき、書類提出での在籍確認が一般的になりつつあります。
カードローンのWebサイトやアプリから、指定された書類を提出するだけで在籍確認完了となるケースがほとんどです。
なぜ在籍確認=会社への電話というイメージがあるの?
現在でも、審査が厳しい銀行カードローンや書類だけではどうしても確認できなかった人は、電話での在籍確認が実施されています。
「電話連絡があった」というSNSの書き込みや口コミがあるため、まだ在籍確認は電話で実施されるイメージが消えていません。
とはいえ、電話連絡が実施されるケースは稀です。
在籍確認が電話になってしまう例
- 提出を求められた書類を用意できなかった
- 申告内容と提出書類に齟齬があり、嘘を疑われている
- そもそも審査が厳しいカードローンに申し込んでいる
電話連絡原則なしとしているプロミスでは、98%が書類のみの確認でOKだったと公表しています。
原則、お勤め先にお電話はいたしません。
審査の状況によりお勤め先にお電話する必要が生じた場合でも、お客さまの同意を得ずに実施することはございませんので、ご安心ください。
プロミスでは、実際に98%のお客さまには電話確認をしておりません。
引用元:よくあるご質問|プロミス
嘘をつかず求められた書類を提出できれば、会社への電話連絡は避けられると考えましょう。
審査が厳しい銀行カードローンは避け、大手消費者金融に申し込むと電話連絡を避けられる可能性が高くなります。
アコムなら電話連絡100%なしでバレにくい!
- 職場への電話連絡100%なしで上司・同僚バレを防げる!
- 最短20分※も可能で今日中に借りられる
- 3秒診断で借りられるかすぐチェックOK!
\ 職場バレなしで安心して借りるなら /
在籍確認で有効な書類とチェックの仕組み
在籍確認では、名前と会社名が合わせて書かれている書類が有効です。
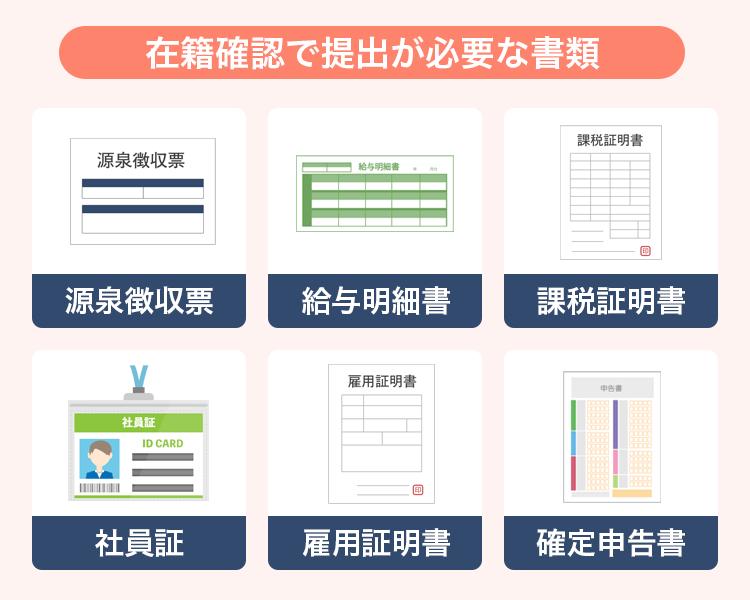
提出する書類は自分が出せるもので良いので、申込前にいくつか用意しておきましょう。
いずれの書類も発行日が直近でなければ有効性を認められず、再提出を求められます。
| 書類 | 発行日の目安 |
|---|---|
| 源泉徴収票 | 昨年~今年発行分 ※今年の書類が未発行な場合に限り、昨年分でOK |
| 給与明細書 | 直近3ヶ月以内 |
| 課税証明書 | 昨年~今年発行分 ※今年の書類が未発行な場合に限り、昨年分でOK |
| 社員証 | 現在の会社名や所属が書かれているもの |
| 雇用証明書 | 現在の会社名や所属が書かれているもの |
| 確定申告書 | 昨年~今年発行分 ※今年の書類が未発行な場合に限り、昨年分でOK |
直近で発行された書類を提出できない人は、追加提出に備え複数用意しておくのがおすすめです。
なぜ書類提出だけで在籍確認できるの?
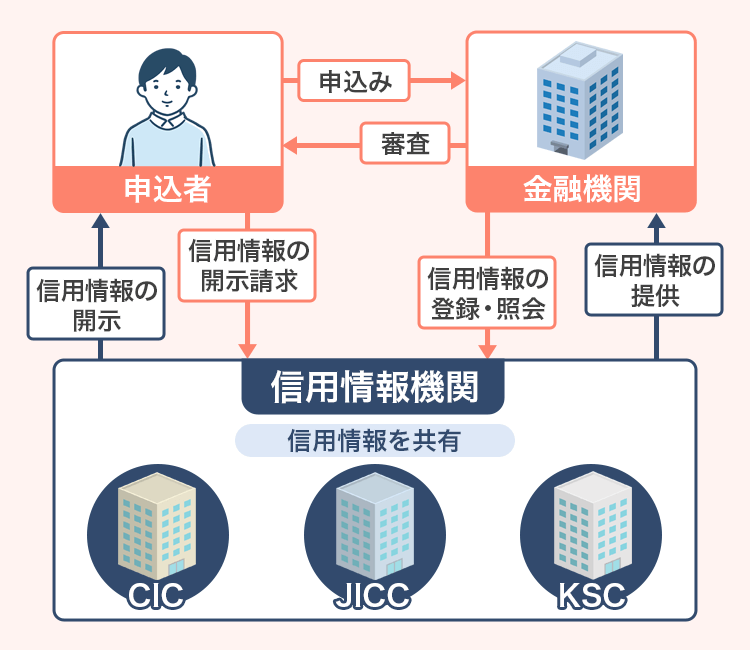
ローン会社は、申込情報と提出された書類を元に信用情報機関に情報開示請求を行います。
信用情報とは個人がローンやクレジットカードを利用した履歴で、申込者の返済能力を測るために信用情報機関が集めて保管する仕組みです。
信用情報内の本人を識別する情報には勤務先情報も含まれるため、申込情報と照らし合わせて矛盾がなければ働いているとみなされます。
信用情報とは、ローンやクレジットなどの取引に関する客観的な事実を表す情報です。
本人を識別するための情報のほか、契約内容、返済、支払状況、利用残高などが該当します。
申込情報と信用情報機関に保管されている内容を照らし合わせ、以下も合わせてチェックします。
- 過去に申込先やグループ企業の金融商品を利用したときの情報
- 信用情報機関に登録されている情報
例えば三井住友銀行のカードローンに申し込んだ人が、過去に住宅ローンやマイカーローンを契約していれば、審査に通るだけの収入があると分かります。
申込情報と提出書類に加え、信用情報も合わせて確認しているため、書類のみでの在籍確認が可能です。
\電話連絡100%なしで借りれる/
在籍確認なしでも審査が甘いカードローンは存在しない
「在籍確認の電話なし=審査が甘い」と思われがちですが、審査が甘いカードローンやキャッシングは存在しません。
金融業者は貸金業法に基づいて利用者に返済能力があるかを確認する義務があり、申込後に厳正な審査が行われます。
在籍確認は審査のうちの1つで、他にも様々な項目で審査が実施されます。
在籍確認以外で審査される項目の例
- 生年月日(年齢制限を守れているか)
- 年収
- 他社借り入れの有無や金額
- 過去支払いを滞納したことがあるか
- 本人確認書類が間違っていないか(有効期限が切れていないか)
- 本人の意思で申し込んでいるか(詐欺防止)
在籍確認の電話がなくても実際は書類で行っているので、審査項目が減ったり、審査が簡易化したりしているわけではありません。
審査スピードが早い消費者金融も効率よくシステム化されているだけなので、嘘の申告や雑な申し込みはやめましょう。
カードローンが定めている申し込み条件をクリアしていて、パートやアルバイトでも年収があれば審査に通れる可能性が高いです。
嘘をついてまで自分の状況をよく見せるのではなく、正しい情報で正直に申し込みしましょう。
「在籍確認完全なし」「審査なし」は違法なので利用しない
貸金業法では、審査なしでの融資や「審査が甘い」といった誇大広告を禁止しています。
法律を守っている正規の金融機関は必ず審査を実施するうえ、「誰でも借りられる」と誤認するような表現は使いません。
禁止されている表現の例
- 在籍確認は一切しない
- 審査が甘いので誰でも借りられる
- 審査なしで借りられる
- 多重債務でも絶対借りられる
上記のように甘い言葉で誘うローンは法律を守っていない違法業者の可能性が高いです。
魅力的に見えても絶対利用せず、正規の金融機関のみを利用しましょう。
この記事で紹介しているカードローンはすべて法律を遵守している金融機関です。
原則電話による在籍確認なしで借入できるカードローン14選【消費者金融・銀行】
原則電話による在籍確認なしで申し込みから契約までできるカードローンは以下の通りです。
| カードローン | 公式サイト | バレずに借りれた人の割合※ | 電話連絡 | 郵送物なし |
|---|---|---|---|---|
|
アコム |
詳細 |
82.4%
|
在籍確認の職場への電話連絡100%なし |
〇 ※原則なし |
 レイク |
詳細 |
81.8%
|
一切なし | 〇 |
 プロミス |
詳細 |
79.6%
|
原則なし | 〇 |
 SMBCモビット |
詳細 |
75.7%
|
原則なし | 〇 |
 アイフル |
– | – | 原則なし | 〇 |
 三井住友カード プレミアムカードローン |
– | – | 原則なし | 〇 |
 PayPay銀行カードローン |
– | – | 原則なし | 〇 |
 アロー |
– | – | なし | 〇 |
 いつも |
– | – | 原則なし | 〇 |
 アムザ |
– | – | なし | 〇 |
 ダイレクトワン |
– | – | 原則なし | △(来店が必要) |
 メルペイスマートマネー |
– | – | なし | 〇 |
 セブン銀行カードローン |
– | – | 原則なし | 〇 |
 みんなの銀行ローン |
– | – | 原則なし | 〇 |
※2026年11月現在
※自社で実施のアンケート参照
100%電話連絡なしと公式サイトに記載されているアコムやレイクを選べば、電話連絡を避けられます。
他にも「原則電話連絡なし」としているカードローンもあり、職場への連絡を避けられる可能性が高いです。
同僚や部下に借り入れしているとバレたくない人は、公式サイトに在籍確認に関する記載がある大手消費者金融を選びましょう。
業界初!アコムは在籍確認の職場への電話連絡が100%なし
| 項目 | 詳細 |
|---|---|
| 公式サイト | 詳細はこちら |
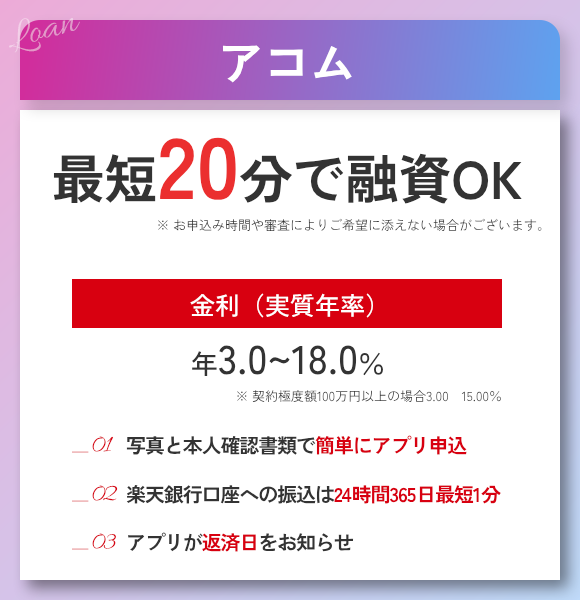
| 金利(年) | 2.4%~17.9% |
| 利用限度額 | 1万円~800万円 |
| 最短融資時間 | 最短20分※ |
| 郵送物なし | 〇※原則なし |
| 無利息期間 | 初回契約の翌日から30日間 |
| 向いている人 | ・絶対に勤務先へ電話をしてほしくない |
※2026年11月現在
※お申し込み時間や審査によりご希望に添えない場合がございます。
| 電話連絡 | 書類提出への変更 | 職場連絡前の事前確認(必要時) |
|---|---|---|
| 100%なし | 書類提出のみでOK | 無し |
アコムは、業界で初めて職場への電話連絡が100%なしに対応した消費者金融です。
公式サイトでも以下の記載があり、在籍確認は申込時に提出した書類をもとに実施してもらえます。
カードローンの審査で勤務先に在籍確認の電話はかかってきますか?
一切、実施しません。
カードローンやクレジットカードの審査で、勤務先へ在籍確認の電話はせず書面やご申告内容での確認を実施します。※いかなる場合においても、電話での在籍確認は実施しませんのでご安心ください。
アコムなら確実に電話連絡を避けられるので、上司や同僚に電話対応を怪しまれたり、バレるリスクはありません。
現在、職場への電話連絡が100%なしなのはアコムとレイクのみ。
- どうしても職場で借り入れがバレたくない
- 少しでもバレるリスクを冒したくない
上記のように、誰にも内緒で借り入れを成功させたい人はアコムへ申し込みましょう。
スムーズに本人確認書類を提出すれば最短20分の融資※も可能
アコムは電話での確認にかかる時間がないため、他よりも早く審査が進みやすいのもメリットのひとつ。
最短20分※融資を受けるなら、申込後スムーズに本人確認書類を提出しましょう。
!ワンポイント
審査に時間がかかる主な原因は、本人確認が進まないことや申込内容の不備です。
本人確認書類がすぐに提出されており、かつ不備やミスがなければ審査はスムーズに進み、最短20分※で融資までたどり着けます。
本人確認書類は申込後に届く案内メールに従い、Webまたはスマホアプリから提出します。
免許証やマイナンバーカードなどの書類をスマホで撮影しアップロードするだけなので、1分程度で完了。
審査通過後は以下の方法で借りれば、申し込んだその日のうちにお金を調達でき、夜の予定があっても間に合わせられます。
- PayPay残高へのチャージ
- スマホATMを利用しコンビニで現金を引き出す
職場の同僚や後輩にお金に困っている場面を見られる心配もありません。
急な接待の資金立替や、付き合いの飲み代やタクシー代も気にせず支払えて、人前で余裕のある姿を保てます。
突然二次会に誘われるなど、突発的な出費が増えやすい人もアコムへ申し込みましょう。
アコムで電話連絡が100%なしにできるのはなぜ?
アコムでは、勤務先への在籍確認の電話がない代わりに、申告内容や以下の書類で勤務先を確認します。
- 健康保険証
- 給与明細書
- 源泉徴収票
- 所属している会社名が入った名刺や社員証
提出する書類で、職場に在籍していて働いていると分かればOKです。
基本は本人確認書類で在籍確認をしますが、確認しきれなかったときは追加の書類提出が求められます。
社名が記載されている書類があればすぐ済むので、念のため用意しておきましょう。
追加で提出できる書類がないか確認されるときも、必ず個人の電話番号にかけられるため職場へは電話が入りません。
徹底して職場への電話連絡を徹底して避けて審査を実施してくれるのが、アコムの強みです。
給与明細は働いていれば多くの人が受け取っているので、在籍確認のためにわざわざ書類を取り寄せる必要もありません。
アコムには守秘義務があるので、提出した書類や名刺の写真が外部に流出することはなく、本人以外からの問い合わせには一切対応しません。
絶対に職場にバレたくない人こそ、本人確認書類と社名が入った給与明細などを準備して、アコムへ申し込みましょう。
レイクは勤務先への連絡が100%なしで無利息期間が365日
| 項目 | 詳細 |
|---|---|
| 公式サイト | 詳細はこちら |
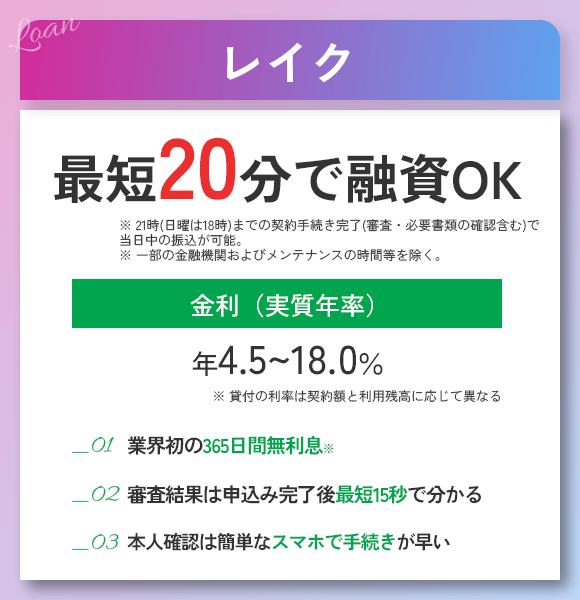
| 金利(年) | 4.5%〜18.0%※ |
| 利用限度額 | 1万円〜500万 |
| 最短融資時間 | 最短6分※ |
| 郵送物なし | 〇 |
| 無利息期間 | 365日間※ |
| 向いている人 | 勤務先への電話を100%避けたい 利息を抑えつつ職場や家族にバレずに借りたい スマホ画面から借り入れを知られるリスクを減らしたい |
※2026年11月現在
| 電話連絡 | 書類提出への変更 | 職場連絡前の事前確認(必要時) |
|---|---|---|
| 100%なし | 書類提出のみ | 無し |
レイクは勤務先への電話連絡一切なしで借りられます。
公式サイトでも「勤務先への連絡は100%行っていない」と明記しており、会社の人に一切バレずに借りたい人向けのカードローンです。
レイクでは、勤務先への在籍確認の電話連絡を100%おこないません。
お客さまのプライバシーには十分な配慮をしておりますので、ご安心ください。
引用:申込み時に自宅や勤務先に連絡は来ますか? – 【レイク公式】よくあるご質問 | お借入れならカードローン・キャッシングのレイク
在籍確認は書類や申告内容をもとに行うため、「とにかく勤務先に電話がくると困る」人でも、レイクなら気にせず申し込めます。
レイクは同僚にスマホ画面を見られてもバレにくい
レイクはスマホアプリのアイコンの着せ替えが可能です。
着せ替え機能があるのは、レイクとアイフルだけ。
スマホでプッシュ通知を受け取るときは選択したアイコンが表示されるので、周囲の目を気にせずスマホを利用できます。
ただし、プッシュ通知の内容まで隠せるとは限りません。
アイコンを変えていても、ロック画面に「返済日」などの通知文が表示されると、会社の同僚や部下に見られて気付かれる可能性があります。
スマホ画面を周囲に見られやすい環境の人は、端末側で通知内容を非表示にする対策もしておきましょう。
レイクには365日間※の無利息期間がある
レイクには365日※の無利息期間があり、大手消費者金融5社の中でも最長です。
例えば20万円借りて毎月6,000円ずつ返済するなら、約5万円分の利息がカットできます。※
| 通常の年18.0% | レイク(365日間無利息) | |
|---|---|---|
| 総利息 | 約8万円 | 約3万円 |
| 総返済額 | 約28万円 | 約23万円 |
※年率18.0%で試算した場合。実際の利息は返済日や利用日数などによって異なることがあります。
365日間無利息※の適用を受ける条件は以下の通り。
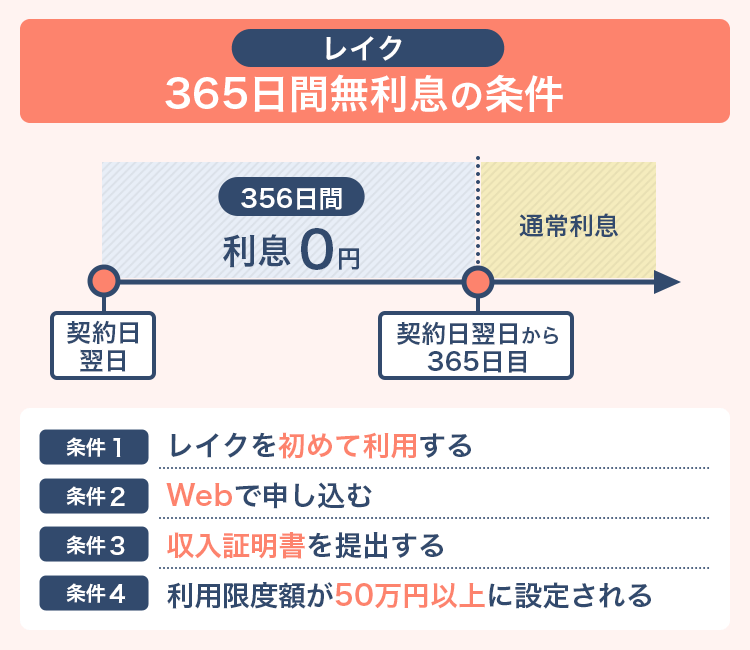
Webで申し込みと契約を行い、収入証明書を提出する必要があります。
提出期限は契約後59日以内ですが、契約時に収入証明書類の提出も同時に済ませましょう。
源泉徴収票と給与明細書は、レイクで在籍確認に使用する書類なので、手元に用意しておけば、借り入れの契約と無利息サービスの適用を一度で済ませられます。
源泉徴収票なら前年分、給与明細なら直近2ヵ月分が既に手元にあれば、会社へ再発行を依頼する必要もありません。
職場に再発行を依頼すると何に必要なのか怪しまれ、バレるきっかけを増やしてしまうため、先延ばしせず、契約時に収入証明書類も準備して臨みましょう。
借り入れによるストレスを限りなく減らしたい人は、レイクへ申し込みましょう。
プロミスは最短3分融資で98%が電話なし!電話連絡が不安な人でも安心

| 項目 | 詳細 |
|---|---|
| 公式サイト | 詳細はこちら |
| 金利(年) | 2.5%~18.0% (新規契約が対象) |
| 利用限度額 | 1万円~800万円 |
| 最短融資時間 | 最短3分※ |
| 郵送物なし | 〇 |
| 無利息期間 | 最大30日間※ |
| 向いている人 | 在籍確認なしで借りられるか早く知りたい 審査に通るか不安な人 |
※2026年11月現在
| 電話連絡 | 書類提出への変更 | 職場連絡前の事前確認(必要時) |
|---|---|---|
| 原則なし(98%実施なし) | 相談可 | あり |
プロミスは最短3分審査も可能で、在籍確認も原則なしとしています。
プロミスで電話による在籍確認が行われたのは2%※のみで、98%の人が電話なしで借り入れしています。
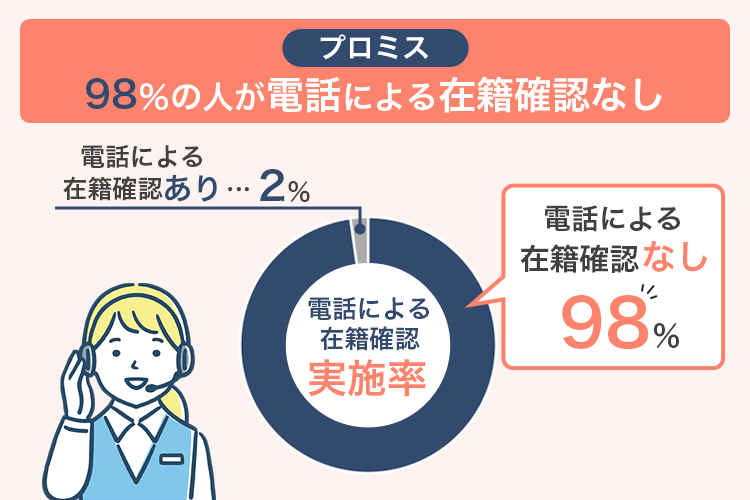
在籍確認なしで借りる
※参考:プロミス公式サイト
プロミスで在籍確認の電話があるのはどんな時?
プロミスで在籍確認の電話が発生する原因と対策は以下の通りです。
| 在籍確認が発生する要因 | 対策 |
|---|---|
| 会社への在籍を証明する書類が提出できない | 収入証明書や社員証を用意しておく |
| 申込内容に不備がある | 申込前にミスがないかダブルチェックをしてから申し込む |
| 勤続年数が短い、もしくは転職直後 | 勤務し始めてから3ヶ月以上経過後に申し込む |
在籍確認の電話が発生する可能性が最も高いのは、勤め先への在籍を証明する書類が準備できない人です。
書類が準備できないと会社への在籍を証明できないため、職場に電話をかけて確認せざるを得なくなります。
以下の会社名が入った書類を提出すれば、電話での在籍確認はなしになります。
- 直近の給与明細書
- 源泉徴収票
- 社員証
- 雇用契約書
アルバイト・パートは社員証や雇用契約書がない場合もありますが、給料明細書なら用意可能です。
在籍確認の電話をなしにしたい人は、申込時に入力ミスがないか確認し、社名が入った書類をいくつか用意しておきましょう。
【プロミスに聞いてみた】事前連絡の方法と電話を避けるポイント
プロミスの公式サイトには「審査状況によりお電話が必要な場合でも、お客さまの承諾を得ずにおかけすることはありません。」の記載があります。
本当に電話がかかってくるのかをプロミスに問い合わせたところ、「本人への連絡は個人の状況によって電話やメールで行う」と回答がありました。
電話がかかってきて家族にバレるのが不安な人は、申込後にプロミスコールへ電話しておきましょう。
「個人の連絡先への電話も避けたい」「追加で必要な書類があったらメールで連絡をしてほしい」と伝えるのがおすすめです。
プロミスコールでは審査待ちのユーザーに対しても可能な限り要望を聞いてもらえます。
プロミスから電話がかかってくる前に、申し込み直後に電話するのがポイントです。
個人の連絡先への電話も避けたいとき
- プロミスにWebから申し込みをする
- Webまたはアプリから本人確認書類を提出する
- 書類の提出後、すぐにプロミスコールへ電話をする
- 連絡はメールで実施してほしいことを伝える
プロミスは、審査時間が最短3分と大手消費者金融の中でも最速です。審査時間の長いカードローンを選ぶと、申込フォームを送信した後いつ電話が入るか分かりません。
審査結果が出るまで「電話連絡が入るかもしれない」と心配しながら待つ必要があります。
一方最短3分で審査が終わるプロミスは、電話連絡があるか不安に思いながら待ちたくない人に最適です。
大事な仕事中に「借りられるかどうか」を何時間も気にする必要がありません。
在籍確認なしで借りられるか早く知りたい人は、プロミスに申し込みましょう。
SMBCモビットは連絡なしで最短15分での審査も可能

| 項目 | 詳細 |
|---|---|
| 公式サイト | 詳細はこちら |
| 金利(年) | 3.0%~18.0% |
| 利用限度額 | 1万円~800万円 |
| 最短融資時間 | 最短15分※ |
| 郵送物なし | 〇 |
| 無利息期間 | ― |
| 向いている人 | 郵送物もなしで借りたい 15分程度で審査を終わらせて欲しい |
※2026年11月現在
| 電話連絡 | 書類提出への変更 | 職場連絡前の事前確認(必要時) |
|---|---|---|
| 原則なし | 相談可 | あり |
SMBCモビットは電話による在籍確認なしで申し込めて、最短15分での審査も可能です。
審査で電話が必要と分かっても同意を得た上で行われるため、知らないうちに職場に電話がかかってくるリスクはありません。
職場への電話連絡前に同意の確認があるときは、申込者本人宛てに電話またはメールがくる可能性が高いです。
電話がきて周囲にバレたくない人は、申込前にモビットコールセンターへ電話し、本人への連絡をメールにしてもらえないか聞いておきましょう。
SMBCモビットで申し込みから電話連絡が入るまでの流れ
- (自分宛に電話をされたくない人は)申込前にモビットコールセンターへ電話
- 連絡方法の確認とメール連絡をもらえるように頼む
- Webやアプリから申し込む
- 審査
- (職場への電話が必要と判断された場合)本人へ事前同意のメールが入る
- 職場に在籍確認の電話が入る
重要な会議や商談中、出張中など席を外している間に電話があると困る人は、確実に自分がいる日時にかけてもらうようお願いしておくのも手です。
SMBCモビットの電話は個人名でかかってくるうえ、カードローンの件だとは一切伝えません。
本人が電話に出たときは「○○です」と名前を名乗れば終わりで、不在時に本人以外が出たとしても「○○は席を外しております」など在籍している旨がわかれば完了します。
それ以上余計なことは話さず終話するため、電話は1分程度で済みます。
周囲から電話の内容を聞かれたときは、賃貸の保証会社やクレジットカード会社からの電話だと伝えましょう。
SMBCモビットは職場だけでなく家族にもバレにくい
SMBCモビットは職場だけでなく原則自宅への電話連絡も行っておらず、郵送物もなしにできるので家族にもバレにくいです。
趣味やギャンブルでお金を使ってしまい、お金を借りなければならない状況を隠したい人にも適しています。
職場だけでなく、家庭内での自分の立場や信用も守れるのが大きなメリット。
アプリから申し込めばカードレス取引も可能なので、カードが自宅に届いてバレるリスクもなくせます。
アプリでの申込時に書類提出画面で以下①②どちらかの手続きを行うだけでOK。
- マイナンバーカードで本人確認
- オンライン本人確認
マイナンバーカードは、ICチップをスマホで読み取るだけなので手間がかかりません。
マイナンバーカードがない人も、スマホのカメラで本人確認書類と自分の顔を撮影してアップロードするだけです。
手続きは5分もかからず行えるので、家族が出かけている隙や仕事の休憩中、1人になれるタイミングでササっと対応できます。
誰にもバレずすみやかに審査を進めたいなら、SMBCモビットへWebから申し込みましょう。
アイフルは99.1%が職場への電話なしでスマホを見られてもバレにくい

| 項目 | 詳細 |
|---|---|
| 金利(年) | 3.0%~18.0% |
| 利用限度額 | 1万円~800万円 |
| 最短融資時間 | 最短9分※ |
| 郵送物なし | 〇 |
| 無利息期間 | 最大30日間※ |
| 向いている人 | 電話が入る可能性を少しでも減らしたい スマホを見られてバレるリスクを避けたい |
※2026年11月現在
| 電話連絡 | 書類提出への変更 | 職場連絡前の事前確認(必要時) |
|---|---|---|
| 原則なし(99.1%実施なし) | 相談可 | あり |
アイフルは電話による在籍確認なしで借り入れできる可能性が高い消費者金融です。
実際に、99.1%の人が電話での在籍確認を実施していないと明記しています。
お申込みの際に自宅・勤務先(会社)へのご連絡は行っていません。
在籍確認が必要な場合でも、お客様の同意がない限り実施しません。実際、99.1%のお客様には、 電話での在籍確認を実施しておりません。
申込時に勤務先への電話連絡を受けた人は0.9%で、1,000人審査を受けて9人しか電話連絡が入っていない計算です。
原則在籍確認なしとはいえ連絡が入るのではと不安な人でも申し込みやすいです。
在籍確認が必要でも、必ず本人の同意を得て行うため、いきなり勤務先には電話しません。
アイフルへ申し込んだ直後は、自分のスマホ宛に電話が来ないかこまめに確認しておきましょう。
審査結果連絡方法もメールで入るので、家族や同僚に審査結果連絡の電話を聞かれる心配はありません。
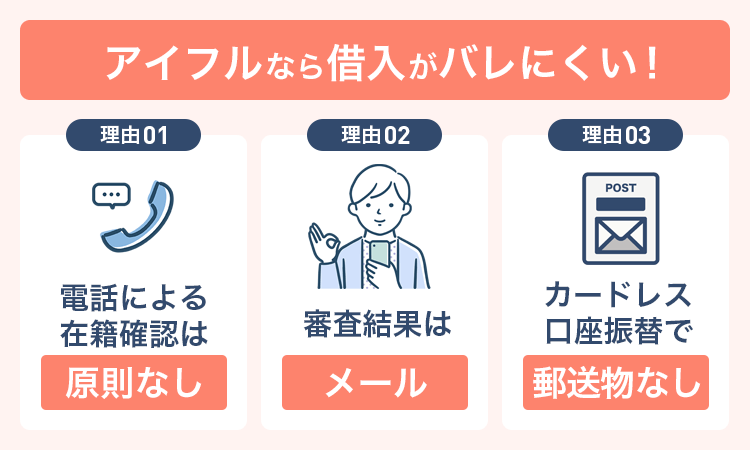
アイフルでは、契約の際にカードレスを選択して口座振替登録をすれば郵送物なしにできます。
ローンカードや契約書が見つかって家族にバレるリスクも減らせるので、職場だけでなく家族にも黙って借りたい人におすすめ。
- 趣味でお金を使いすぎていることを妻や夫に知られたくない
- 家族に黙って欲しいものを買いたい
- 親にバレず遊びや買い物のお金を借りたい学生
上記のように誰にもバレたくない事情がある人は、アイフルへ申し込みましょう。
アイフルは申込時だけでなく、契約後も自宅・勤務先へ原則電話が来ないのも安心ポイント。
忘れた頃に電話が来てバレる心配もないため、常に連絡を警戒しながら過ごすストレスもありません。
契約後も勤務先への連絡を防ぐために、以下のポイントを意識しておきましょう。
- 返済方法は自動引落にしておく
- 遅れそうだと分かった時点で、早めに「返済日の延期」の手続きをする
- アイフルから自分の携帯へ連絡が来たら無視しない
アイコンが7種類から選べてスマホ画面を見られてもバレにくい
アイフルはスマホアプリのアイコンの着せ替えが可能で、全7種類の豊富なデザインから選択可能です。
うっかり職場の人にローンアプリを見られて借り入れがバレるリスクを限りなくゼロにできます。
例えば以下のように、職場でスマホを見られる機会が多い人に向いています。
- 会議中にスマホでカレンダーやメールを確認する
- 部下にGoogleマップや資料を見せる
- 昼休みや移動中に同僚と並んでスマホを見る
- 接待や飲み会の店を検索する
- 同僚や部下とのランチや会食の支払いで決済アプリを開く
- 職場の飲み会後にタクシー配車アプリを利用する
- デスクにスマホを置いて席を外しているときに、上司や部下が資料を置きにくる
特に、以下3種類のデザインはスマホ画面を周囲に見られてしまってもローンアプリだとは分かりにくいデザインです。
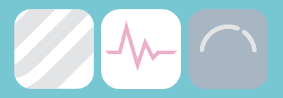
真ん中のデザインは、株価のアプリだと誤魔化しやすく、見られたあとのリカバリーも難しくありません。
スマホからの職場バレ対策も徹底したい人は、アイフルを利用しましょう。
三井住友カード プレミアムカードローンは在籍確認がない三井住友カード会員専用の商品
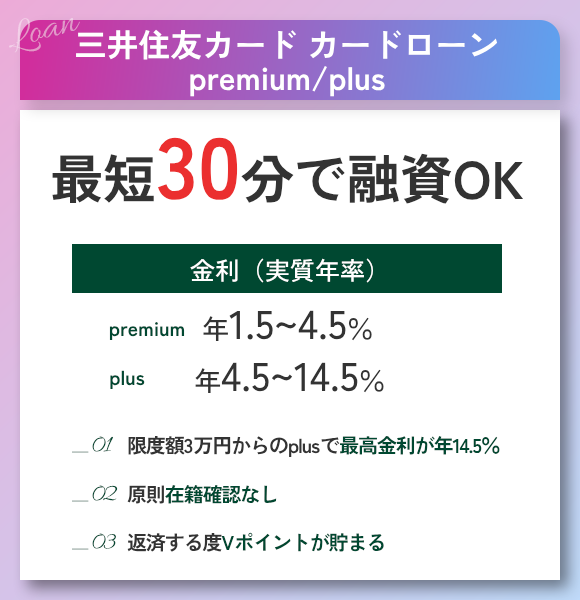
| 項目 | 詳細 |
|---|---|
| 金利(年) | 1.5~14.5% |
| 利用限度額 | 3万円~999万円 |
| 最短融資時間 | 最短30分 |
| 郵送物なし | 〇 |
| 無利息期間 | ― |
| 向いている人 | 三井住友カード会員 |
※2026年11月現在
三井住友カード プレミアムカードローンは、原則電話による在籍確認なしを明記している、三井住友カード会員専用の商品です。
金利は最大14.5%で、消費者金融から借りるよりも利息負担を減らせます。
金利14.5%で30万円借り、5年間で返済したときの利息総額は以下の通り。
| カードローン | 利息 |
|---|---|
| 三井住友カード プレミアムカードローン | 123,500円程度 |
| SMBCモビット | 157,100円程度 |
三井住友カード プレミアムカードローンなら、33,600円利息負担を減らせます。
ただし以下の申し込み条件があり、一般的なカードローンより少しハードルが高く設定されています。
- 三井住友カード発行のクレジットカードを保有している(家族カードNG)
- 三井住友カードの提携ローンを契約中
- 収入に対して多額の負債を抱えていない
特に、消費者金融にはない債務についての条件があります。
2~3社以上の多重債務や、多額の借り入れがある人は審査に通過できない可能性が高いです。
在籍確認を避けたい人で、これまでカードローンの利用経験がない人は三井住友カード プレミアムカードローンを利用しましょう。
PayPay銀行カードローンは周りにバレる可能性を減らしつつ利息負担を減らしたい人向け
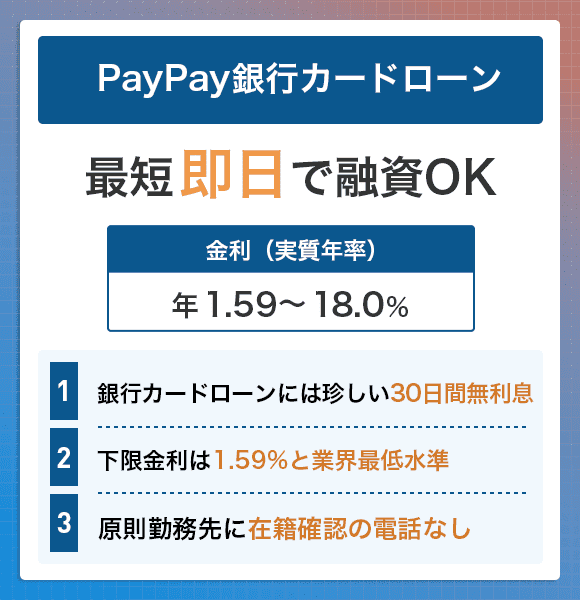
| 項目 | 詳細 |
|---|---|
| 金利(年) | 1.59%~18.0% |
| 利用限度額 | 10万円~1,000万円 |
| 最短融資時間 | 最短即日 |
| 郵送物なし | 〇 |
| 無利息期間 | 初回借入日から30日間 |
| 向いている人 | 周りにバレずに借り入れたい人 利息の支払いを少しでも減らしたい人 |
※2026年11月現在
PayPay銀行カードローンは、銀行カードローンでは珍しい無利息期間があり、原則在籍確認の電話連絡なしと明記されているカードローンです。
下限金利は1.59%と業界最低水準を誇っているのに加え、初めて借りる場合は初回借入日から30日間の無利息期間を設けています。
そのため初めて借りる場合は、どれだけ借りても30日以内に返済すれば利息の支払いは0円。
在籍確認なしで、利息負担を少しでも減らしたい人におすすめのカードローンです。
PayPay銀行カードローンの返済方式は3種類あり、返済負担を考えて自分で選択できます。
| 返済方式 | 最低返済額 | おすすめな人 |
|---|---|---|
| ゆとりコース | 1,000円 | 毎月の支払い負担を減らしたい人 |
| 標準コース(A) | 3,000円 | ゆとりコースより早めに返済したい人 |
| 標準コース(B) | 10,000円 | 短期間で返済したい人 |
返済額は、返済日前日の最終残高により決定します。
ゆとりコースなら、月の最低返済額は1,000円で済みます。
毎月の支払い負担を減らしたい人はゆとりコースを選びましょう。
また、標準コース(B)は毎月の返済額が10,000円からと大きい分、短期間での返済が可能です。
コースは随時自分で変更できるので、支払い負担や支払い期間を考えて選択しましょう。
PayPay銀行カードローンは原則在籍確認の電話連絡なしを明記
PayPay銀行カードローンは、原則勤務先への在籍確認の電話連絡なしを明記しています。
【カードローン】ローンの申し込みをした場合、勤務先や携帯電話に電話がかかってきますか。
原則として勤務先に在籍確認のお電話はいたしません。
審査の状況によっては、一部のお客さまの勤務先電話番号に「銀行名+担当者名」で在籍確認のお電話をする場合がございます。
その他、提出書類の内容確認や融資内容のご説明のために勤務先や携帯電話にご連絡をする場合がございます。
引用:【カードローン】ローンの申し込みをした場合、勤務先や携帯電話に電話がかかってきますか。 | よくあるご質問(個人のお客さま) – PayPay銀行
もし審査の状況により電話連絡が必要な場合でも、「PayPay銀行の○○です。」と連絡が来ます。
銀行名で連絡がくるため、もし自分以外の誰かが取り次いだとしてもカードローンだとバレる可能性は低いです。
またATMで借り入れる際もキャッシュカードを使用して現金を引き出すので、借り入れをしていると思われることはありません。
在籍確認やローンカードなどで借り入れが周りに知られてしまう不安がある人は、PayPay銀行カードローンを利用しましょう。
アローはアプリ申し込みなら独自審査により電話なしを叶えられる

| 項目 | 詳細 |
|---|---|
| 金利(年) | 14.95%~19.94% |
| 利用限度額 | 200万円まで |
| 最短融資時間 | 最短45分 |
| 郵送物なし | 〇 |
| 無利息期間 | ― |
| 向いている人 | アプリで電話を避けて申し込みを完結したい |
※2026年11月現在
アローはアプリ申し込みならWeb完結可能で、在籍確認なしを叶えられる金融会社です。
ただしアプリか郵送での書類提出を必須としているため、大手消費者金融と比較すると申し込みに手間がかかるデメリットがあります。
アローの申し込み方法には以下の2種類。
| 申し込み方法 | 郵送物なし | 契約方法 | 最短審査時間 |
|---|---|---|---|
| アプリ | 〇 | Web | 最短45分 |
| Web | × | 書類を郵送 | 最短45分 |
アプリで申し込めば必要書類の送信や契約がすべてアプリ上で完結します。
Webで申し込むと書類の提出はWebで対応できますが、契約の際は書類を取り交わさなければいけません。
「自宅に郵送物があると借り入れがバレそう」「手間をかけたくない」といった人は、アプリから申し込んでWeb完結しましょう。
アローの借り入れ方法は振込融資のみです。
カードの発行はなく、カードを見られて借り入れがバレる心配はありません。
振込依頼は会員マイページからできて、手間をかけずに手続きできます。
アローは審査基準が分かりやすい
アローは申し込みができる人の条件を以下の通り詳細に定めていて、審査基準が分かりやすいです。
- 1年以内にアローで審査に落ちていない
- 22歳以上71歳未満
- 収入があり健康保険に加入している
- 勤続年数6ヶ月以上
- 他社借入額が年収の3分の1を超えていない
- 他社借入の返済が遅れていない
- 収入証明書類を提出できる
多くの消費者金融が20歳以上を融資の対象としていますが、アローは21歳以下の人は利用できません。
勤続年数や他社借入の返済状況も明確に言及されているので、審査に通るか不安な人も申し込むか判断しやすいです。
審査の基準が明確な分、書類に不備があったり、わからない項目があった場合、審査段階で電話によって確認される可能性も。
上記の審査基準を書類によって証明できる人には向いていますが、極力在籍確認を無くしたいと考えているなら電話連絡なしの実績がある大手消費者金融へ申し込みましょう。
いつもは原則勤めの確認を電話で行わないと公式サイトに明記
| 項目 | 詳細 |
|---|---|
| 金利(年) | 4.8%~20.0% |
| 利用限度額 | 1万円~500万円 |
| 最短融資時間 | 最短45分 |
| 郵送物なし | 〇 |
| 無利息期間 | 最大60日間※ |
| 向いている人 | 原則電話や郵送物なしを明記している消費者金融で借りたい |
※2026年11月現在
いつもは原則勤めの確認を電話では行わないと公式サイトに明記している、電話の有無が不安な人も申し込みやすい消費者金融です。
申し込みの際に電話を受けた利用者は1%のみで、電話連絡を受ける可能性は低いと予想できます。
ただし申し込みの途中で必要書類の確認や契約内容の説明を行う電話が個人宛てに入るので、聞かれると困る人は周りに人がいないときに申し込みましょう。
カードの発行や郵送物もないため、ローン申し込み手続きやカードの保有によって借り入れがバレるのではないかと不安な人も利用しやすいです。
契約書類はセブン-イレブン内のマルチプリンタで出力して入手します。
コンビニなら仕事帰りや用事のついでに寄りやすく、記入後はファックスやメールで送信できて郵送する手間もかかりません。
勤務先への電話連絡も郵送物も避けて申し込みたい人は、いつもを利用しましょう。
返済は自分が希望する日時を指定でき、給料日の直後も選べます。
約定日を含む前後10営業日が返済期間となるので、当日の手続きが難しいときでも無理なく返済できます。
返済方法は振り込みで、PayPay銀行から振込返済すれば手数料がかかりません。
負担を抑えていつもを利用したい人は、PayPay銀行に口座を開設しましょう。
アムザはPCメールのアドレスがあれば電話連絡なしで申し込める
| 項目 | 詳細 |
|---|---|
| 金利(年) | 15.0%~20.0% |
| 利用限度額 | 5万円~100万円 |
| 最短融資時間 | 最短即日 |
| 郵送物なし | 〇 |
| 無利息期間 | ― |
| 向いている人 | PCメールアドレスを持っている |
※2026年11月現在
アムザは審査結果連絡を受けるためにPCメールアドレスが必要なので、PCメールのアドレスがある人は在籍確認なしで申し込み可能です。
アムザの在籍確認は原則健康保険証※の確認によって行われます。
申込内容確認のために電話連絡が入るケースはあっても、勤務先への電話連絡は原則行われません。
連絡先は指定できるので、携帯電話の番号を記載すれば家族が電話に出る心配なく申し込みを完了できます。
アムザは「アプリを利用せず在籍確認もなしに申し込みたい」「連絡先を指定したい」といった人でも利用しやすい消費者金融です。
アムザは申込前のフォローも手厚く、問い合わせフォームから相談できます。
無理のない返済計画や不安な点に関して相談できるので、「利息が不安」「借り入れ自体に漠然とした不安がある」といった人も申し込むか判断しやすいです。
相談に対する返答はメールでも受け取れ、電話連絡が不安な人も無理なく連絡を入れられます。
※2025年12月2日以降、健康保険証を本人確認書類として使用できない可能性があります。
ダイレクトワンは申告内容や書類を元に手続きを実施すると明記されている
| 項目 | 詳細 |
|---|---|
| 金利(年) | 4.9%~18.0% |
| 利用限度額 | 1万円~300万円 |
| 最短融資時間 | 最短即日 |
| 郵送物なし | △(来店が必要) |
| 無利息期間 | 最大55日間 |
| 向いている人 | 申告内容や書類を元に確認して欲しい |
※2026年11月現在
ダイレクトワン公式サイトで「申告内容や書類を元に在籍を確認する」と案内している消費者金融です。
必要に応じて書類を提出すれば電話が掛かってこない可能性もあり、電話が入る可能性をできるだけ減らしたい人に向いています。
審査を実施した結果電話が必要になったときは事前に相談してくれるので、社員証や源泉徴収票などの追加提出で対応できないか相談しましょう。
ダイレクトワンは店頭での申し込みにも対応していて、返済が不安な人や相談しながら申し込みたい人も利用しやすいです。
ダイレクトワンの店舗がある地域は以下の通り。
- 静岡県
- 山梨県
- 東京都
- 神奈川県
- 愛知県
来店すれば郵送物も送られないので、郵送物を避けたい人も来店で契約しましょう。
ダイレクトワンでは最大55日間の無利息期間が設けられています。
多くのカードローンで無利息期間は最大30日のため、利息の軽減効果を高めたい人にもぴったりです。
20万円借りたとすれば、1,000円程度利息の軽減効果が大きくなります。
| 無利息期間 | 軽減できる利息の目安 |
|---|---|
| 55日間 | 4,250円程度 |
| 30日間 | 3,000円程度 |
在籍確認を書類で行って欲しい人や、無利息期間の適用で利息の軽減効果を高めたい人は、ダイレクトワンを選びましょう。
メルペイスマートマネーは本人確認が済んでいれば電話不要で申し込める
| 項目 | 詳細 |
|---|---|
| 金利(年) | 3.0%~15.0% |
| 利用限度額 | 5,000円~80万円 |
| 最短融資時間 | 最短1~2日 |
| 郵送物なし | 〇 |
| 無利息期間 | 初回返済分の利息相当分をポイントで還元 |
| 向いている人 | メルカリユーザーで本人確認が済んでいる |
※2026年11月現在
メルペイスマートマネーは、フリマアプリメルカリで本人確認が済んでいれば電話不要で申し込みできるローン商品です。
メルカリの利用状況から信用度や安定収入を測れるため、電話による在籍確認が必要ありません。
メルカリアプリから手軽に申し込め、以下の方法で借り入れできます。
- メルペイ残高への入金
- 借り入れ後に自動で銀行口座へ振り込み
メルペイ残高に振り込んでもらえば、メルペイによる支払いやメルカリ内で商品の購入に利用できます。
「実店舗で欲しいものがあるけれどお金が足りない」「メルカリで欲しいものがあるのに残高が不足している」といったとき、すぐに対応可能です。
借り入れ後に自動で銀行口座に振り込んでもらう機能もあり、引き落としに備えたいときにも対応できます。
メルカリユーザーで本人確認が済んでいる人は、メルペイスマートマネーを活用しましょう。
メルペイスマートマネーの審査基準にはメルカリの利用実績も含まれる
メルペイスマートマネーは審査基準の1つにメルカリの利用実績があり、メルカリを頻繁に利用していると有利になる傾向です。
メルペイスマートマネーの申込画面を見ると現在の自分の金利が分かり、他のローンと比較できます。
例えばメルカリで頻繁に出品している人は「売上金によって無理なく返済できる」と判断され、信用を得やすい傾向です。
頻繁に購入している人は、商品を購入できるだけの余裕があると判断されます。
ただし発送や支払いに遅れがある、たびたびトラブルを起こすなどの問題があれば、支払いの約束を守れない人と判断されて警戒されがちです。
金利が低い人ほど信用を得ていると判断できるため、審査が不安なら申込前に金利を確認しましょう。
セブン銀行カードローンは在籍確認不要な銀行カードローンを希望する人向き
| 項目 | 詳細 |
|---|---|
| 金利(年) | 12.0%~15.0% |
| 利用限度額 | 10万円~300万円 (新規契約時50万円まで) |
| 最短融資時間 | 最短翌日 |
| 郵送物なし | 〇 |
| 無利息期間 | ― |
| 向いている人 | 電話による在籍確認なしの銀行カードローンで借りたい |
※2026年11月現在
セブン銀行カードローンは、電話による在籍確認なしの銀行で借りたい人に向いています。
セブン銀行カードローンなら、「普段利用している銀行でお金を借りたい」「消費者金融には何となく不安がある」といった人でも無理なく利用できます。
セブン銀行カードローンはローン専用カードが発行されず、以下3つの方法で借り入れできます。
- キャッシュカードでATMからお金を引き出す
- アプリを利用してスマホATM取引で借りる
- 振込融資
キャッシュカードと兼用ならカードを持ち歩いていてもお金を借りるとは思われにくく、アプリを利用してATMで借りればカードを管理する手間もかかりません。
利用できるATMはセブン銀行ATMのみのため、セブン-イレブンを利用する機会が多い人に使いやすいです。
振込融資を依頼するとセブン銀行の普通預金口座に入金されます。
原則電話による在籍確認なしの銀行カードローンで借りたい人や、セブン-イレブンに寄ったついでに借り入れしたい人は、セブン銀行カードローンを選びましょう。
振込融資なら1円単位で借り入れできる
振込融資なら借り入れは1円単位で、本当に必要な金額のみの借り入れが可能です。
借り入れ単位が1,000円なら、100円必要なときも1,000円借りなければいけません。
金利年15.0%とすれば、100円の借り入れなら1円程度の利息で借り入れできます。
| 借入額 | 利息 |
|---|---|
| 100円 | 1円程度 |
| 1,000円 | 10円程度 |
本当に必要な金額のみ借り入れしたい人も、セブン銀行カードローンを利用しましょう。
みんなの銀行ローンは年収と勤務先情報の入力のみで申し込める
| 項目 | 詳細 |
|---|---|
| 金利(年) | 1.5%~14.5% |
| 利用限度額 | 10万円~1,000万円 |
| 最短融資時間 | 最短即日 |
| 郵送物なし | 〇 |
| 無利息期間 | ― |
| 向いている人 | 年収と勤務先情報の入力だけで申し込みの手続きをしたい |
※2026年11月現在
みんなの銀行ローンは原則電話による在籍確認なしで、年収と勤務先情報の入力をすれば申し込み手続きが完了します。
申込時の情報入力が最低限で済み、忙しい人でも申し込みやすいです。
みんなの銀行はすべてスマホがあれば完結できる銀行アプリで、シンプルな手続きによるお金の管理を目指しています。
口座開設もスマホがあれば即日対応でき、ATMでの入出金もセブン銀行ATMでアプリを利用して行う仕組みです。
ローンの申し込みには普通預金口座が必要でも、持っていなければスマホから手軽に口座開設を行った上でローンの申し込みへと進めます。
ローンの申し込みも極力手軽に行えるよう、年収と勤務先情報を入力するだけです。
一次審査が完了した時点で金利と利用限度額が表示されるため、納得してから審査を継続するか判断できます。
借り入れ手続きも以下のドラッグ&ドロップで行えてスムーズです。
- アプリのアイコンからBanking画面に進む
- ローンをタップする
- ドラッグ&ドロップでローンから普通預金口座に移動する
- 借入金額の入力画面が表示される
- 借入額を入力したら融資が実行される
極力手間や時間をかけずに申し込みから借り入れまで行いたい人は、みんなの銀行ローンを利用しましょう。
電話での在籍確認なしにはできなくても相談に乗ってもらいやすい借入先
電話による在籍確認なしにはできなくても、相談に乗ってもらいやすい借入先は以下の12ヶ所です。
| カードローン | 金利(年) | 利用限度額 | 郵送物なし | 無利息期間 | 向いている人 |
|---|---|---|---|---|---|
| フクホー | 7.3%~20.0% | 5万円~200万円 (新規契約時50万円まで) |
△ (郵送または電子で契約) |
― | 申込時点では電話を受けたくない |
| ベルーナノーティス | 4.5%~18.0% | 1万円~300万円 | × | 何度でも14日間※ | 在籍確認やカードローンの利用が不安な女性 |
| セントラル | 4.8%~18.0% | 1万円~300万円 | △ (自動契約機への来店が必要) |
最大30日間 | 相談の上で在籍確認の方針を決めて欲しい |
| VIPローンカード | 1.5%~17.8% | 10万円~800万円 | 〇 | ― | 電話での確認が難しいときに相談できて金利が分かりやすいところで借りたい |
| アスト | 14.9285%~17.9215% | 5万円~100万円 | 〇 | ― | 電話以外での在籍確認も提案してくれるローンに申し込みたい |
| LINEポケットマネー | 3.0%~18.0% | 3万円~300万円 | 〇 | 契約後30日間 | LINEアプリ内ですべて完結させてバレるリスクを減らしたい 借り過ぎを防ぎながら少額だけ借りたい |
| 楽天銀行スーパーローン | 1.9%~14.5% | 10万円~800万円 | × ※ローンカード郵送あり |
なし | 楽天ユーザーで楽天会員ランクが高い |
| バンクイック | 1.4%~14.6% | 10万円~800万円 | 〇 | ― | 在籍確認を電話ではなく書類で行う可能性のある銀行で借りたい |
| 三井住友銀行のカードローン | 1.5%~14.5% | 10万円~800万円 | 〇 | ― | 在籍確認が不安なときに問い合わせが可能な銀行に申し込みたい |
| 横浜銀行カードローン | 1.5%~14.6% | 10万円~1,000万円 | × | ― | 原則、在籍確認の電話に代えて、書類の提出による確認を希望する人 |
| オリックス銀行カードローン | 1.7%~14.8% | 10万円~800万円 | × | 最大30日間 | 借り入れの可能性があるときのみ在籍確認の電話連絡を受けたい |
| イオン銀行カードローン | 3.8%~13.8% | 10万円~800万円 | 〇 | 最大30日間 | 在籍確認なしで借りたい専業主婦 |
原則電話による在籍確認を実施するカードローンでも、書類提出への変更や在籍確認実施時の配慮について相談できるケースがあります。
「プライバシーを守りながら資金調達したい」「銀行カードローンで借りたい」といった希望がある人は、在籍確認について相談しやすい借入先に申し込みましょう。
フクホーは申し込みの時点では電話なしの借入先
| 項目 | 詳細 |
|---|---|
| 金利(年) | 7.3%~20.0% |
| 利用限度額 | 5万円~200万円 (新規契約時50万円まで) |
| 最短融資時間 | 最短即日 |
| 郵送物なし | △(郵送または電子で契約) |
| 無利息期間 | ― |
| 向いている人 | 申込時点では電話を受けたくない |
※2026年11月現在
フクホーは、申し込んだ時点では電話による在籍確認がありません。
フクホーの審査は以下の流れで進み、在籍確認が実施される前に相談できます。
- 申込フォームに必要事項を入力
- 審査結果をメールまたは電話で連絡
- 在籍確認に対する要望を聞き取った上で勤務先に電話連絡
- 郵送または電子で契約
在籍確認が実施されるのは、申込フォームの送信が終わって審査結果が出た後です。
在籍確認実施前に連絡が入って要望を聞いてくれるため、「書類に変更できないか相談したい」「自分がいる時間に掛けて欲しい」といった相談ができます。
フクホーは申込時点で他社借入を延滞している人や過去の借り入れを放置している人でなければ、申し込みの対象です。
「数年前に延滞したけれど完済していて、今は返済できる状態にある」といった人でも相談できます。
ただしフクホーは自営業者や会社役員には融資を行っていません。
パートやアルバイトは利用可能で、正社員や派遣社員も含めて給与所得者を融資の対象としています。
在籍確認実施前に連絡を入れてくれる貸金業者で借りたい人や、完済はしているものの長期滞納があって不安な人はフクホーを選びましょう。
ベルーナノーティスはレディースローンがあり女性も在籍確認の相談がしやすい
| 項目 | 詳細 |
|---|---|
| 金利(年) | 4.5%~18.0% |
| 利用限度額 | 1万円~ 300万円 |
| 最短融資時間 | 最短24時間 |
| 郵送物なし | × |
| 無利息期間 | 何度でも14日間※ |
| 向いている人 | 在籍確認やカードローンの利用が不安な女性 |
※2026年11月現在
ベルーナノーティスには以下の特徴があり、在籍確認が不安な女性も相談しやすいです。
- レディースローンがある
- 女性オペレーターが対応する専用ダイヤルを設けている
- 女性の利用者が全体の69%※
レディースローンは女性に配慮したローンで、男性相手では話しにくい人向けに女性オペレーターが対応してくれる専用ダイヤルを設けています。
女性への融資を得意としているため、女性の利用者が全体の69%を占めているのが特徴。
在籍確認に関する配慮もあり、不安のある人は相談に乗ると公式サイトで案内しています。
在籍確認が不安な女性はベルーナノーティスを利用しましょう。
ベルーナノーティスには何度でも適用される無利息サービスがある
ベルーナノーティスには、以下の条件を満たすと何度でも適用される無利息サービスがあります。
- 初回借入または前回の借入日から3ヶ月以上経過した借入時
- 前回の借り入れを完済している
初回契約者は14日間無利息の適用を受けられます。
2回目以降の借入時も、前回の借り入れから3ヶ月以上経過し、借りたお金を完済していれば、14日間無利息の対象です。
生活費の足しに少額ずつ借りたい女性にも嬉しいサービス。
利息負担を軽減しながら繰り返しカードローンを利用したい人も、ベルーナノーティスに申し込みましょう。
セントラルは利用者と話してから在籍確認の方針を決定する
| 項目 | 詳細 |
|---|---|
| 金利(年) | 4.8%~18.0% |
| 利用限度額 | 1万円~ 300万円 |
| 最短融資時間 | 最短即日 |
| 郵送物なし | △(自動契約機への来店が必要) |
| 無利息期間 | 最大30日間 |
| 向いている人 | 相談の上で在籍確認の方針を決めて欲しい |
※2026年11月現在
セントラルは申し込みを受けた後、一度利用者と話してから在籍確認の方針を決定する消費者金融です。
いきなり勤務先に電話が入ると不安な人でも、相談した後で連絡してもらえば落ち着いて対処できます。
公式サイトで「基本的には電話連絡を入れる」と案内しているため、電話連絡を避けるのは難しいです。
電話はあってもいいけれど、在籍確認に対処する時間が欲しい人に向いています。
セントラルはローン専用カードを発行していて、セブン銀行ATMで借り入れや返済が可能です。
他社では振込融資に限られるケースもあり、「外出先ですぐ現金を引き出したい」といったときに不便な可能性も。
ローン専用カードがあれば、必要なときすぐに現金を引き出せます。
利用できるのがセブン銀行ATMのため、出張先や旅行先でATMを探す手間もかかりません。
セントラルは平日14時までに申し込めば、当日中に振込融資で借り入れできる可能性があります。
土日祝日に申し込みたいときは、自動契約機なら対応可能です。
在籍確認実施前に方針を相談してから電話して欲しい人は、セントラルに申し込みましょう。
VIPローンカードは電話での確認が難しいとき相談に乗ってもらえる
| 項目 | 詳細 |
|---|---|
| 金利(年) | 1.5%~17.8% |
| 利用限度額 | 10万円~800万円 |
| 最短融資時間 | 最短60分※ |
| 郵送物なし | 〇 |
| 無利息期間 | ― |
| 向いている人 | 電話での確認が難しいときに相談できて金利が分かりやすいカードローンで借りたい |
※2026年11月現在
VIPローンカードは電話での確認が難しい職場に勤めているとき、相談に乗ってもらえる可能性のあるカードローンです。
「私用電話が禁止されている」「個人情報保護のため電話に対応しない」といった正当な理由があるなら、申し込み後すぐに電話して相談しましょう。
電話が入るとしてもオペレーターの個人名でプライバシーに配慮してくれるため、借り入れがバレる心配は少ないです。
VIPローンカードは限度額に対して金利が細かく決められていて、申込前に目安が分かります。
| 契約枠 | 金利(年) |
|---|---|
| ・800万円 ・700万円 ・600万円 |
1.5%~6.0% |
| ・500万円 ・400万円 |
5.0%~8.0% |
| ・300万円 ・200万円 |
5.3%~12.5% |
| 100万円 | 10.0%~14.5% |
| 50万円 | 12.0%~17.8% |
例えば利用限度額50万円を希望すると、最高金利の年17.8%が適用される可能性もあると分かります。
ただし希望した通りの契約額が適用されるとは限らないので、審査結果を確認してから契約するか判断しましょう。
VIPカードローンはカードを発行しないアプリ型と、ローン専用カードが発行されるカード発行型から希望に合わせて選択可能です。
郵送物なしで契約するならアプリ型、銀行やコンビニと幅広い提携ATMを利用したい人はカード発行型が向いています。
在籍確認が難しい職場に勤めていて相談に乗ってもらいたい人は、VIPローンカードを選びましょう。
アストは勤め先に電話が入ると困る人には別の方法を提案してくれる

| 項目 | 詳細 |
|---|---|
| 金利(年) | 14.9285%~17.9215% |
| 利用限度額 | 5万円~100万円 |
| 最短融資時間 | 最短即日 |
| 郵送物なし | 〇 |
| 無利息期間 | ― |
| 向いている人 | 電話以外での在籍確認も提案してくれるローンに申し込みたい |
※2026年11月現在
アストは勤め先に電話が入ると困る人には、電話以外の方法も提案してくれる消費者金融です。
在籍確認の主な実施方法は電話ですが、どうしても電話が入ると困る事情がある人は、申込時に相談すると別の方法に変更してもらえるケースがあります。
アストは上限額が100万円までで、カードローンではなく借りたら返済のみを行う方式です。
カードローンは利用限度額の範囲内なら何度でも借りられる商品のため、アストは契約するとつい借り入れをしそうで不安な人にも向いています。
在籍確認で電話以外の方法を提案して欲しい人や借りすぎが心配な人は、アストを利用しましょう。
アストには少額融資に特化したレディースローンもある
アストには上限額が30万円までの、少額融資に特化したレディースローンもあります。
上限額が低ければ、つい借りすぎる心配がありません。
金利は年17.9215%と固定のため、返済計画も立てやすいです。
申し込みから契約まですべて女性スタッフが対応してくれるので、男性相手だと話しにくい人でも無理なく利用できます。
レディースローンで少額融資を受けたい人も、アストに申し込みましょう。
LINEポケットマネーはプライバシーに配慮して個人名で連絡
| 項目 | 詳細 |
|---|---|
| 金利(年) | 3.0%~18.0% |
| 利用限度額 | 3万円~300万円 |
| 最短融資時間 | 最短10分 |
| 郵送物なし | 〇 |
| 無利息期間 | 契約後30日間 |
| 向いている人 | LINEアプリ内ですべて完結させてバレるリスクを減らしたい 借り過ぎを防ぎながら少額だけ借りたい |
- 申込手続きや結果通知はすべてLINEアプリ内で完結
- 100円から1円単位で借入可能
- 初回返済が6か月後から始まるマイペースプランも用意
LINEポケットマネーは在籍確認について要望を受け付けていないものの、個人名で電話をかけるとしています。
電話をかける必要があるときはプライバシーには十分配慮して行われるため、勤務先に申し込みが知られる心配は少ないです。
電話以外の手続きはLINEアプリ内で完結するため、家族や友人にバレにくいのも嬉しいポイント。
ローン専用アプリではなくいつも利用するLINEアプリを活用するため、アプリアイコンからバレるリスクもありません。
ローンカードや紙の契約書類がないため、郵送物なしで契約可能です。
利用明細もすべてLINE上で管理するため、利用開始後も明細や残高を紙で通知されることはありません。
契約時だけでなく利用時もバレるリスクをなくしたい人は、LINEポケットマネーが向いています。
銀行振込で100円からの少額融資が可能
LINEポケットマネーの借入方法は銀行振込のみです。
100円から1円単位で借りたい金額を指定できるため、少しだけ借りたいときは余計なお金を借りずに済みます。
利用回数にも制限があり、限度額が最大50万円のスタンダードプランは月5回までです。
「足りないときに少しだけ」とお金を借りるクセが付きにくく、最小限の借り入れで計画的に利用できます。
マイペースプランで余裕のある返済プランが立てられる
LINEポケットマネーでは、申込時にスタンダードプランとマイペースプランのどちらかを選べます。
マイペースプランは、限度額が最大3万円で金利は18.0%固定の少額融資専用プランです。
返済がすぐには始まらず、最短6か月後からとなるのが他のカードローンと大きく異なります。
すぐに返済が始まるのが不安な人は、LINEポケットマネーのマイペースプランに申し込みましょう。
楽天銀行スーパーローンの在籍確認は基本的に電話で銀行名を名乗るケースもある
| 項目 | 詳細 |
|---|---|
| 金利(年) | 1.9%~14.5% |
| 利用限度額 | 10万円~800万円 |
| 最短融資時間 | 最短即日 |
| 郵送物なし | ✕ ※ローンカード郵送あり |
| 無利息期間 | なし |
| 向いている人 | 楽天ユーザーで楽天会員ランクが高い |
- 電話は避けられないが名乗り方や時間帯は相談できる
- 申込手続きや借り入れの管理は楽天銀行アプリで行える
- 楽天会員ランクに応じて金利優遇が受けられる可能性あり
楽天銀行スーパーローンは、勤務先への電話連絡で在籍確認を行うと明言しています。
電話のタイミングは状況により異なるため、不安がある人は申込直後に相談窓口に問い合わせましょう。
電話の名乗り方は基本的に担当者の個人名で、非通知設定で連絡があります。
非通知拒否設定がしてあるときは電話番号を通知した上でかけなおされ、社名を尋ねられれば楽天銀行と回答。
銀行名を名乗っただけでは、カードローンの申し込みとはバレません。
会社の人に怪しまれそうなときは、口座開設やキャッシュカードの手続きといった理由を考えておきましょう。
申し込みから返済まで楽天銀行アプリ内で手続きができる
楽天銀行スーパーローンの申し込みは、楽天銀行アプリ内から行えます。
必要書類の提出もアプリからのアップロードで簡単に提出できるため、手続きがスムーズです。
借り入れや返済も楽天銀行アプリから操作でき、余計な契約やアプリが増えません。
楽天会員ランクに応じた金利優遇あり
楽天銀行スーパーローンは、楽天会員ランクに応じて優遇金利が適用される可能性があります。
必ずしも優遇されるとは限らないものの、楽天カードや楽天市場の利用実績が有利にはたらくのは楽天銀行ならではです。
初めてカードローンを利用するとき、初めて利用する会社での金利優遇は見込めません。
楽天銀行スーパーローンなら、楽天市場での買い物実績もローン審査でプラスに働きます。
在籍確認の電話は避けられないものの、楽天ユーザーで金利優遇に魅力を感じる人は楽天銀行スーパーローンに申し込みましょう。
バンクイックは勤務先への電話なしで契約できるケースもある
| 項目 | 詳細 |
|---|---|
| 金利(年) | 1.4%~14.6% |
| 利用限度額 | 10万円~800万円 |
| 最短融資時間 | 最短即日 |
| 郵送物なし | 〇 |
| 無利息期間 | ― |
| 向いている人 | 在籍確認を電話ではなく書類で行う可能性のある銀行カードローンで借りたい |
※2026年11月現在
バンクイックは電話による在籍確認なしで、書類による確認のみで契約できるケースもある銀行カードローンです。
バンクイックの公式サイトを確認すると「自宅や勤務先へ電話をする場合もある」と案内されていて、すべての人に対して電話をするわけではないと分かります。
自社アンケートによると、在籍確認が実施されたと分かっている人のうち、4分の1は書類による在籍確認が行われていました。
| 在籍確認の実施方法 | 割合 |
|---|---|
| 電話 | 約75% |
| 書類 | 約25% |
電話連絡が入る可能性は高くても、電話連絡を避けられる可能性もあります。
多くの銀行カードローンで、在籍確認の実施方法は電話です。
バンクイックは「電話が入ったら対応するけれど可能なら電話を避けて銀行カードローンを利用したい」といった人に向いています。
バンクイックは三菱UFJ銀行の口座がなくても申し込み可能で、契約後に口座を開設する必要もありません。
カードローンを利用するために新規で口座を開設したくない人にもぴったりです。
利用状況をひと目で確認できるアプリが提供され、アプリで返済日や返済額の確認もでき、返済管理がしやすいのも特徴。
返済が延滞しそうで不安な人も利用しやすいカードローンです。
電話連絡を避けられる可能性のある銀行カードローンが希望の人や、返済管理のしやすさを重視する人は、バンクイックを選びましょう。
三井住友銀行のカードローンは不安があるときに問い合わせが可能
| 項目 | 詳細 |
|---|---|
| 金利(年) | 1.5%~14.5% |
| 利用限度額 | 10万円~800万円 |
| 最短融資時間 | 最短当日※ |
| 郵送物なし | 〇 |
| 無利息期間 | ― |
| 向いている人 | 在籍確認が不安なときに問い合わせが可能な銀行カードローンに申し込みたい |
※2026年11月現在
三井住友銀行のカードローンは、在籍確認に関して不安があるときに問い合わせが可能です。
銀行カードローンは在籍確認に対する要望を受け付けていないケースもありますが、三井住友銀行なら相談に乗ってくれます。
在籍確認の電話に関して相談したいときは、三井住友銀行のカードローンプラザに問い合わせましょう。
三井住友銀行の在籍確認は銀行名で実施されます。
カードローンの利用と分かる会話はしないため、借り入れがバレる心配は少ないです。
銀行からの電話なら勧誘や新商品の案内の可能性もあるため、周りに言い訳するのも難しくはありません。
三井住友銀行のカードローンは、カードレスでの契約方法も選べます。
他行のネットバンキングに登録があれば、ATMまで来店しなくても振込融資で借り入れ可能です。
「借り入れが知られないようにローン専用カードを持ちたくない」「三井住友銀行に普通預金口座を持っていない」といった人でも、カードの発行なくローンを利用できます。
三井住友銀行に普通預金口座を開設している人なら、キャッシュカードによる借り入れにも対応。
1枚で預金と借り入れができ、複数のカードを持ち歩く手間がかかりません。
在籍確認の電話に関して相談したい人やローンカードの発行なしで借り入れをしたい人は、三井住友銀行のカードローンを利用しましょう。
横浜銀行カードローンは原則電話による在籍確認はなしで書類で確認している
| 項目 | 詳細 |
|---|---|
| 金利(年) | 1.5%~14.6%(変動金利) |
| 利用限度額 | 10万円~1,000万円(10万円単位) |
| 最短融資時間 | 最短即日 |
| 郵送物なし | × |
| 無利息期間 | ― |
| 向いている人 | 原則、在籍確認の電話に代えて、書類の提出による確認を希望する人 |
※2026年11月現在
横浜銀行カードローンは、原則、電話による在籍確認はなく、書類による確認を行う銀行カードローンです。
以下のうちいずれかの書類を提出できれば、原則在籍確認の電話は実施されません。
| 分類 | 必要書類 |
|---|---|
| 給与所得者 | ・各種資格確認書 ・源泉徴収票 ・給与明細書 ・確定申告書 ・社員証 |
| 個人事業主 | ・確定申告書 ・事業実態が分かる納品書、発注書、請求書 |
給与所得者は働いていると分かる各種資格確認書や給与明細書の提出ができれば、電話を回避できます。
個人事業主は確定申告書や事業実態の分かる書類が必要です。
納品書や発注書でも構わないため、準備は難しくありません。
横浜銀行カードローンは書類の提出によって電話連絡を避けたい人に最適です。
いずれの書類も提出できないときは電話による在籍確認が実施されるので、電話連絡を避けたい人は準備してから申し込みましょう。
横浜銀行カードローンを利用できるのは、以下の地域に住んでいるまたは勤務している人です。
- 神奈川県
- 東京都
- 群馬県前橋市、高崎市、桐生市
横浜銀行カードローンは、学生を除いてパートやアルバイトでも申し込み可能です。
銀行カードローンでパートやアルバイトも利用可能と明記している商品は少ない傾向にあります。
勤務形態が不安で銀行カードローンの利用をためらっている人には、横浜銀行カードローンがおすすめです。
原則、在籍確認の電話に代えて、書類の提出による確認を希望し、対象地域に住んでいるまたは勤務している人は、横浜銀行カードローンを選びましょう。
オリックス銀行カードローンは仮審査通過後に電話が入る
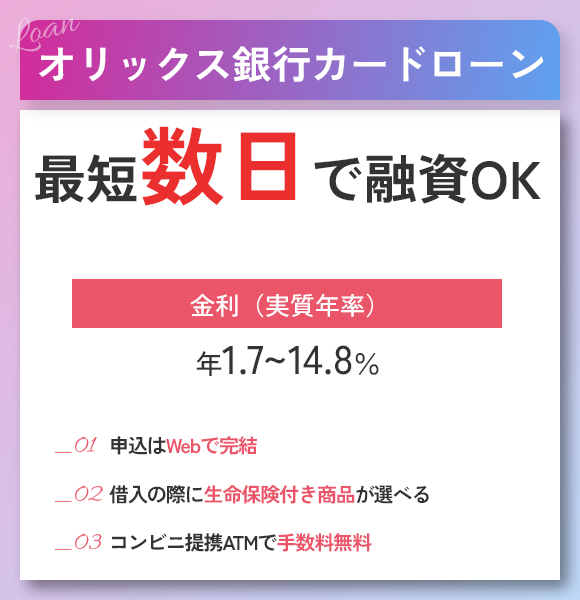
| 項目 | 詳細 |
|---|---|
| 金利(年) | 1.7%~14.8% |
| 利用限度額 | 10万円~800万円 |
| 最短融資時間 | 最短数日 |
| 郵送物なし | × |
| 無利息期間 | 最大30日間 |
| 向いている人 | 借り入れの可能性があるときのみ在籍確認の電話連絡を受けたい |
※2026年11月現在
オリックス銀行カードローンは、仮審査通過後に在籍確認の電話が入る銀行カードローンです。
申し込んだ人全員に電話連絡が入るわけではないため、「借り入れの可能性がないのに電話が入るのは避けたい」といった人でも不安に思わず申し込めます。
オリックス銀行カードローンの在籍確認は、社名を名乗らず個人名で実施する方針です。
普段連絡の入らない職場や私用電話が禁止されている職場では、「クレジットカードに申し込んだので連絡が入る」と言い訳を用意して、連絡があると知らせておきましょう。
オリックス銀行カードローンは万が一に備えてガン保険を付帯できる商品です。
ガン保障特約付きプラン「Bright」を選んでも金利の上乗せはありません。
カードローンの契約者がガンと診断確定されたときには、残高が保険金として充当され、返済額が減る仕組みです。
返済できる余裕があるなら診断確定後も借り入れはできるため、治療中にお金が不安になったときにも備えられます。
仮審査通過が分かってから在籍確認の連絡を受けたい人や、万が一に備えて負担なしで保証を用意したい人は、オリックス銀行カードローンを選びましょう。
イオン銀行カードローンは専業主婦なら在籍確認なしも可能
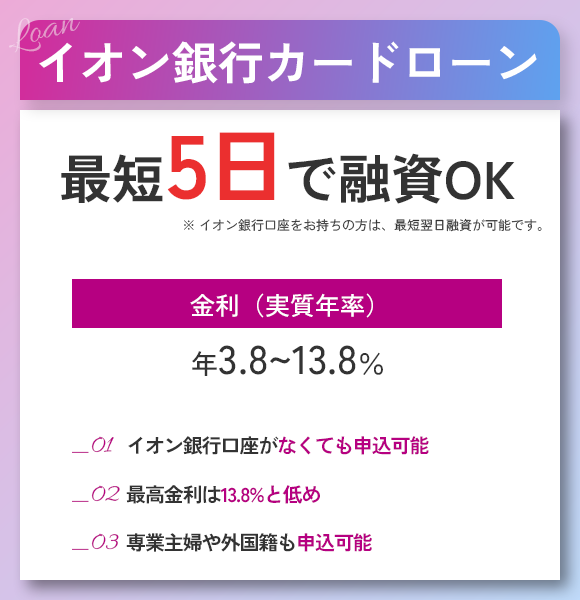
| 項目 | 詳細 |
|---|---|
| 金利(年) | 3.8%~13.8% |
| 利用限度額 | 10万円~800万円 |
| 最短融資時間 | 最短翌日 ※イオン銀行口座を持っている場合 |
| 郵送物なし | 〇 |
| 無利息期間 | 最大30日間 |
| 向いている人 | 在籍確認なしで借りたい専業主婦 |
※2026年11月現在
イオン銀行カードローンは専業主婦への融資にも対応できる銀行カードローンで、勤務先のない専業主婦なら在籍確認なしでの借り入れも可能です。
専業主婦が借りるときは、家計年収を元に安定収入があるか判断します。
申込者は専業主婦本人なので、申し込みにかかわっていない配偶者に在籍確認の連絡が行く心配はありません。
イオン銀行カードローンでは専業主婦への融資上限額を50万円までに制限して、滞納のリスクを軽減しています。
収入のある人が申し込むときは、イオン銀行の名称を名乗って在籍確認の電話を実施。
イオン銀行は在籍確認なしで借りたい専業主婦や、銀行名を名乗って在籍確認をして欲しい人に向いています。
イオン銀行カードローンは以下のATMを手数料無料で利用可能です。
- イオン銀行ATM
- ローソン銀行ATM
- イーネットATM
イオン銀行ATMはイオン系列のショッピングモールにも設置されていて、買い物のついでに利用しやすいです。
ローソン銀行ATMやイーネットATMはコンビニに設置されているので、弁当やスイーツを買いに寄ったタイミングで借り入れしたいときにも手軽。
在籍確認なしでカードローンを利用したい専業主婦は、イオン銀行カードローンに申し込みましょう。
在籍確認なしカードローンでバレずに借りる方法6選
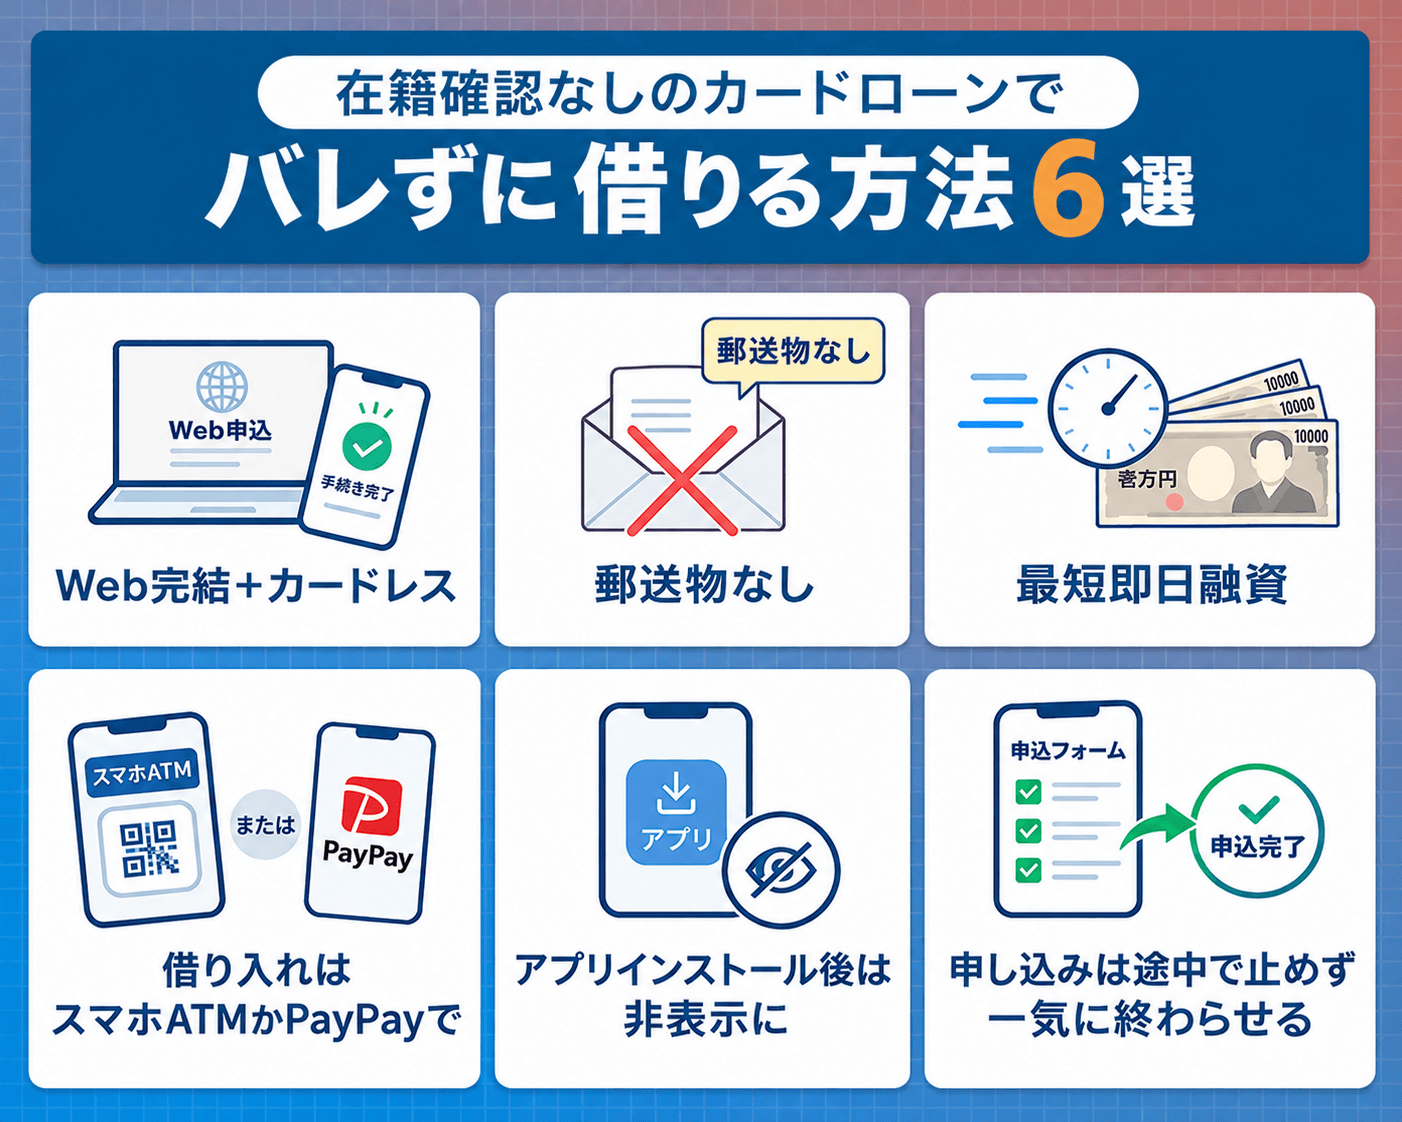
会社や家族にバレずにお金を借りたい人は、在籍確認の電話なし以外にも気を付けておくべきポイントがあります。
カードローンを利用するとき、会社だけでなく家族や友人にバレるきっかけは在籍確認だけではありません。
電話連絡を避けられても、上司や部下など借り入れがバレたくない人に知られてしまうリスクが残っています。
誰にもバレずに借りたいなら、電話連絡なしのカードローンを選んだうえで追加の対策も徹底しておきましょう。
Web完結でカードレスに対応しているなら契約書類を見られる心配もない
誰にもバレずに借りたいなら、Web完結とカードレスに対応しているローンを選びましょう。
カードローンを利用する際、家族に借り入れがバレる大きな要因は郵送物です。
特に日中働いている人や家族より帰宅が遅い人は、知らないうちに家族が郵送物を開封し、借り入れがバレてしまいます。
郵送物を自分で受け取れても、以下のタイミングで周りにバレるリスクがあります。
- ファイルや棚の中を見られて書類が見つかる
- 捨てた書類を見られてバレる
- 会食や飲み会で財布の中身を見られる
家族にバレないよう会社のデスクに隠しておくと、次は社内の人に見つかる可能性が高いです。
ローンカードは財布に入れっぱなしにしておくと、財布を開いたとき職場の人に見られかねません。
部下に食事を奢るときローンカードを見られると、会社での立場がなくなり怖く感じる人も非常に多いです。
Web完結とカードレス契約にすると、自宅への郵送物が一切なしで利用できます。
| Web完結を利用するといい理由 | カードレスを利用するといい理由 |
|---|---|
|
・契約書や明細書が電子になる ・自宅に郵送物が届かない ・店舗に行く必要がないので来店を見られる心配がない |
・ローンカードが自宅に郵送されない ・財布に入っているカードを見られるリスクがない |
契約書や明細書はメールで届くかアプリ内で確認できるため、書類が届かなくても問題ありません。
届いた書類を隠しながら保管する手間も省けるため、誰にもバレたくないならWeb完結とカードレス契約を徹底しましょう。
- アコム
- レイク
- プロミス
アコムで電磁交付+カードレス申し込みにする方法
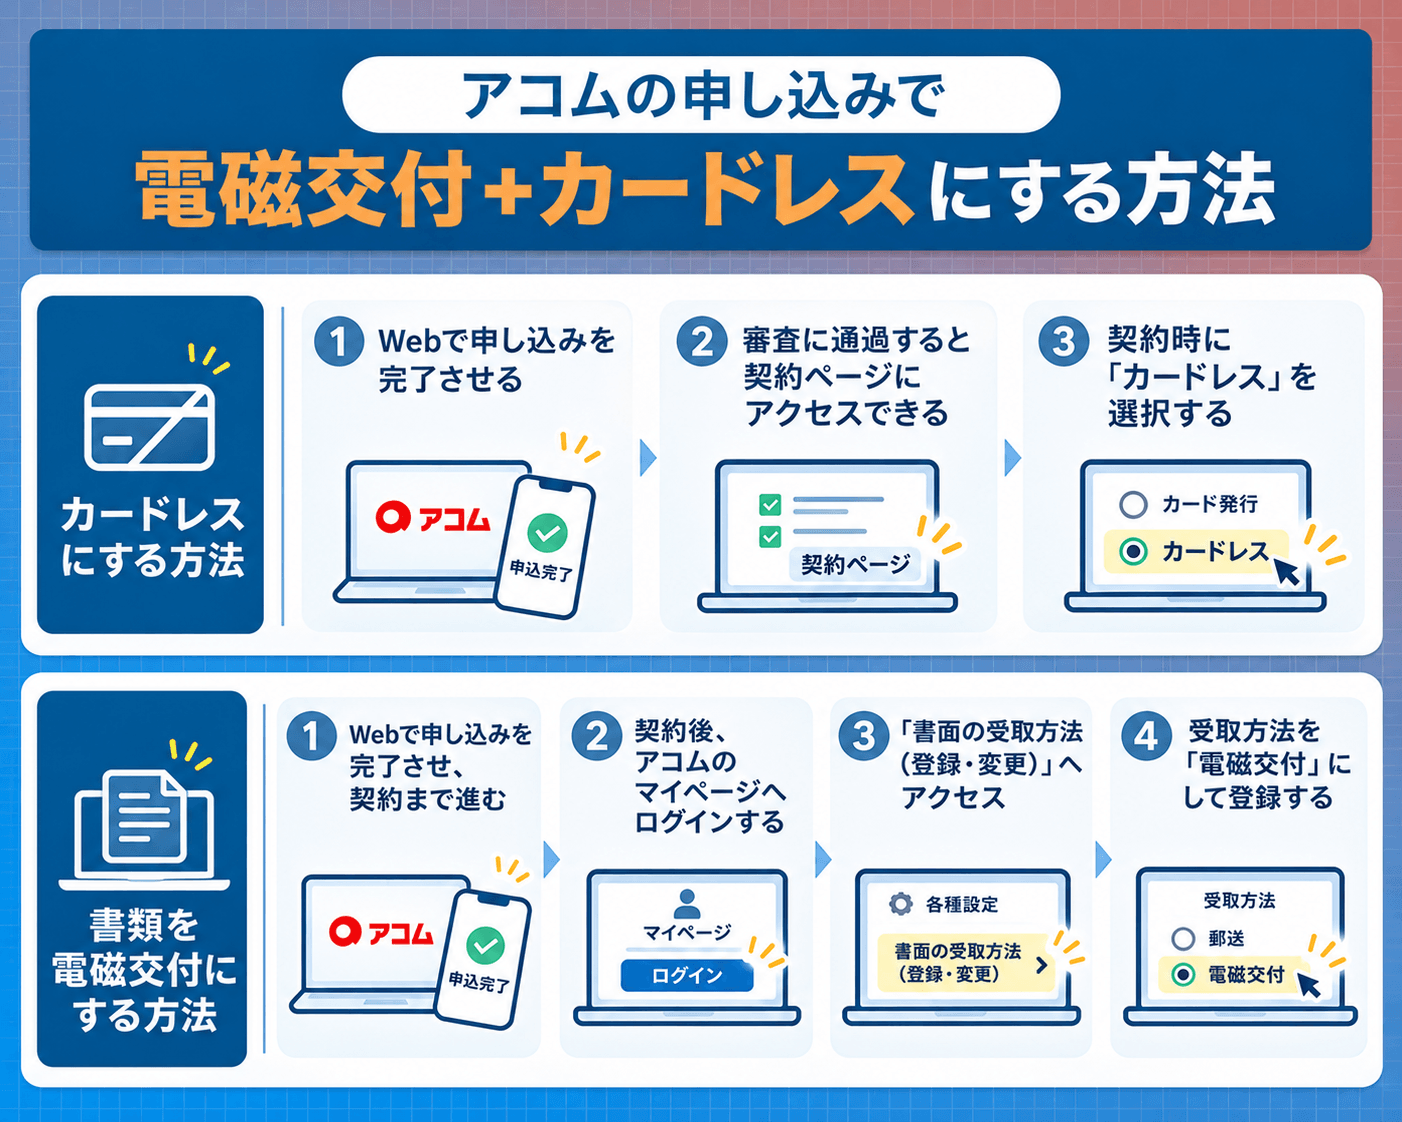
アコムは、カードレスと書類の受け取りを電磁交付で申し込むと自宅への郵送物が一切なしで利用できます。
カードレスにする方法
- Webで申し込みを完了させる
- 審査に通過すると契約ページにアクセスできる
- 契約時に「カードレス」を選択する
書類を電磁交付にする方法
- Webで申し込みを完了させ、契約まで進む
- 契約後、アコムのマイページへログインする
- 「書面の受取方法(登録・変更)」へアクセス
- 受取方法を「電磁交付」にして登録する
いずれも審査が完了し、契約後に選択可能です。
まずはWebから申し込みを完了させ、審査に通過したらすぐ契約と設定を行いましょう。
電話連絡が100%なしにできるアコム!
- 職場への電話連絡が100%ないので周りにもバレない
- 最短20分※も可能で即日借りられる
- Web完結+カードレスでリスクケア可能!
\ 誰にもバレずに安心して借りるなら /
郵送物なしに対応しているか
同居家族がいる人や書類管理が適当になりやすい人は、郵送物なしで契約できるカードローンを選びましょう。
郵送物が届くと、カードローン会社名が直接書かれていなくても怪しまれやすいです。
特に契約書類やローンカードが郵送されると、受け取りが本人だけに限られるケースがあります。
受取時にバレなくても、契約書類や明細を見られればカードローンの契約は隠せません。
郵送物なしで契約可能なカードローンを以下にまとめました。
- アコム
- プロミス
- SMBCモビット
- レイク
- アイフル
- 三井住友カード プレミアムローン
- アロー
- メルペイスマートマネー
- セブン銀行カードローン
- みんなの銀行
- VIPローンカード
- アスト
- 三菱UFJ銀行カードローン バンクイック
- 三井住友銀行のカードローン
- アムザ
- LINEポケットマネー
- イオン銀行カードローン
郵送物なしで契約するには、カードレス契約が条件となるケースが一般的です。
ローンカード発行の有無を選べるカードローンに申し込むときは、カードレス契約を選びましょう。
ATMで現金取引をしたいけど郵送物をなしにしたい人は、以下いずれかのタイプが向いています。
- 自宅以外で郵送物を受け取れる
- 銀行カードローンのキャッシュカード一体型
自宅以外で郵送物を受け取れると、カードローンの契約がバレにくいです。
SMBCモビットは、ローンカードを発行するときに受取場所をコンビニや郵便局を指定できます。
郵送物が届いたら都合のいい時間に取りにいけばいいため、不在票が入る心配もありません。
知り合いが立ち寄る可能性が低い店舗を指定すれば、バレる心配が少ないです。
銀行カードローンで郵送物なしにするには、キャッシュカードにローン機能を一体化させる方法があります。
以下3つの銀行では、カードローン機能をキャッシュカードに一体化して郵送物なしで契約可能です。
- 三井住友銀行のカードローン
- セブン銀行カードローン
- イオン銀行カードローン
すでに銀行口座開設が済んでいるなら、郵送物なしでもキャッシュカードを使ってATMから現金で借り入れと返済ができます。
郵送物なしにもいくつか種類があるため、目的に合うカードローンを選んで申し込みましょう。
電話連絡を回避しやすい最短即日融資のカードローンを選ぶ
最短即日融資のカードローンは審査スピードを重視しているため、電話での在籍確認は回避しやすい傾向です。
特に大手消費者金融はひと月に何万人もの申込者がいて、迅速に審査を進めるシステムが整えられてきました。
スピーディに多くの審査を済ませるため、書類のみで実施できる分はすべて電話なしで対応しています。
| カードローン名 | 最短融資時間 | 在籍確認の方法 |
|---|---|---|
| アコム | 20分 | 100%電話連絡なし、書類で実施 |
| プロミス | 3分 | 原則電話連絡なし |
| レイク | 6分 | 100%電話連絡なし、書類で実施 |
| アイフル | 9分 | 原則電話連絡なし |
| SMBCモビット | 15分 | 原則電話連絡なし |
上記5社は基本的に在籍確認を電話で行いません。
アコムは100%電話をしないと明記しており、プロミスやアイフルは98~99%が在籍確認の電話なしで契約しています。
審査を急いでいなくても、電話連絡を避けたいなら1時間以内に審査が終わる大手消費者金融に申し込んでおくのがベターです。
最短3分融資+原則電話連絡なしのプロミス!
- 電話連絡は98%実施なし!
- 最短3分※融資で急いでいる人向き
\ このあとお金が必要なら /
借り入れや返済はPayPayかスマホATMを利用する
銀行振込で借りると通帳に履歴が残るため、借り入れと返済はPayPayかスマホATMを利用しましょう。
大手消費者金融では、借入金をそのままPayPayの残高にチャージできます。
PayPayチャージでの借り入れに対応している消費者金融
- アコム
- プロミス
- レイク
- SMBCモビット
いずれの消費者金融でも、アプリをインストールしてPayPayを紐付ければOKです。
ただしPayPayアプリ内ではチャージ履歴が残り、一気に多額のチャージがあると怪しまれてしまいます。
手数料は一切かからないので、必要な金額だけ都度チャージする形で借り入れしましょう。
現金が手元に必要な人は、消費者金融のアプリを通じてコンビニATMから借りるのがおすすめです。
コンビニATMから借り入れする機能「スマホATM」は、通帳やカード不要ですぐ現金を借りられます。
最近は銀行からお金を引き出すときもスマホのみで利用できるサービスが増えており、コンビニで手続きしていても怪しまれません。
PayPayでの借り入れがおすすめ!
- 生活費や食費など店頭での買い物で使うお金が欲しい
- PayPay払いに対応している通販サイトで買い物したい
- 給料日までのお金が不安で念のため借りておきたい
スマホATMでの借り入れがおすすめ!
- 現金で徴収される飲み会代を用意したい
- クレジットカードや他カードローンの支払いに充てたい
- 友達や家族に借りたお金をとりあえず返したい
- 現金払いしか対応していない店舗や娯楽に使いたい
アコムは電話連絡100%なしでバレずに借りられる!
- 職場への電話が100%なしで周囲にバレにくい
- 最短20分※も可能で今日中に借りれる
- PayPayと紐付ければバレずに借りれる
\ PayPayチャージでこっそり借り入れ /
在籍確認なしのカードローンへ申し込めば会社への電話連絡は避けられる
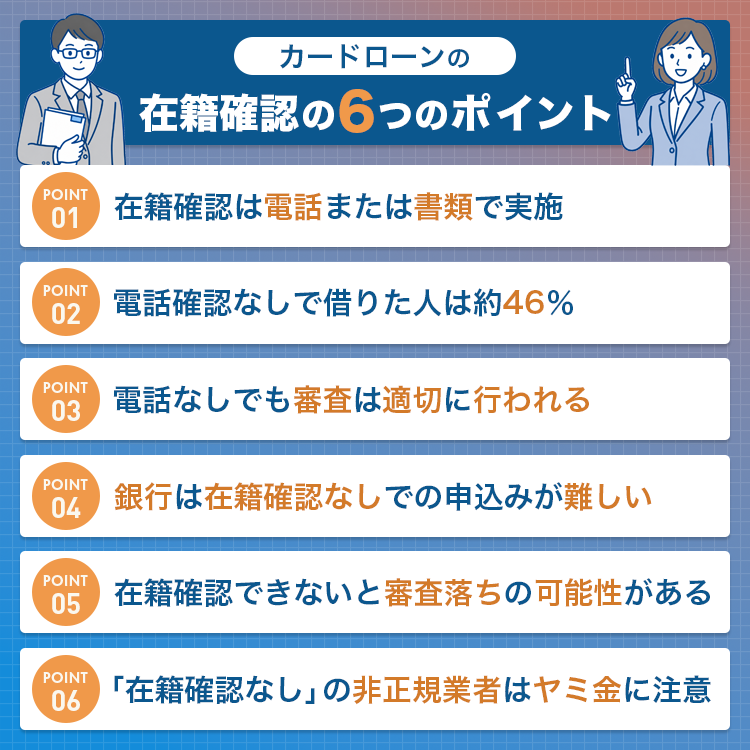
在籍確認なしのカードローンは存在しませんが、会社への電話連絡を避ける方法はあります。
在籍確認は申込時に申告した勤務先で本当に働いているか、収入を得ているか確かめる目的で行われる審査です。
カードローンで借りたお金は返済しなければならず、収入が欠かせません。
在籍確認は収入の裏付けを行うために重要な調査なので、省略は不可能です。
在籍確認について以下の点を知っておくと、カードローンに申し込むか判断できます。
- 在籍確認の実施方法は電話に限らない
- 実際に電話による在籍確認なしで借りた人もいる
- 電話による在籍確認はなくても審査は厳格に行われている
- 銀行カードローンは電話による在籍確認が一般的
- 在籍確認に対応できないと審査落ちする可能性もある
- 在籍確認が不安でも非正規業者は利用しない
在籍確認自体は省略できなくても方法が電話連絡とは限らず、電話なら避けられます。
自社アンケートによると、実際に電話連絡なしで借り入れした人もいました。
電話による在籍確認がないからといって、審査難易度が低くなっているわけではありません。
銀行カードローンは電話による在籍確認を実施するケースが多く、電話以外の方法を取ってもらえる申込先は少ないです。
在籍確認に対応できないと審査落ちする可能性もあるため、電話が入ったらきちんと対応しなければいけません。
在籍確認が不安だからと非正規業者を利用すれば、無理な取り立てや法外な金利請求の被害に遭う例もあります。
在籍確認が不安な人は在籍確認に関する基本情報を確認して、スムーズに対応しましょう。
アンケートによると電話連絡なしで借りた人の割合は46%程度
カードローンの利用経験がある人に対して行った自社アンケートによると、在籍確認なしで借りた人の割合は以下の通りです。
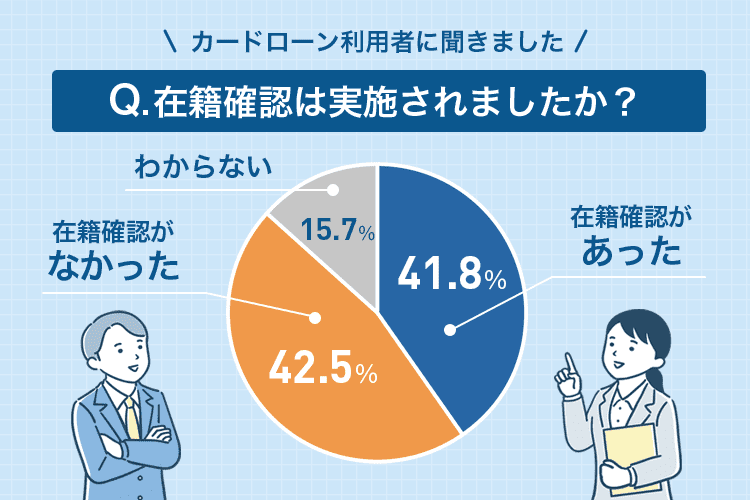
| 分類 | 割合 |
|---|---|
| 在籍確認があった | 41.8% |
| 在籍確認はなかった | 42.5% |
| 分からない | 15.7% |
設問では電話と書類を含めて在籍確認が実施されたか尋ねましたが、「在籍確認はなかった」と回答した人が42.5%いました。
在籍確認は電話または書類によって必ず実施されるため、実際には知らないうちに在籍確認が終わったと考えられます。
分からないと回答した人も含めると、58.2%の人が気づかないうちに在籍確認をクリアしていると確認できました。
在籍確認が不安でも、自分でも気づかないほどスムーズに在籍確認が終わる可能性もあると分かれば、カードローンに申し込みやすいです。
アンケートからも在籍確認の主な実施方法は電話連絡と分かる
在籍確認があった人に実施方法を尋ねたところ、以下の回答が得られました。
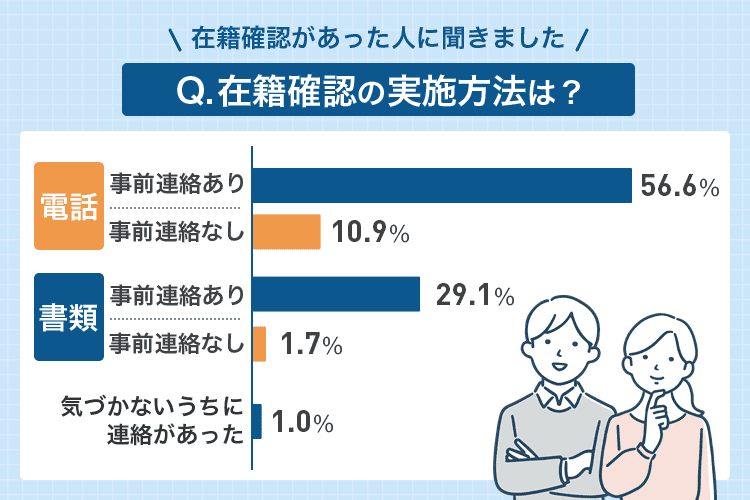
| 在籍確認の実施方法 | 事前連絡 | 割合 |
|---|---|---|
| 電話 | あり | 56.6% |
| なし | 10.9% | |
| 書類 | あり | 29.1% |
| なし | 1.7% | |
| 自分では気づかなかったが人から連絡があったと伝えられた | ― | 1.0% |
※その他の回答は除く
書類で在籍確認が終了した人は全体の30.8%でした。
70%近くの人が電話による在籍確認を受けていますが、56.6%の人は事前連絡を受け、承諾した後に電話連絡が実施されています。
自社アンケートの結果からは、急に電話が掛かってきて慌てる心配は少ないと分かりました。
とはいえ承諾なしに連絡が入るケースもあるため、在籍確認の電話が不安なときは事前に相談できる申込先を選びましょう。
電話による確認がなしでも審査はしっかり行われる
電話による在籍確認なしのカードローンでも、審査はしっかり行われています。
在籍確認の方法が違うからといって、審査難易度が低くなるわけではありません。
消費者金融が守っている貸金業法では、収入や信用に関する調査を行うよう義務付けています。
貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
引用元:貸金業法│e-GOV
銀行カードローンも同様で、自主規制により審査を厳格に行ってから融資するか判断しています。
審査を甘くしてしまうと、融資したお金を回収できないリスクが高いです。
貸したお金が回収できなければ利益を挙げられず、経営にダメージを受ける可能性もあります。
利用者にとっても、延滞すると以降ローンやクレジットカードの審査に通りにくくなるため、返済能力がない状態での借り入れは勧められません。
延滞する人は返済できるだけの収入がない、返済の管理ができないとみなされ、審査に通りにくくなります。
カードローンの提供元にとっても利用者にとっても審査は必要なので、審査難易度を下げる目的で原則在籍確認なしのカードローンを選ぶのは控えましょう。
銀行は在籍確認なしで申し込むのが難しい
銀行カードローンは厳格に審査を行うため、電話による在籍確認なしで申し込むのが難しい傾向にあります。
金融庁では、銀行カードローンについて、多重債務の発生防止の趣旨や利用者保護等の観点を踏まえた適切な業務運営が行われているか、詳細な実態把握を進めるとともに、融資審査の厳格化を徹底し、業務運営の適正化をスピード感を持って推進しているところです。
引用元:銀行カードローン検査 中間とりまとめについて│金融庁
銀行は過去に貸しすぎによって返済不能に陥る人を多く出した経緯があり、金融庁によって審査の厳格化が徹底されました。
電話以外の方法で在籍確認を実施すると、書類の偽造のリスクがあります。
信用情報機関への情報の問い合わせや他の商品の利用状況を元にほとんどのケースで嘘はバレますが、よりリスクを下げるために電話を採用する銀行も多いです。
例えばりそな銀行は、申込者全員に在籍確認の電話を実施すると案内しています。
お申込みいただいたすべての方に対して在籍確認のご連絡を差し上げておりますが、弊社名ではなく個人名を名乗りご連絡いたしますのでご安心ください。
引用元:カードローンのよくあるご質問│りそな銀行
原則電話による在籍確認なしで銀行カードローンを利用するなら、セブン銀行カードローンまたはみんなの銀行ローンに申し込みましょう。
2商品とも口座開設が条件で、入金や出金の履歴からも信用度を測れるため、在籍確認の電話なしでの融資にも対応しています。
新規で口座開設したくないときは、在籍確認の相談ができるバンクイックや三井住友銀行のカードローンを選びましょう。
電話連絡なしにできるとは限りませんが、不安なく電話を受けられるよう相談に乗ってもらえます。
在籍確認に対応できないと審査に落ちるケースもある
在籍確認は収入の裏付けを取るために必要なので、対応できないと審査に落ちるケースもあります。
1度か2度誰も電話に出られなかっただけなら、日時を改めて再度電話してもらえるので心配ありません。
しかし複数回連絡しても電話が繋がらなければ、虚偽申請を疑われて審査に落ちる可能性もあります。
カードローンに申し込むなら以下の点に注意して、確実に電話連絡を受けましょう。
- 勤務先に関して入力ミスをしない
- 自分がいる時間に連絡してもらうよう相談する
電話番号や勤務先名称の入力ミスがあると、電話連絡が繋がりにくいです。
数字は入力ミスが起こりやすいので、申込フォームを送信する前にミスがないかチェックしましょう。
勤務先で手が足りず電話に出られない可能性があるなら、在籍確認について相談できる申込先で自分がいる時間帯に連絡してもらうと対応できます。
在籍確認が原因での審査落ちを防げるよう、可能な準備をしてから申し込みましょう。
「完全に在籍確認なし」を謳う非正規業者を利用すると違法なヤミ金の可能性があるので注意
在籍確認が不安だからと、「審査なしで100%融資」「誰でも審査に通る」と案内しているところを選ぶのは避けましょう。
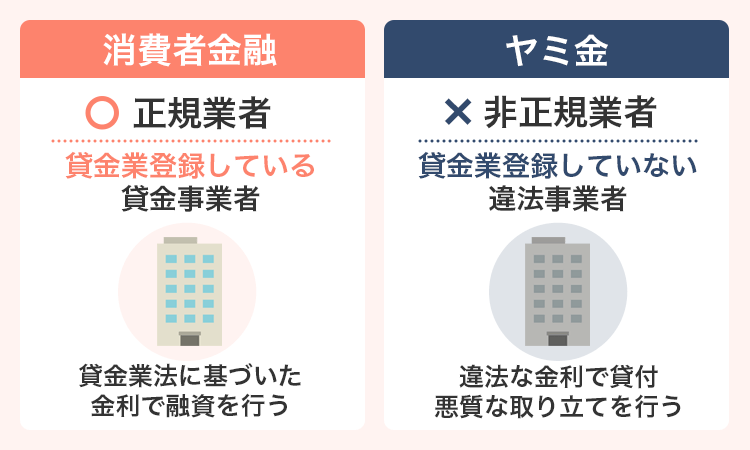
在籍確認も含めた審査を実施していない金融機関は非正規の違法業者でヤミ金の可能性があります。
貸金業法は簡単に借りられると錯覚させる広告を禁止しています。
借入れが容易であることを過度に強調することにより、資金需要者等の借入意欲をそそるような表示又は説明
引用元:誇大広告の禁止等に関する基準│日本貸金業協会
貸金業法が禁止している表現の例は以下の通りです。
- 面倒な手続きなし
- 必ず融資します
- 誰にでも融資可能
- 即時審査完了
- 簡単審査で融資に対応
例えば「即時審査完了」の表現の通りだとすれば、在籍確認を実施する時間はありません。
「必ず融資」では審査自体を行う気がなく、いずれも法律に反しています。
非正規業者で借りるリスク
非正規業者で借りると以下のリスクがあるので、申し込んではいけません。
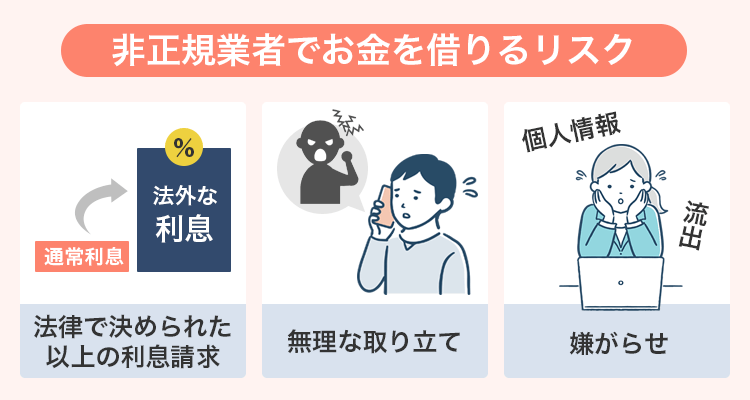
- 法律で決められた以上の利息請求
- 無理な取り立て
- 嫌がらせ
法律で決められている利息の上限は年20.0%で、例えば5万円借りて1年で返済すると5,600円程度の利息がかかる計算です。
利用者の皆さまの金利負担の軽減を図るため、法律が改正され2010年6月に上限金利が引き下げられました。お借入れの上限金利は、借入金額に応じて年15%~20%となっています。
引用元:5 お借入れの上限金利は、年15%~20%です│日本貸金業協会
非正規業者では、5万円借りただけなのに1ヶ月で5,000円程度の利息を請求される例もあります。
高額な金利で返済できずにいると、早朝や深夜の訪問、職場へのファックスや電話といった無理な取り立てに遭うケースも。
周囲に借り入れがバレる張り紙をする、個人情報を流出させるなどの嫌がらせを受ける可能性もあります。
在籍確認を避けたいからと審査なしを明記している非正規業者に頼るのは避け、審査をきちんと行っている正規の貸金業者や銀行カードローンに申し込みましょう。
非正規業者の見分け方
審査なしや簡単審査を謳っている以外に非正規業者を見分けるポイントは以下の通りです。
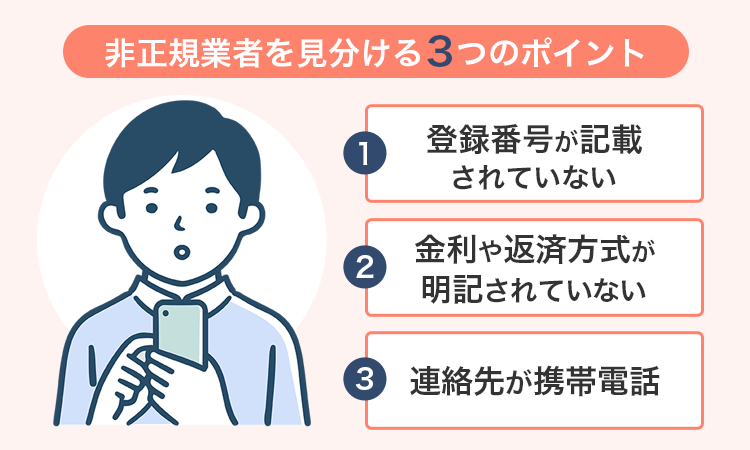
- 登録番号が記載されていない
- 金利や返済方式が明記されていない
- 連絡先が携帯電話
正規の貸金業者は都道府県や財務局に届け出を出して、登録番号を取得しています。
公式サイトに登録番号が記載されていない申込先は非正規業者です。
金利や返済方式が明記されていない、連絡先が携帯電話といった特徴もあります。
不審に思ったときは金融庁の登録貸金業者情報検索サービスを利用し、登録されているか確認しましょう。
実際に存在する貸金業者の名称を名乗っているケースもあるため、連絡先まで一致するかチェックする必要があります。
在籍確認なしのキャッシングで勤務先にバレずに借りるためのコツ3つ
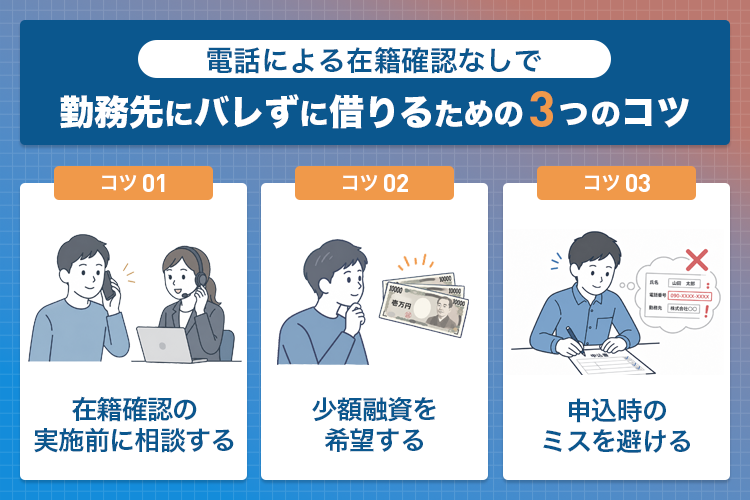
電話による在籍確認なしで借り入れするコツは以下の3つです。
- 在籍確認が実施される前に相談する
- 少額融資を希望する
- 申込時のミスを避ける
電話による在籍確認を避けたい人は、原則在籍確認の電話なしを明記しているカードローンなら、希望を叶えられる可能性が高いです。
電話による在籍確認を行っているカードローンに申し込むなら、在籍確認が実施される前に相談しましょう。
少額融資を希望すると、返済能力の厳重なチェックの必要がなく、電話連絡が実施されないケースもあります。
申込時にミスがあると確認の電話が入るリスクも高まるので、入力内容をチェックしてから送信しましょう。
勤務先に電話が入ると困るなら事前に相談しておく
在籍確認の電話が入ると困る人は、相談可能なカードローンに申し込んで事前に相談しましょう。
例えば以下の人は、在籍確認なしのカードローンに申し込むより利便性が高い可能性も。
- 三井住友銀行に口座があるのでカードローンも合わせて利用したい
- 女性でカードローンが不安なのでベルーナノーティスに申し込みたい
三井住友銀行のカードローンは普通預金口座を持っているとキャッシュカードでの借り入れが可能で、申込時の入力項目が少なくて済みます。
ベルーナノーティスは女性専用ダイヤルがあり、相談しながら借りたい女性にぴったりです。
在籍確認の電話は事前連絡なしに実施される可能性もあるため、電話連絡を避けるなら申し込んだ直後に相談しなければいけません。
申込フォームの送信を終えたら、すぐに在籍確認に関する相談の連絡を入れましょう。
ただし在籍確認の電話を避けられる可能性があるのは、以下の正当な理由がある人のみです。
- 個人情報保護法の方針を徹底している
- 私用電話を認めていない
- 普段外部から電話がなく怪しまれる可能性もある
- 転送電話の設定になっている
正当な理由なしに電話連絡を拒否すると、「本当は働いていないかもしれない」「架空の職場を申請しているのではないか」と疑われて審査に通りにくいです。
カードローンの提供元に納得してもらえる理由がある人は、申し込み後すぐに相談しましょう。
少額融資を希望すると電話連絡なしになる可能性が高まる
借入希望額を少額にすると、電話による在籍確認なしになる可能性が高まります。
在籍確認によって勤務先を特定するのは、返済能力と法律の範囲内で融資できるか確かめるためです。
消費者金融やクレジットカード会社のカードローンを利用する際は、総量規制により融資額が年収の3分の1以内に収まらなければいけません。
過度な借入れから消費者の皆さまを守るために、年収などを基準に、その3分の1を超える貸付けが原則禁止されています(総量規制)。
引用元:1 お借入れは年収の3分の1までです│日本貸金業協会
希望額が高く、総量規制の範囲を超える可能性が高まるほど、審査が厳格に行われる傾向です。
銀行は貸金業者ではなく、総量規制を厳密に守る必要はありません。
しかし銀行カードローンも貸しすぎを防止するために、総量規制を意識して上限額設定を行っています。
勤務先にかかわらず返済できる可能性が高い金額なら、収入がある事実のみで融資を受けられる可能性も。
希望額が10万円なら、年収が30万円あれば総量規制の範囲内です。
年収30万円を達成するには月収25,000円でよく、週1回7時間程度のアルバイトでも稼げます。
150万円の借り入れを希望すると年収450万円を求められ、本当に働いているか念入りな確認が必要です。
申込時の申告に嘘がないか、ごまかしていないか確認するためには電話が効果的なので、電話連絡を避けられない可能性が高まります。
電話連絡を希望しない人は希望額を10万円程度に抑え、電話が入る可能性を減らしましょう。
申込時にミスがあると確認のため電話連絡を行うケースが多い
申込時に以下のミスがあると、確認のために電話連絡を行うケースが多いです。
- 申し込みフォームの入力内容が間違えている
- 必要書類が不鮮明で読み取れない
例えば年収を間違えて多めに記載した、職場の住所を間違えたといったときは、本当に働いているか疑問に思われる可能性があります。
カードローンの提供元は過去の融資経験から、勤続年数や勤務先規模の情報を元にある程度年収を推測可能です。
不自然と思われれば、本当に働いているか確認の電話が入ります。
書類で在籍確認を行う予定でも、不鮮明で読み取れなければ審査の参考にできません。
偶然不鮮明に写ったのか、意図的に不鮮明にして勤務先をごまかしたのか判断できないため、勤務先の確認を目的とした電話が入る可能性を高めます。
必要書類を提出する前に以下の問題点がないか確認しましょう。
- 暗い中で撮影していて内容が分からない
- 光が当たって白っぽく写っている
- 一部が欠けていて必要な情報を読み取れない
暗い中で撮影すると見えにくいので、明るい光の中で撮影するとはっきり写りやすいです。
必要書類を送信する前には、光が当たった部分の文字が読めなくなっている部分や欠けている部分がないか確認しましょう。
在籍確認を避けられない可能性が高い人の特徴
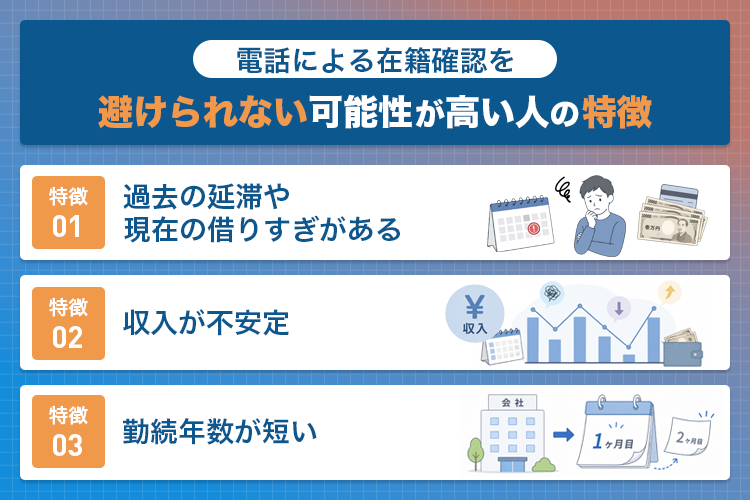
電話による在籍確認を避けられない可能性が高い人の特徴は以下の通りです。
- 過去の延滞や現在の借りすぎがある
- 収入が不安定
- 勤続年数が短い
過去に延滞した経験がある人やカードローンの申込時に借りすぎている人は、返済能力を疑問視されて電話を避けられないケースが多いです。
収入が不安定とみなされたり勤続年数が短かったりするときは、本当に働いているか念入りに確認されます。
自分は在籍確認を避けられない可能性が高いと分かれば、電話に対応できるよう準備も可能です。
在籍確認を避けられる可能性があるか確かめ、状況に合わせて必要な準備を行いましょう。
過去に延滞がある人や現在借りすぎている人は在籍確認なしでの借り入れが難しい
以下の人は電話による在籍確認なしでの借り入れが難しい傾向です。
- 過去に長期延滞の記録がある
- 現在借りすぎている
ローンやクレジットの返済状況と現在の借入額は信用情報機関に登録されています。
CICでは過去に61日以上または3ヶ月以上にわたって延滞すると、信用情報機関に長期延滞の履歴が残る仕組みです。
長期延滞の記録は契約終了(完済)後5年間消えず、延滞の記録が記載されている間はほとんどの消費者金融や銀行カードローンの審査には通りません。
過去に長期延滞した人は、新たに融資しても返済できる能力がないと判断されるためです。
しかし一部では、過去ではなく現在の返済状況に注目して審査を行ってくれるケースがあります。
現在返済能力があると示すには、働いている証拠が必要です。
電話なら書類よりも嘘がつきにくいため、電話連絡が必須になる可能性もあります。
現在借りすぎている人も念入りに収入の確認を行う必要がある
現在借りすぎていて年収の3分の1に近づいている人も、念入りに収入の確認を行う必要があります。
例えば年収300万円ですでに60万円借りているなら、総量規制の影響で借りられる金額は最大40万円です。
万が一転職や失業があれば総量規制の範囲内で融資ができないため、勤務先の確認を電話で行う可能性があります。
過去の延滞や借りすぎがあるなら、無理に電話を避けようとせず必要に応じて対応しましょう。
収入に安定性がないと判断されたら在籍確認が実施される
以下の理由で収入に安定性がないと判断されたら、在籍確認が実施されるケースもあります。
- 収入が極端に少なく本当に働いているか分からない
- フリーランスや個人事業主で事業実態の確認が難しい
収入が極端に少ないときは、本当に働いているか怪しまれる可能性もあります。
カードローンで認められる収入は給与収入や事業による収入で、以下の収入は含まれません。
- 学生が受け取っている仕送りや小遣い
- 不用品の売却で得た利益
学生が自分でアルバイトをして得たお金は収入と認められますが、仕送りや小遣いは対象外です。
事業としてではなく不用品をフリマアプリやリサイクルショップで売却して得た利益も、収入として扱われません。
収入額が少なすぎると本当にアルバイトやパートをしているか、確認される可能性もあります。
フリーランスや個人事業主も在籍確認の電話を受ける可能性がある
フリーランスや個人事業主は事業実態の確認が難しく、在籍確認の電話を受ける可能性があります。
給与所得者は以下の理由で職場が存在する確認は難しくありません。
- 勤務先の公式サイトがある
- 電話番号が公表されている
しかし公式サイトがなく携帯電話で営業しているフリーランスや個人事業主は、本当に事業を行っているか確認が難しいです。
事業実態を示す納品書や発注書の提出と合わせて、業務の請負に利用している電話番号に連絡が入る可能性もあります。
電話が必要と判断されたら、収入を示すためにも電話に対応しましょう。
勤続年数が短いと多くのケースで本当に働いているか確認される
勤続年数が短いと本当に働いているか確認されるケースが多いです。
例えばアルバイトを始めて3日目、10月1日に入社して当日に借り入れを申し込んだといったときは、本当に働いているか裏付けを取られる可能性があります。
電話以外の方法で在籍確認を行うなら、勤務先で働いていると分かる給与明細書や源泉徴収票を提出しなければいけません。
しかし働き始めてすぐの人は給与明細書も源泉徴収票も受け取っておらず、働いている証明が難しいです。
正社員なら社員証が提出できるケースもありますが、アルバイトやパートは社員証がないケースも多いです。
雇用契約書が必ず発行されるとも限らないため、電話以外の方法で働いている事実を確認できない可能性があります。
電話連絡なしで借りるなら、少なくとも給与明細を2ヶ月分もらってから申し込みましょう。
カードローンの申込時には給与明細を複数月分求められるのが一般的です。
借り入れを急ぐなら勤務先への電話連絡に対応しましょう。
在籍確認なしで申し込めないときの流れと対応方法
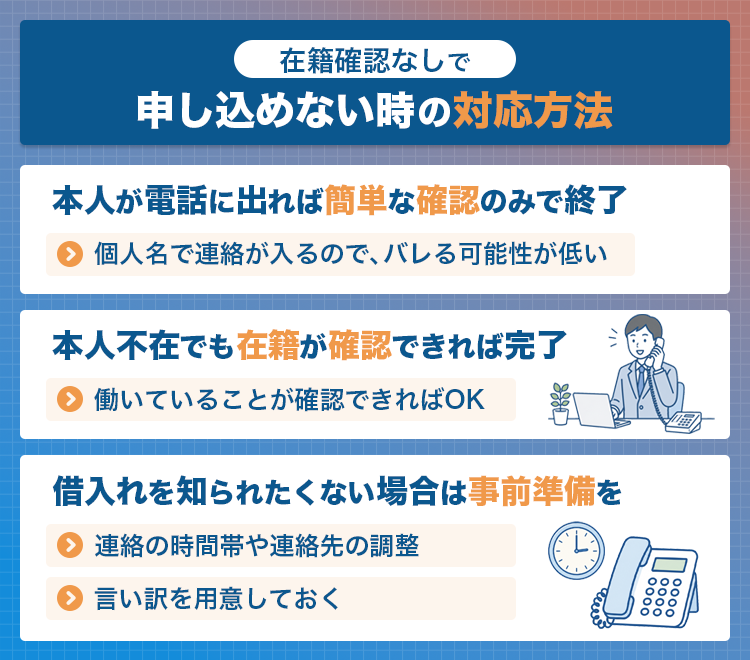
在籍確認なしで申し込めないときは、以下の流れで契約までの手続きが行われます。
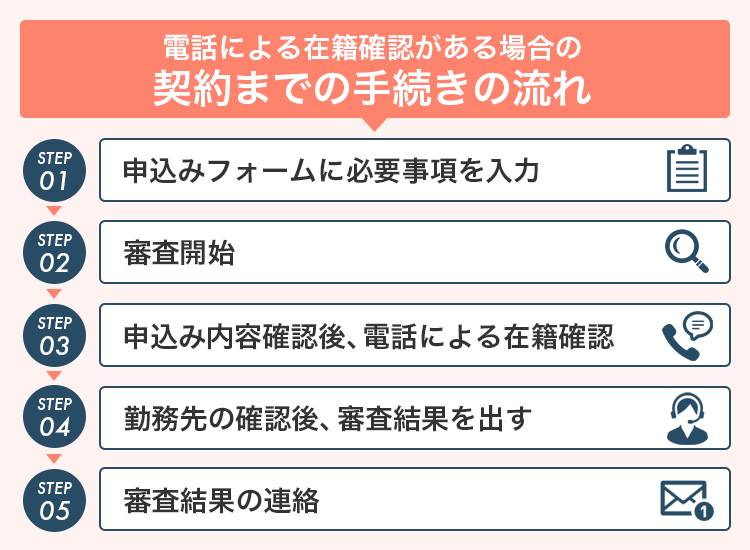
申込フォームに勤務先電話番号や勤務先名称を入力して送信したら、審査が始まります。
申告された項目を元に審査が行われ、融資の可能性があると分かったときに在籍確認を行うのが一般的です。
電話の実施には人手が必要なので、申込フォーム送信時点で以下の問題があって審査に通らない人には実施しません。
- 総量規制をオーバーしている
- 申込時点で返済を滞納している
- 収入がない
多くのカードローンで、審査はスコアリング方式によって行われています。
スコアリング方式は入力された項目をAIによって点数化し、一定の点数を満たしていればクリアとする方法です。
スコアリング方式での審査はスピーディーなので、申込フォームを送信したらいつ連絡が入るか分かりません。
人の手による審査も一部で採用していますが、書類による審査を行ってから連絡を入れるのは同様です。
スコアリング方式よりやや時間が必要でも、最短30分審査が可能な業者もあるため、短時間で連絡が入るケースもあると予想できます。
- 本人が対応できるときの流れ
- 本人が対応できないときの流れ
- 在籍確認でバレたくない人が行うべき準備
借り入れがバレたくない人は上記の項目を確認し、可能な準備を行ってから申込フォームを送信しましょう。
本人が電話連絡に対応できれば簡単な確認のみで終了する
本人が在籍確認の電話に対応できれば、簡単な確認のみで終了します。
会話の例は以下の通りです。
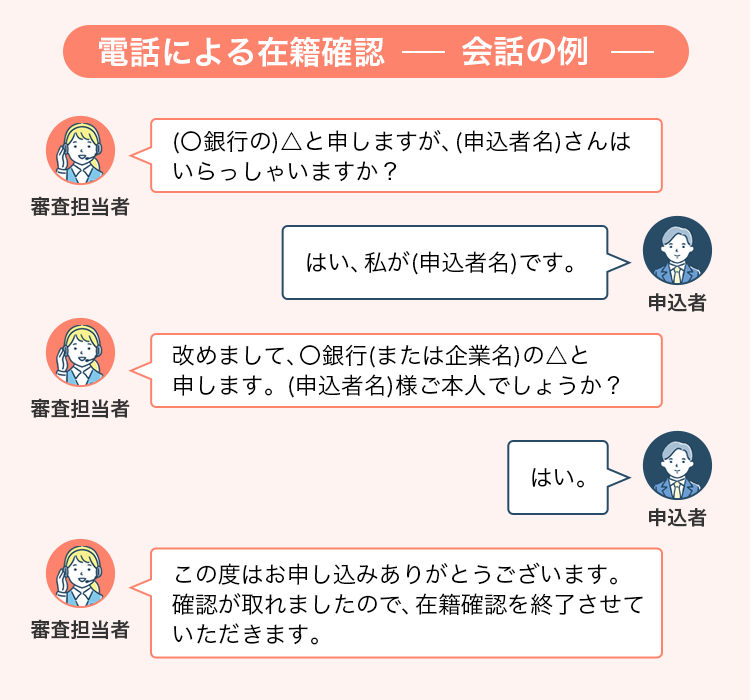
一部の銀行カードローンは銀行名を名乗りますが、多くは担当個人名を名乗って電話連絡が入ります。
本人が出たときや電話を取り次いでもらって本人が対応したときは、本当に本人が電話に出ているか簡単な確認だけで在籍確認が完了。
電話を掛ける際はカードローンの話題を出さないため、借り入れがバレる可能性は低いです。
電話が掛かってきたら焦らず、聞かれた内容にだけ回答しましょう。
申込者本人が電話に出られなくても働いていることを確認できれば完了できる
以下の理由で申込者本人が電話に出られなくても、在籍確認は完了できます。
- カードローン申し込み当日は休みだった
- 普段から外回りに出ていて会社にいない
- 来客や会議の予定が入っていて対応できない
在籍確認では申込者が働いていると確認できればよく、本人が対応する必要はありません。
当日休んでいるときは「本日は休んでおります」、外回りに出ているなら「席を外しております」といった同僚の対応で在籍確認が終了します。
自社アンケートの結果でも、59.7%の人が「在籍確認はなかった」または「実施されたか分からない」と回答していました。
自分で対応しなくても在籍確認が終わっている人も多いため、「自分が電話に出られないからカードローンに申し込めない」と不安に思う必要はありません。
心配しすぎずに審査を受けましょう。
借り入れがバレたくないなら事前に準備を行う
在籍確認はカードローンの話題を出さず個人名で行われるため、借り入れがバレる可能性は低いですが、不安なら事前に以下の準備を行いましょう。
- 自分で電話に対応できるよう調整する
- 言い訳を用意しておく
不審な電話ではないかと心配した同僚から「どうしたの?」「大丈夫だった?」と聞かれて思わず焦るといった、予想外の理由で借り入れがバレる可能性もあります。
自分で電話に対応できるよう調整しておけば、同僚に不審がられるリスクの軽減も可能です。
言い訳を用意しておけば、同僚が電話に出たときや電話の内容を聞かれたとき焦らずに済みます。
借り入れを知られたくない人は、できる限りの準備をして電話連絡に備えましょう。
自分で在籍確認の電話に出られるよう連絡の時間帯や連絡先を調整する
普段から自分でも電話に出る機会がある人は、以下の方法で在籍確認に対応できるよう準備しましょう。
- 自分が電話対応できる時間帯を指定する
- 直通の連絡先を伝える
例えば午前中は事務所にいる時間が多いなら、前日のうちに申し込みを済ませて翌日以降の朝の時間帯に電話してもらえるよう調整しましょう。
申し込み後すぐ連絡が入るとは限らないため、時間帯を指定するなら、余裕を持った申し込みが必要です。
特に銀行カードローンは審査に時間がかかりがちで、当日や翌日のうちに連絡をもらえるとは限りません。
自社アンケートによると、申し込みから連絡が入るまでに1週間以上かかった例もありました。
| 申し込みから連絡が入るまでの時間 | 割合 |
|---|---|
| 10分未満 | 8.9 |
| 10分~20分未満 | 11.7 |
| 20分~30分未満 | 22.7 |
| 30分~1時間未満 | 17.9 |
| 1時間~3時間未満 | 11.7 |
| 3時間~6時間未満 | 3.8 |
| 6時間~12時間未満 | 2.7 |
| 12時間~1日未満 | 3.1 |
| 1日~3日未満 | 8.2 |
| 3日~1週間未満 | 1.7 |
| 1週間以上 | 1.4 |
| 分からない | 6.2 |
数日後に連絡が入るケースに備えて、自分が勤務先にいる可能性の高い時間帯を連絡しましょう。
自分で対応するなら直通の電話番号を伝える
自分で電話に出るなら、直通の連絡先を伝えましょう。
会社の代表番号と部署直通の電話番号があるなら、直通の連絡先を伝えると自分で電話に出られる可能性が高まります。
直通の連絡先を知っている人は関わりが深いと思ってもらいやすく、万が一対応できなかったとしても怪しまれにくいです。
代表番号を経由すると取り次いでもらう必要があり、スムーズに審査が進まない可能性もあります。
パートやアルバイトの人は、自分が働いている店舗や支社に連絡が入るよう番号を記入しましょう。
代表番号に電話が入ると正社員に関する問い合わせと勘違いされる可能性もあり、存在しないと回答されるリスクもあります。
自分で電話に出られるよう調整して在籍確認を終えましょう。
在籍確認なしでの申し込みができないなら言い訳を用意するとスムーズ
電話による在籍確認なしでの申し込みができないときは、言い訳を用意するとスムーズです。
申込先によって適した言い訳が異なるため、利用したいカードローンに合わせましょう。
| 申込先 | 適した言い訳 |
|---|---|
| ・消費者金融 ・銀行名を名乗らずに連絡を入れる銀行カードローン |
クレジットカードの発行 |
| 銀行名を名乗って連絡を入れる銀行カードローン | ・クレジットカードの発行 ・商品への勧誘や口座に関する確認 |
在籍確認の電話の際に疑われにくい言い訳は、クレジットカードの発行です。
クレジットカードの発行時には電話連絡が入るケースもあるため、「何の電話だった?」と聞かれたときに答えられるよう準備しておきましょう。
自分が電話に出られる可能性があるなら、あらかじめ周りの人に言う必要はありません。
同僚に電話対応してもらう必要があるなら、「クレジットカードに申し込んだから電話が掛かってきたら対応して欲しい」と伝えましょう。
パートやアルバイトは、職場の事情によっては正社員に対応を頼まなければいけない可能性もあります。
クレジットカードの作成なら不審に思われにくいため、事前に伝えて電話に対応してもらいましょう。
銀行名を名乗って連絡を入れる銀行カードローンのときは状況に合わせる
銀行名を名乗って連絡を入れる銀行カードローンに申し込むなら、言い訳を変えなければいけないケースもあります。
カードローン申込先の銀行がクレジットカードを発行していないのに、言い訳に利用すると不自然です。
利用者が申し込んだ銀行を普段から利用している人がいれば、不審に思われるケースも。
例えばイオン銀行カードローンは銀行名を名乗って在籍確認を実施します。
イオン銀行はキャッシュカード機能付きのクレジットカード「イオンカードセレクト」を発行しているため、クレジットカードを言い訳にしても構いません。
同じく銀行名を名乗る三井住友銀行のカードローンも、「Oliveフレキシブルペイ」を発行しています。
クレジットカードを発行していない銀行に申し込む予定の人は、在籍確認が銀行名で行われるか確かめましょう。
銀行名で連絡が入るときは、何の電話か聞かれたときに新商品の勧誘や口座に関する確認などの言い訳ができます。
カードローンの在籍確認で備えておきたい勤務形態別の注意点
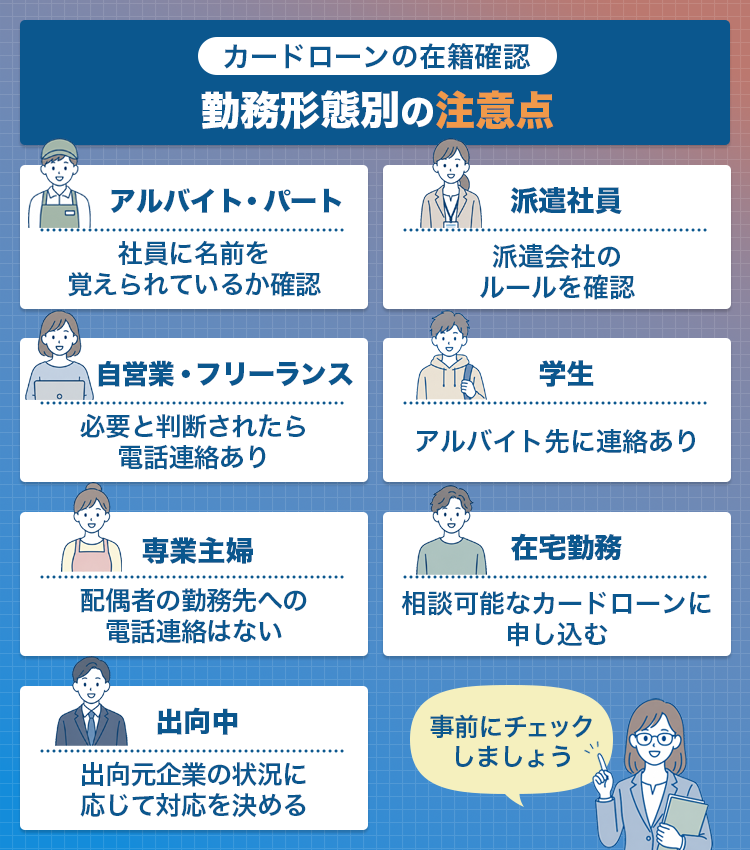
カードローンで在籍確認なしにできなかったときに備えて知っておくとスムーズに対応できる、勤務形態別の注意点は以下の通りです。
| 勤務形態 | 注意点 |
|---|---|
| ・アルバイト ・パート |
社員に名前を覚えられているか確認する |
| 派遣社員 | 派遣会社のルールを確認する |
| ・自営業者 ・フリーランス |
給与所得者と同様に電話連絡を受ける必要がある |
| 学生 | 社会人との区別はなく電話に対応する必要がある |
| 専業主婦 | 配偶者の勤務先への確認は行われない |
| 在宅勤務 | 在籍確認に関する相談が可能なカードローンに申し込む |
| 出向中 | 出向元企業の状況に応じて対応方法を決める |
アルバイトやパートは、職場の事情によっては正社員に名前を覚えられていない可能性も。
派遣社員は給与を受け取っている職場と働いている職場が違うため、在籍確認のルールを知っておかなければいけません。
自営業やフリーランス、学生でも在籍確認の電話が実施されるケースもあります。
在宅勤務や出向中と特殊な事情があるときは、カードローンの提供元との相談が必要になる可能性は高いです。
自分の勤務形態や状況に当てはまる内容をあらかじめチェックして、スムーズに電話連絡を受けましょう。
アルバイトやパートが在籍確認を受けるなら職場の人に名前を覚えられているか確かめる
アルバイトやパートが在籍確認の電話を受けるなら、社員に名前を覚えられているか確認しましょう。
以下のときは社員がアルバイトやパートを把握していない可能性もあります。
- アルバイトやパートの人数が多い
- アルバイトやパートと正社員の働く場所が違う
- 仕事を始めたばかり
アルバイトやパートの人数が多い職場では、正社員が全員の名前を把握できません。
例えばアルバイトやパートが担当する業務と正社員の業務内容が異なるときは、面識がなく名前を覚えられていない可能性が高いです。
申込者が仕事を始めたばかりなら、すべての正社員と顔を合わせていないケースもあります。
社員が名前を知らないと在籍確認の対応できず、審査落ちの原因になるリスクも。
「正社員と話す機会が多く対応してもらえる」と分かっているとき以外は、あらかじめ正社員に電話が掛かってくると伝えて対応してもらいましょう。
「(申込者名)さんはいらっしゃいますか?」と電話が入ったとき、電話を取った人がアルバイトやパートを除いた正社員で判断する可能性もあります。
例えばパートには〇〇さんがいるのに、正社員にいないため「いない」と回答すれば、在籍確認が成立しません。
パートやアルバイトで電話連絡が必要になったときは、あらかじめ周囲に頼んで電話を受けてもらいましょう。
派遣社員の在籍確認は登録している派遣会社のルールに従う
派遣社員が在籍確認の電話を受けるときは、登録している派遣会社のルールに従いましょう。
派遣社員は派遣会社から給与を受け取っているため、派遣元である派遣会社に対して在籍確認が行われます。
派遣会社によって在籍確認に対する対応は異なり、対応例は以下の通りです。
- 事前に連絡を入れておけば電話に対応してくれる
- 一切電話は受け付けず在籍を証明する書類のみ発行する
派遣会社によっては、事前の連絡を条件に電話対応をしてくれます。
事前連絡の際には派遣社員としての登録番号や連絡先を知らせる必要があるため、登録している派遣会社のルールを確認して、忘れずに伝えておきましょう。
派遣会社は多くの人が登録しているため、プライバシー保護を重視しているケースも多いです。
プライバシー保護のため在籍確認の電話に一切対応していない派遣会社では、在籍が証明できる書類の発行ができます。
在籍証明書や在職証明書など派遣会社によって名称は異なっても、働いている事実の確認は可能です。
派遣社員が電話による在籍確認を求められたときの対応
電話対応してくれる派遣会社に登録している人は、電話による在籍確認を求められたら派遣会社に連絡すれば済みます。
電話を受け付けない派遣会社に登録している人は、カードローンの提供元への相談が必要です。
電話に対応していない事実を伝えて書類での確認に応じてもらえたときは、派遣会社に書類を請求し、提出しましょう。
電話以外の方法に応じてもらえなかったときは、申し込みを取り下げて別のカードローンに申し込み直す対応も考えられます。
電話が入る可能性を減らすためにも、申し込み直すときは原則在籍確認なしと明記されているカードローンを選びましょう。
自営業者やフリーランスでも必要と判断されたら実態を確かめるために電話が来る
自営業やフリーランスでも、必要と判断されたら以下の連絡先に在籍確認の電話が実施されます。
- 事務所や店舗の電話番号
- 自宅
- 個人の携帯電話
事業実態を確かめる電話なので、事務所や店舗を持っている自営業者が申し込んだときは事業を営んでいる場所に連絡が入ります。
1人で経営しているときは、申込者本人が電話に出れば確認が完了。
従業員を雇っているなら、従業員が「商談中」「別の電話に対応中」といった対応をしてくれれば、在籍確認が終わったとみなされます。
事務所や店舗を持たず自宅やシェアオフィスで仕事を受注しているなら、業務を請け負う際に利用している電話番号に連絡が入る仕組みです。
自宅の電話で発注の連絡を受けているなら自宅の電話番号、携帯でやり取りをしているなら携帯電話に連絡が入ります。
在籍確認の流れ自体は給与所得者と変わりません。
ただし自宅や携帯電話の番号だと本当に事業を行っているか確認が難しいため、合わせて納品書や発注書の提出を求められるケースもあります。
電話連絡を受けた際に何か指示があったときは従い、カードローンの審査通過を目指しましょう。
学生も在籍確認があるなら自分で対応しなければいけない
学生がアルバイト収入を元にカードローンへ申し込むときも、社会人と同様に自分で対応しなければいけません。
「学生だから対応が難しいだろう」と優遇してもらえるわけではなく、お金を借りるなら返済能力があると示す必要があります。
電話連絡が必要と判断されたら、アルバイト先で連絡を受けましょう。
とはいえ普段の仕事の中で学生アルバイト宛てに電話が入る機会は少ないです。
普段から電話に出る機会が多く、不自然に思われない職場なら問題ありませんが、急に学生アルバイト宛てに電話が入ると不審な電話と勘違いされる可能性も。
社員が不審な電話から学生を守る目的で「いない」と回答すれば、在籍確認が成立しません。
クレジットカードの作成を言い訳にして、あらかじめ社員に電話対応を依頼しておくと、在籍確認がスムーズに進みます。
学生がクレジットカードを作成するのは自然なので、疑われにくいです。
審査の結果電話が必要と判断されたら、勤務先の社員の協力も得て電話に対応しましょう。
学生ローンなら在籍確認なしでの申し込みに対応してもらえる可能性もある
学生ローンなら電話連絡が不安な学生に配慮して、在籍確認なしでの申し込みに対応してもらえる可能性もあります。
学生ローンは大学生や専門学校生を対象とした融資商品で、アルバイトをしていて安定収入があれば利用可能です。
学生がアルバイト先で電話連絡を受ける必要があると、「借り入れがバレそうで不安」「社員には対応を頼みにくい」との声も。
学生の不安を軽減できるよう、原則アルバイト先への連絡なしでの融資にも対応しています。
原則在籍確認なしで借りられる学生ローンの例
原則電話による在籍確認なしで借りられる学生ローンの例は以下の通りです。
| 学生ローン | 金利(年) | 利用限度額 |
|---|---|---|
| カレッヂ | 17.0% | 50万円まで(成人前は10万円まで) |
| マルイ | 12.0%〜17.0% | 1万円〜100万円 |
カレッヂはローン専用カードを発行できる学生ローンです。
学生ローンの融資方法は振込融資または来店による手渡しが多い中、カードが発行されれば毎回連絡をせずに借り入れできます。
カレッヂカードを利用すれば返済時の手数料が無料です。
学生ローンは返済方法を振り込みまたは来店に限っている例も多く、銀行振込だと110円~660円程度手数料がかかります。
カレッヂカードなら手数料無料での返済もでき、返済時の負担が不安な学生にも利用しやすいです。
マルイは最短30分審査も可能で、スマホで契約を完結できます。
毎月の返済額は利息以上なら何円でもよく、余裕がない月は少なめ、余裕がある月はまとめて返済といった調整がしやすいです。
借りた後で本当に返済できるか不安な学生も、経済状況に合わせて返済できれば滞納のリスクを下げられます。
大手消費者金融や銀行カードローンに比べると申込方法や返済方法が限られ、利便性は低い傾向です。
しかし返済額への配慮が期待でき、学生に特化していて相談に乗ってもらいやすいメリットもあるので、希望に合わせて申し込みを検討しましょう。
専業主婦が申し込むときは配偶者の勤務先への電話連絡はない
カードローンの返済に責任を持つのは申込者なので、専業主婦がカードローンに申し込むときは、配偶者の勤務先への在籍確認は実施されません。
例えば専業主婦の申し込みを認めているイオン銀行カードローンは、職業に「主婦・年金受給」を選択すると勤務先名を記入する欄が非表示になります。
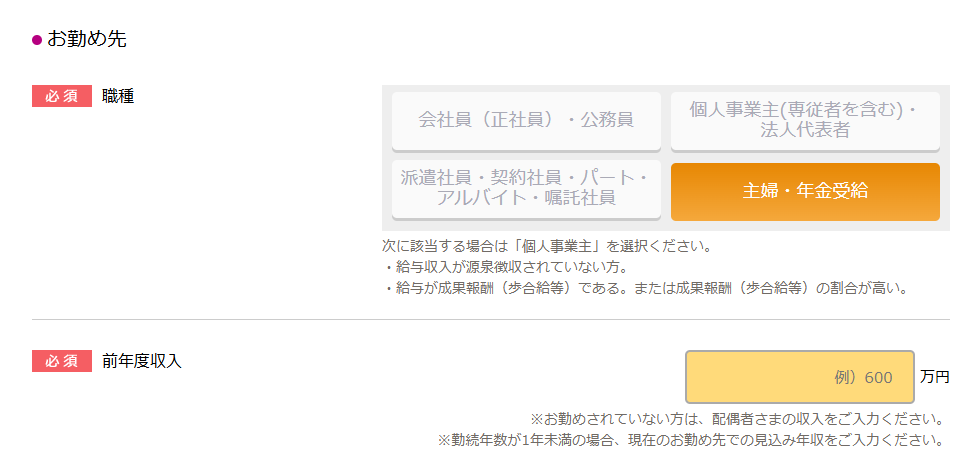
専業主婦の収入は家計で判断され、配偶者の年収のみ記載する仕組みです。
専業主婦への融資を認めているカードローンは少ないので、借り入れしたい人はイオン銀行カードローンに申し込みましょう。
配偶者貸付を利用すると配偶者の勤務先に連絡が入る
消費者金融で配偶者の収入と合算して年収の3分の1以内の借り入れができる配偶者貸付制度を利用すると、配偶者の勤務先に電話連絡が入ることがあります。
消費者金融は総量規制により年収の3分の1までしか借りられず、本来自分で働いていない人は融資の対象外です。
しかし借り入れができないと困るとの声もあり、配偶者の同意を得れば配偶者の年収と合算して審査を受けられる制度※が設けられました。
銀行カードローンでは、専業主婦が責任を持って返済するなら、配偶者の同意なしで申し込める場合があります。
貸金業者は原則収入のない人への融資を禁止されているため、専業主婦本人のみの意志では借り入れが不可能です。
どの消費者金融でも対応できるわけではなく、配偶者貸付制度を導入していれば相談できます。
ベルーナノーティスは配偶者貸付制度にも対応しているので、配偶者の許可が取れるなら申し込みを検討しましょう。
配偶者貸付は配偶者の年収と合算する制度なので、在籍確認が実施されます。
配偶者との婚姻関係を示す住民票や配偶者の収入証明書類も必要なので、準備してから申し込みましょう。
※参考:2 総量規制にかかわらず、お借入れできる貸付けの契約があります│日本貸金業協会
勤務先への確認が必要な場合に備えて在宅勤務をしている人は事前に申込先へ相談する
在宅勤務をしている人は、事前にカードローンの申込先へ相談しておくとスムーズです。
同じ在宅勤務でも人によって働き方が異なるため、状況に合わせて以下いずれかの方法を選ばなければいけません。
- 出社する機会があるなら勤務先にいる日を選んで電話してもらう
- 完全在宅なら出社していないと伝える
在宅勤務が中心でも出社する機会があるなら、出社するタイミングを狙って電話連絡をしてもらいましょう。
出社したときに対応できれば働いているとの確認が取りやすく、在籍確認が成立しやすいです。
完全在宅なら、出社していないと伝えて書類に替えられないか相談しましょう。
相談しても電話連絡が必要と判断されたときは、勤務先に電話対応のために出社している人がいるなら、連絡が入ると伝えて対応してもらいましょう。
誰も電話に出られる状態になければ電話が受けられない理由を伝え、別の方法が取れないときは別のカードローンに申し込み直すと借り入れの可能性があります。
申し込み直すなら、原則在籍確認なしと明記しているカードローンを選び、電話連絡を避けて借りられる可能性を高めましょう。
出向中なら出向元企業の人が把握してくれているかによって対応を変える
出向中の社員がカードローンに申し込むなら、出向元企業の人が出向について把握しているかによって以下の通り対応を変えましょう。
| 出向の状況 | 対応 |
|---|---|
| 在籍出向 | 出向元の企業に連絡を入れてもらう |
| 転籍出向 | 出向先の企業で在籍確認の連絡を受ける |
在籍出向は出向元の企業に籍を置いたまま違う企業で働く方法を言い、出向元企業の社員が申込者の出向を把握している可能性が高いです。
出向元企業の全員が申込者の出向を把握しているなら、出向元に連絡してもらうと在籍確認が成立します。
しかし出向期間が長くなると、新しく入った人が申込者について把握していない可能性も。
在籍確認が成立するか不安なら、出向先の企業に連絡を入れてもらうと確認が取りやすいです。
転籍出向なら出向元企業との雇用関係は終了しているため、出向先企業の連絡先を記入して在籍確認を受けましょう。
在籍確認なしのカードローンへ申し込みたい場合のよくある質問
在籍確認なしで借り入れしたい人によくある質問は以下の通りです。
- フリーローンは在籍確認なしで借りられる?
- クレジットカードのキャッシングは在籍確認がある?
- 在籍確認なしのおまとめローンはある?
- 在籍確認も収入証明もなしで借りられる?
- ネット銀行のカードローンなら在籍確認なし?
カードローン以外のローンやキャッシングを利用したい人からも、電話連絡なしで借りられるか疑問に思う声が寄せられます。
ネット銀行やクレジットカードと、申込先による違いを知りたいとの意見も多いです。
疑問がある人は申し込み前に確認して、電話連絡の不安を解消してから借り入れしましょう。
フリーローンなら在籍確認なしで借りられますか?
以下の理由から、在籍確認なしでフリーローンを利用するのは難しいと言えます。
- フリーローンはカードローンより金利が低め
- 高額融資になる可能性もある
フリーローンはカードローンより金利が低い傾向にあり、得られる利益が少ないです。
例えば三井住友銀行のローン商品で比較すると、金利の差は以下の通り。
| ローンの種類 | 金利(年) | 20万円借りて2年で返済したときの利息 |
|---|---|---|
| フリーローン | 6.375% | 13,600円程度 |
| カードローン | 1.5%~14.5% | 31,600円程度 |
20万円借りて2年で返済したとすれば、利息に18,000円差がつきます。
得られる利益が少なければ、より慎重に審査を行って貸し倒れを防がなければいけません。
フリーローンは必要な金額をまとめて借りるため、高額融資になりがちです。
例えば25万円の冷蔵庫の購入費用が必要なら、25万円まとめて借ります。
カードローンのように少額の利用限度額が設定できず、審査が厳しめになるケースも。
審査を厳格に行うためにも電話で連絡する可能性が高いため、フリーローンを利用するなら対応できるよう準備しましょう。
クレジットカードのキャッシングは在籍確認なしで利用できますか?
クレジットカードのキャッシングで在籍確認が実施されるかは、状況によって以下の通り異なります。
| 状況 | 在籍確認の電話なし |
|---|---|
| 新規でクレジットカードを発行してキャッシング枠を設定 | × |
| クレジットカードを保有している人がキャッシング枠を後から設定 | × |
| すでにキャッシング枠つきのクレジットカードを持っている | 〇 |
新規でクレジットカードを作成してキャッシング枠をつけるなら、クレジットカード発行を目的とした在籍確認が実施されるケースもあります。
クレジットカードの発行に伴う審査なので、職場に電話が入っても「借り入れがバレるかもしれない」と不安に思う必要はありません。
クレジットカードをすでに持っていてキャッシング枠のみ後から申し込むときも、在籍確認の電話が入るケースもあります。
クレジットカードの発行時と同様にクレジットカードの作成と言い訳すれば、キャッシング枠の審査を受けるとは知られません。
クレジットカード作成時にキャッシング枠をすでにつけていた人は、新たな審査も在籍確認もなしですぐに借入できます。
以下のいずれかの方法で借り入れできるので、急いでいるときはすぐに手続きしましょう。
- 持っているクレジットカードを利用してATMで借りる
- 電話やWebで依頼して振込融資を受ける
状況に合わせて、必要があれば電話連絡に対応しましょう。
在籍確認なしで利用できるおまとめローンはありますか?
おまとめローンはすでに複数の借り入れがある状態で申し込むため、在籍確認なしで利用するのは難しいです。
原則電話による在籍確認なしでローンに申し込める可能性があるのは、借りたお金を返済できるだけの収入や返済能力があると認められたときのみ。
おまとめローンは返済に困っている状態の人が利用するローンで、お金に余裕があるとは考えにくいです。
本当に収入があるか確かめた上で慎重に融資が可能か判断するには、電話連絡が必要と判断される傾向にあります。
返済に困っておまとめローンを利用するなら、電話を受けて返済能力があると示し、審査通過を目指しましょう。
在籍確認も収入証明もなしで借り入れできる可能性はありますか?
在籍確認も収入証明もなしで申し込むのは難しい傾向にありますが、申込先を選んで希望額を低くすれば、両方なしで借り入れできる可能性があります。
原則電話連絡なしの申込先を選べば、多くのケースで電話連絡は回避可能です。
申込先が消費者金融なら、以下のときに収入証明書類の提出が義務付けられます。
- 1社で50万円を超える借り入れを希望する
- 複数社の借り入れ合計額が100万円を超える
個人が借入れをしようとする場合において、①ある貸金業者から50万円を超えて借入れる場合、②他の貸金業者から借入れている分も合わせて合計100万円を超えて借入れる場合、のどちらかに当てはまると、「収入を証明する書類」の提出が必要です。
引用元:3「収入を証明する書類」の提出が必要な場合があります│日本貸金業協会
他社から借り入れをしていない人は希望額が50万円以下、すでに他社から借りている人は合計100万円以下なら収入証明書類の提出を避けられる可能性があります。
銀行カードローンは、銀行ごとに収入証明書類の提出が必要な金額を決める仕組みです。
例えばバンクイックや三井住友銀行のカードローンでは、申込額が50万円を超えるときに収入証明書類の提出を求められます。
ただし在籍確認の電話を行わないときは、収入証明書に記載された勤務先名で収入の裏付けを取るケースが多いです。
社員証や雇用証明書の提出で済めば、電話連絡も収入証明書類の提出も不要の可能性があります。
収入証明書類を用意できない人は、社員証や雇用証明書で対応できるか申込先に相談しましょう。
ネット銀行のカードローンは在籍確認なしにできますか?
以下のネット銀行はいずれも在籍確認を電話で行っているため、電話連絡なしで借りるのは難しいです。
- 楽天銀行スーパーローン
- PayPay銀行カードローン
- ドコモSMTBネット銀行カードローン
- ソニー銀行カードローン
例えばPayPay銀行カードローンは、銀行名と担当者名で登録の勤務先電話番号に電話を実施。
ドコモSMTBネット銀行カードローンは以下の通り条件が厳しめです。
- 電話番号を通知した上で勤務先に在籍確認を行う
- 事前に要望すれば銀行名を名乗る
- 本人確認のため氏名や生年月日を尋ねる可能性がある
- 在籍確認が成立しなければ申し込み取り下げとして扱う
銀行名を名乗ってもらった方が言い訳しやすい人は、PayPay銀行カードローンやドコモSMTBネット銀行カードローンに申し込むと対応してもらえます。
原則電話なしでの申し込みが希望なら、ネット銀行以外のカードローンを選びましょう。