
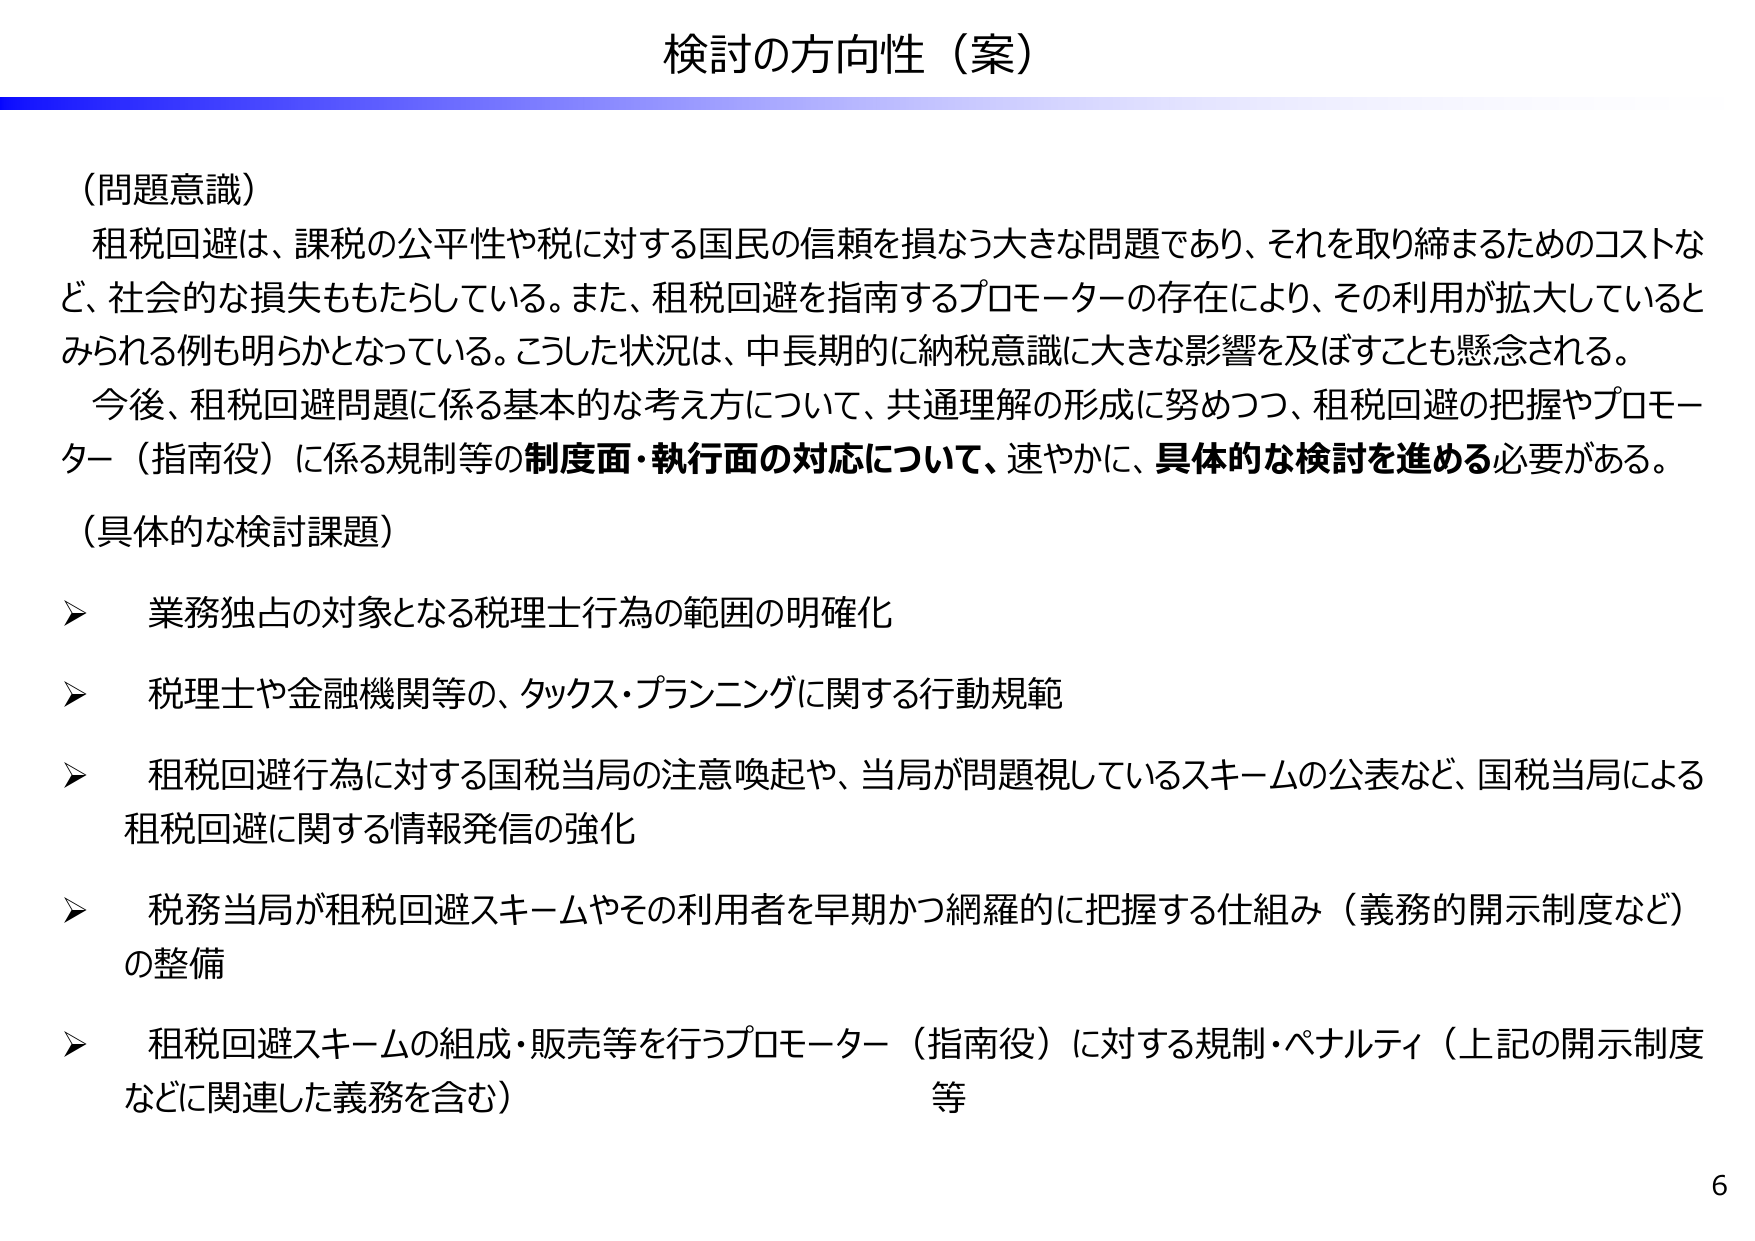
「検討の方向性(案)」の問題意識
資料は問題意識として、租税回避は課税の公平性や税に対する国民の信頼を損なう大きな問題であり、それを取り締まるためのコストなど、社会的な損失ももたらしているとした。「租税回避を指南するプロモーターの存在により、その利用が拡大しているとみられる例も明らかとなっている」とし、こうした状況が中長期的に納税意識に大きな影響を及ぼすことも懸念されるとしている。
そのうえで、租税回避問題に係る基本的な考え方について共通理解の形成に努めつつ、租税回避の把握やプロモーターに係る規制等の制度面・執行面の対応について、速やかに具体的な検討を進める必要があるとした。
具体的な検討課題
資料が挙げた具体的な検討課題は次の5つ(末尾に「等」とある)。
1つ目は、業務独占の対象となる税理士行為の範囲の明確化。2つ目は、税理士や金融機関等の、タックス・プランニングに関する行動規範。3つ目は、租税回避行為に対する国税当局の注意喚起や、当局が問題視しているスキームの公表など、国税当局による租税回避に関する情報発信の強化。
4つ目は、税務当局が租税回避スキームやその利用者を早期かつ網羅的に把握する仕組み(義務的開示制度など)の整備。5つ目は、租税回避スキームの組成・販売等を行うプロモーターに対する規制・ペナルティ(開示制度などに関連した義務を含む)。
前回の会合の主な意見
資料は、前回(第5回・10月20日)の会合の主な意見を、総論・租税回避の範囲等、企業や専門家の責任、税務当局による対応の強化等に分けて載せた。
企業や専門家の責任では、税理士でない者が個別具体的な額を示して税負担を減少させる方策を助言することは税理士法に抵触する可能性があるので、そのことを明確にするとともに、違反行為に対しては厳正に対処することが必要との意見を載せた。悪質な租税回避を指南する税理士については懲戒処分を行うべきとの意見がある一方、「租税回避とは何か」という共通了解が必ずしもないなかで、その勧奨行為を対象として懲戒という行政処分を行うことは難しく、まずは日本税理士会連合会にも協力を得て、租税回避ないしは税負担の軽減に関する税理士の行動規範のようなものを作っていくことが必要ではないかとの意見も載せている。
総論では、組織再編等の行為そのものが悪いわけではなく、事業の目的に照らした適正な経営判断として組織再編等を行うケースが圧倒的に多く、その結果として税負担が減少することもあるとして、そうした行為が広く「租税回避」として判断されることのないよう丁寧な議論が必要との意見も載せた。
税務当局による対応の強化等では、諸外国におけるMDR(義務的開示制度)の例を参考にすることを考える時期に来ているとの意見や、日本の法人から非居住者に支払う給与等の源泉課税について、国内勤務者との不均衡に公平性の観点から対応が必要なことに異存はないとしたうえで、企業の事務負担に配慮し、実務に対応した折り合い点を検討してほしいとの意見を載せている。
参考資料が示した諸外国などの例
資料は参考として、日本公認会計士協会の「倫理規則」のタックス・プランニングに関する規定を載せた。会員は、タックス・プランニングについて法令等に照らして信頼できる根拠があると判断できなければ、依頼人に提言または助言をしてはならないとする規定などだ。
米国については、税務専門家の行動規範が財務省規則(Circular 230)で定められ、違反した場合などは除名や業務停止、金銭制裁などの懲戒処分の対象となり、対象者の氏名等と処分内容が公表されると説明した。
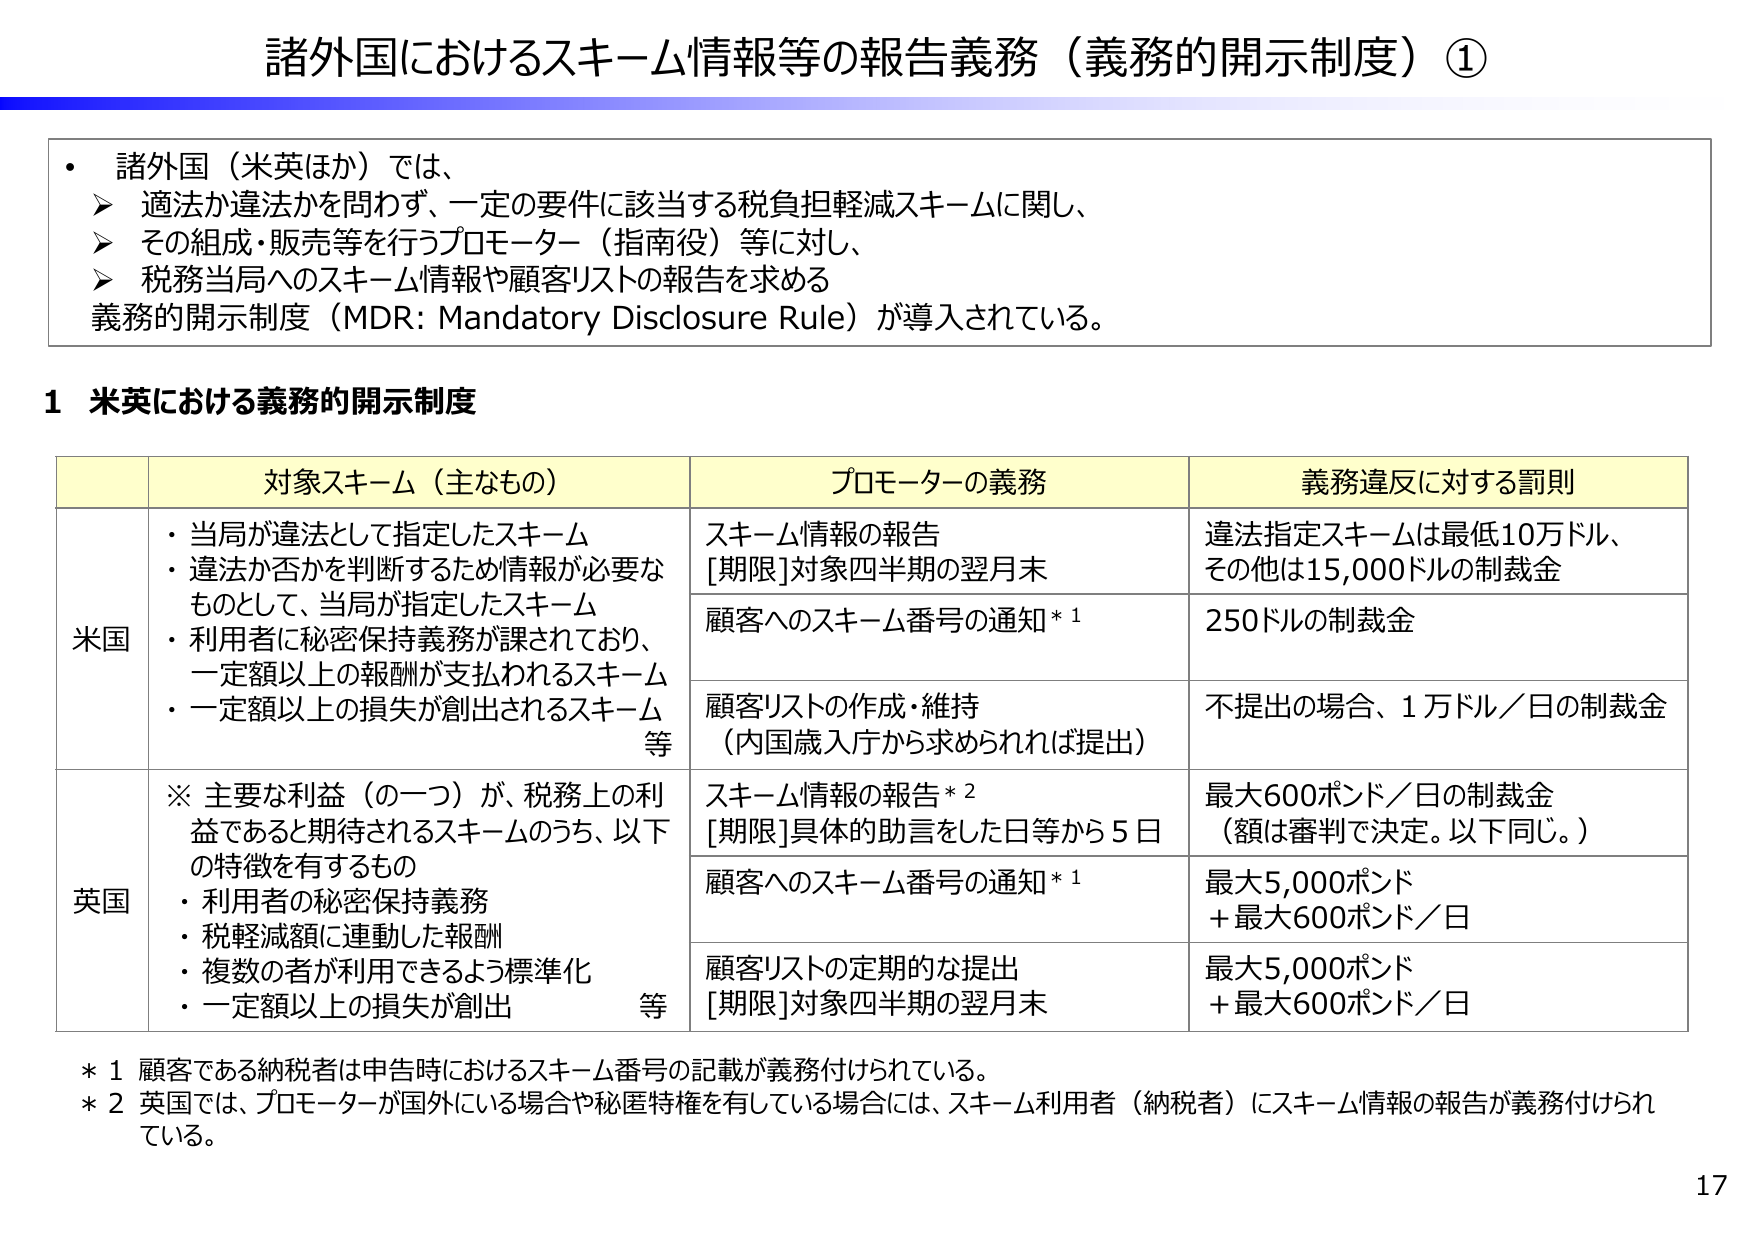
米英などでは、適法か違法かを問わず一定の要件に該当する税負担軽減スキームについて、その組成・販売等を行うプロモーター等に、税務当局へのスキーム情報や顧客リストの報告を求める義務的開示制度(MDR)が導入されているとした。英国には租税回避スキームのプロモーターに関する規制があり、悪質なスキームには歳入関税庁が販売差止命令を出し、命令を受けたプロモーターの実名が公表されるという。
同じ会合のもう1つの資料
同じ会合には、国税庁の「税務手続のデジタル化・事業者のデジタル化」の資料(マイナポータル連携、法人税申告のALL e-Tax、デジタルインボイス)も出ている。この記事は租税回避等への対応の資料に絞り、デジタル化の資料の中身は扱わない。
これまでの経緯
財務省と国税庁は10月20日の第5回の会合で、租税回避スキームには特定のプロモーターが標準化して多数の納税者に販売・提供しているものがあるとし、把握した例にグループ法人税制等を用いたスキームを数十法人に販売した税理士法人などを挙げていた。今回の資料は、前回の会合の主な意見を載せたうえで、検討の方向性を案として示した。次回の会合の日程は資料に示されていない。
出典
財務省・国税庁「説明資料〔租税回避等への対応〕」(政府税制調査会 経済社会のデジタル化への対応と納税環境整備に関する専門家会合 第6回、令和8年11月4日)
内閣府 税制調査会「第6回 経済社会のデジタル化への対応と納税環境整備に関する専門家会合(2026年11月4日)資料一覧」
財務省・国税庁「説明資料〔租税回避等への対応〕」(同 第5回、令和8年10月20日)