
国税庁は、評価額を圧縮する租税回避スキームへの対策などを理由に、非上場株式(取引相場のない株式)の評価方法の抜本的な見直しを進めている。
示された案は、類似業種比準方式を廃止し、「残余利益方式」で評価するものだ。だが、国税庁自身の試算でも、納税者に最も有利な条件で計算しても、大会社の約7割で評価額が上がる。
日本商工会議所は、一部の課税逃れ対策のために評価体系全体を変えれば、「地域を支える中核的な中小企業」の事業承継に深刻な影響が出ると懸念する。
こうしたなか、国税庁の公表資料をもとに、残余利益方式で評価額を試算できるツールを公開する会社も出てきた。
類似業種比準方式は廃止へ
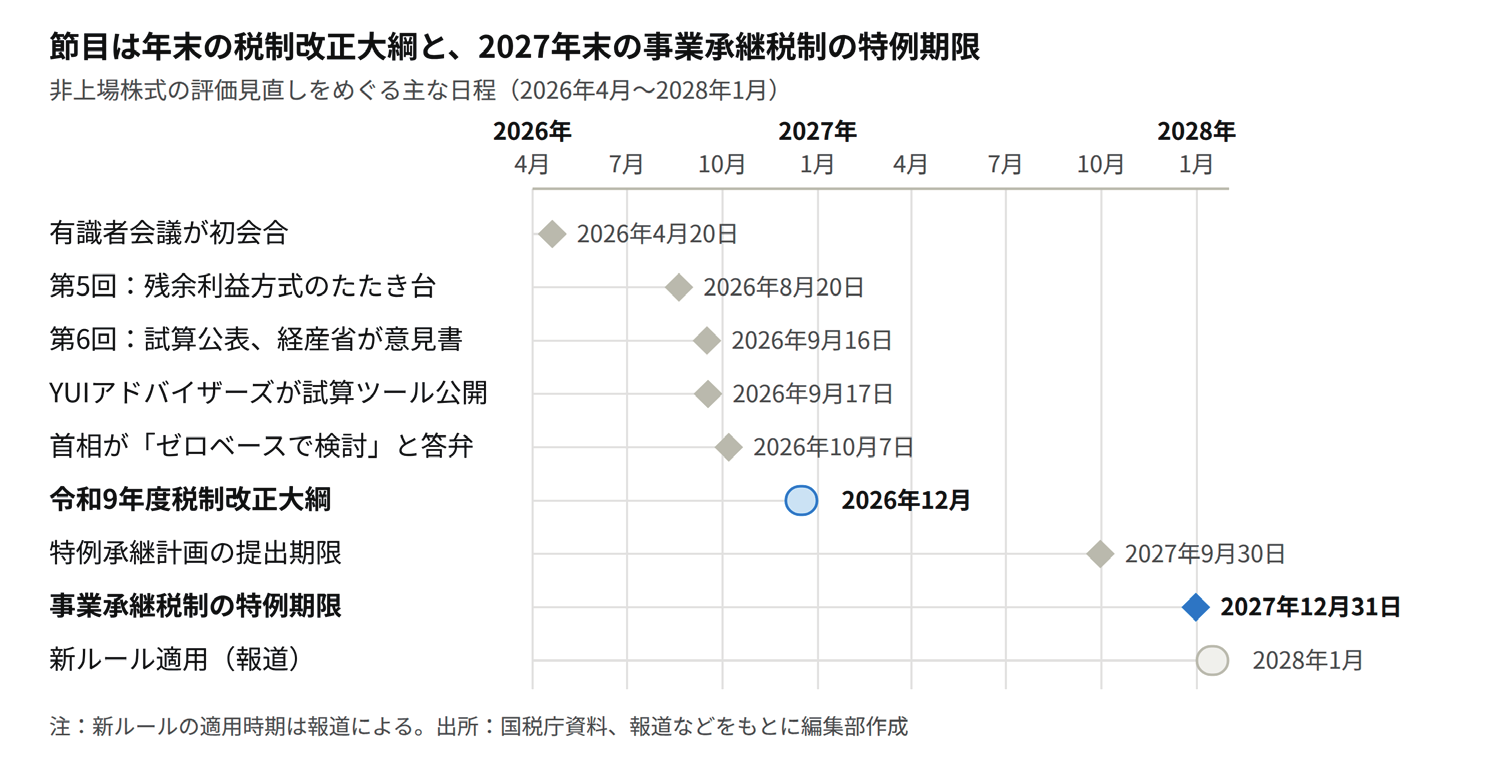
国税庁は2026年4月20日、「取引相場のない株式の評価に関する有識者会議」の初会合を開き、9月16日までに6回の会合を重ねてきた。
第5回に国税庁がたたき台として示し、第6回で具体化した見直し案は、会社規模に応じて類似業種比準方式・純資産価額方式・併用方式を使い分ける現行の原則的評価方式をやめ、規模によらず原則として残余利益方式で評価するものだ。純資産価額方式の選択を認めるかどうかは、なお検討課題とされている。
国税庁の公表資料に適用時期の記載はないが、国税庁は令和9年度税制改正大綱への反映と2028年1月からの適用を目指していると日本経済新聞が報じた。
残余利益方式では、まず各期の利益から、株主が通常期待する収益(純資産×還元率)を差し引いて残余利益を求める。直前期末の純資産に残余利益の5年分の現在価値を加減し、しんしゃく率を掛けたものが評価額となる。利益には課税時期前5年の正常利益を用い、純資産も利益も法人税申告書の数値を使う想定だ。第6回の試算では、還元率を仮に8%としている。
ROEが還元率を下回る会社では残余利益がマイナスとなり、評価額は純資産を下回る。試算対象となった会社のROEの中央値は、大会社3・9%、中会社2・1%、小会社0・6%で、いずれも8%を下回っている。
それでも大会社の多くで評価額が上がるのは、現行の評価額が純資産価額を下回っているためだ。国税庁の資料によると、純資産価額を100とした評価水準(中央値)は、大会社では現行の38・2に対し、しんしゃく率を0・8とした場合は63・8となる。新方式は純資産を基礎に評価するため、利益を積み上げて純資産を厚くしてきた会社ほど、現行より評価額が上がりやすい。
評価額の低さには理由がある
国税庁は見直しの理由に、令和6年11月に公表された会計検査院の指摘を挙げる。類似業種比準方式では規模の大きな区分の会社ほど評価額が相対的に低く算定され、評価の公平性が「必ずしも確保されているとはいえない」との指摘だ。
国税庁はさらに、類似業種比準方式の比準割合の算定方法やしんしゃく割合について理論的な根拠や実証的な裏付けがないという弥永委員の意見を紹介している(第2回会議議事要旨)。
しかし、評価額が低く抑えられてきたことには理由がある。有識者会議の委員を務める日本商工会議所(日商)の阿部貴明・特別顧問(税制委員長)と玉越賢治・税制専門委員会学識委員(税理士法人ゆいアドバイザーズ代表社員)は、連名で意見書を提出している。
8月20日の意見書は、類似業種比準方式は昭和58年度税制改正答申で「中小企業の事業の円滑な承継の観点から収益性を評価上加味することとされた経緯があり、その配慮を欠いた見直しは看過し得ない」と指摘する。
さらに、9月16日の意見書では、「『国税庁の考える残余利益方式』は、これまで理論的検証も判例上の裏付けも欠いている。なぜ『国税庁の考える残余利益方式』による評価額こそが『時価』といえるのか、国税庁はその法的・理論的根拠を明確に示すべきである」と主張している。
日本税理士会連合会(日税連)も、令和9年度税制改正に関する建議書で評価の適正化に向けた見直しを求める一方、現行の評価について「事業承継の支援措置がない中、その代替として、しんしゃく率の導入及び拡大が行われてきた」と振り返っている。現行の評価水準は、事業承継への政策的な配慮を積み重ねてきた結果でもある。
最も有利な設定でも上昇
国税庁は、試算対象の1378社(令和2〜5年分の相続税・贈与税の申告から抽出)のうち、小会社では「概ね7〜8割の会社の評価額は下がる」とする。だが、大会社で新方式の評価額が現行の申告評価額以下となるのは、しんしゃく率0・8で24・2%、0・7でも28・1%にとどまる。裏を返せば、おおむね7〜8割の会社の評価額は上がることになる。
日商が問題視するのは、評価額が上がる会社のほうだ。9月16日の意見書は、「納税者にとって最も有利な設定(しんしゃく率0・7)を用いてもなお、大会社の約7割、全体でも4割超の企業が、現行方式より評価額が上昇する」と指摘した。日商が一定の仮定を置いて独自に行った試算では、特に一定規模以上の中小企業で、評価額が現行の類似業種比準方式による場合の2倍から5倍近くに達するという。
日商は、新方式では「事業の継続とともに、相続税評価額も上昇していくことになる」とも指摘する(8月20日の意見書)。現行方式と比べ、上昇幅は時間の経過とともにさらに拡大する傾向があるという(9月16日の意見書)。8月20日の意見書は、国税庁案では「地域を支える中核的な中小企業の評価額が大幅に上昇する可能性がある」と警告している。
課税逃れ対策の巻き添えに
国税庁は、会社規模を意図的に変えて評価額を圧縮するスキームが確認されていることも、見直しの理由に挙げる。評価方式によって評価額に差が出ることが、その誘因になっているという。
だが、経済産業省(中小企業庁、経済産業政策局、イノベーション・環境局)が9月16日付で公表した意見書によれば、国税庁が過去10年間で確認したとされる租税回避スキームは14件だ。一方、評価ルールを見直せば、影響は約175万社に上る中堅・中小企業に広く及ぶ。
日商は「一部の課税逃れ対策のために、多くの中小企業の事業承継が崩壊するのではないかと強く懸念する」と訴え(8月20日・9月16日の意見書)、まずは問題のある制度部分や租税回避行為に絞った見直しを優先すべきだとする。
経産省も、租税回避への対処としては「まずは現行の評価方式の枠内でとりうる対応策から検討する余地がある」とした。
見直し案のもとでは、通常の経営判断まで租税回避と同じように扱われかねない。
日商の意見書によれば、国税庁は、多額の役員報酬や一時的な役員退職金などを、利益を操作して評価額を圧縮する手法の例に挙げている。日商は「役員報酬や役員退職金の支給は、企業行動に当然織り込まれているものであり、租税回避行為のような特別な行動ではない」と反論する。
グループ全体を残余利益方式で評価する案についても、「地域の技術や雇用を守るためにグループ化する企業」などに「飛躍的に税負担を増加させる可能性がある」とし、悪質な租税回避行為には個別に対応すべきだとしている(9月16日の意見書)。
成長投資の原資が納税資金に
相続税や贈与税を納めるのは後継者個人だが、その資金は結局、会社から出すことになる。
日商は「納税資金は、株式を換金できない以上、企業から捻出せざるを得ない」と指摘する(8月20日の意見書)。
経産省の意見書も、「設備投資等の成長投資に充てるべき資金調達枠を納税資金の確保に充てる可能性がある」とした。
経営者の行動も変わりかねない。第5回会議で阿部・玉越両委員は、事業承継が近くなると「あえて事業を成長させずに、頑張らない方が良い、利益を抑制した方が良いということにもなりかねない」との懸念を示した(議事要旨)。
日商は「残余利益方式は、中小企業の成長投資を歪ませ、政府が目指す『強い経済の実現』『成長投資の拡大』に大いに逆行する」とし(9月16日の意見書)、経産省も見直し案は「中堅・中小企業の『稼ぐ力』を強化し、地方も含めた賃上げを実現するという政府の政策の方向性に逆行するものであると言わざるを得ない」と断じた。
影響は個社にとどまらない。日商は、中小企業が「魅力的な雇用を創出することで、若者や女性の域外流出を防ぎ定着させている」とし、資本の蓄積への課税を強めれば地域経済社会の持続可能性を損ないかねないと訴える(9月16日の意見書)。8月20日の意見書は、見直しが「地域の雇用、防災、伝統文化の担い手の喪失にもつながりかねない」とまで述べている。
事業承継税制では補いきれない
国税庁の事務局は第5回会議で、日商の意見書への回答として、円滑な事業承継の観点から相続税負担の軽減を図るべきというのであれば「そのために、事業承継税制があるのではないか」と述べた。
だが、事業承継税制を使える会社は限られる。経産省は、事業承継税制は「中堅企業は対象外」であり、中小企業でも長期にわたる管理コストなどから活用できる者は限られると指摘する。
しかも法人版事業承継税制の特例措置は、2027年12月31日で適用期限を迎える。報道によれば、新ルールはその翌月から適用される見通しで、手当てがなければ残るのは一般措置だけだ。
日税連も、令和9年度税制改正に関する建議書の重要建議項目に「法人版事業承継税制(一般措置)に代えて、新たな贈与税及び相続税の猶予制度を創設すること」を掲げている。日商は「中小企業の実態に見合った評価や税負担に関する議論がないまま、評価体系全体の見直しには強く反対する」としている(9月16日の意見書)。
手元で影響を試算
影響の検証も十分とはいえない。国税庁が示した試算は、会社規模別の中央値と、評価額が現行以下となる会社の割合にとどまり、業種や経営状況ごとの影響は示されていない。経産省は「企業への影響の程度はこれだけでは全く不十分」とし、約175万社に上る中堅・中小企業がいるなかで、どのような事業者にどの程度の負担増となるのか、業種や経営状況に応じた具体的な試算・検証を求めたうえで、「拙速に結論を出すことは避けるべき」としている。
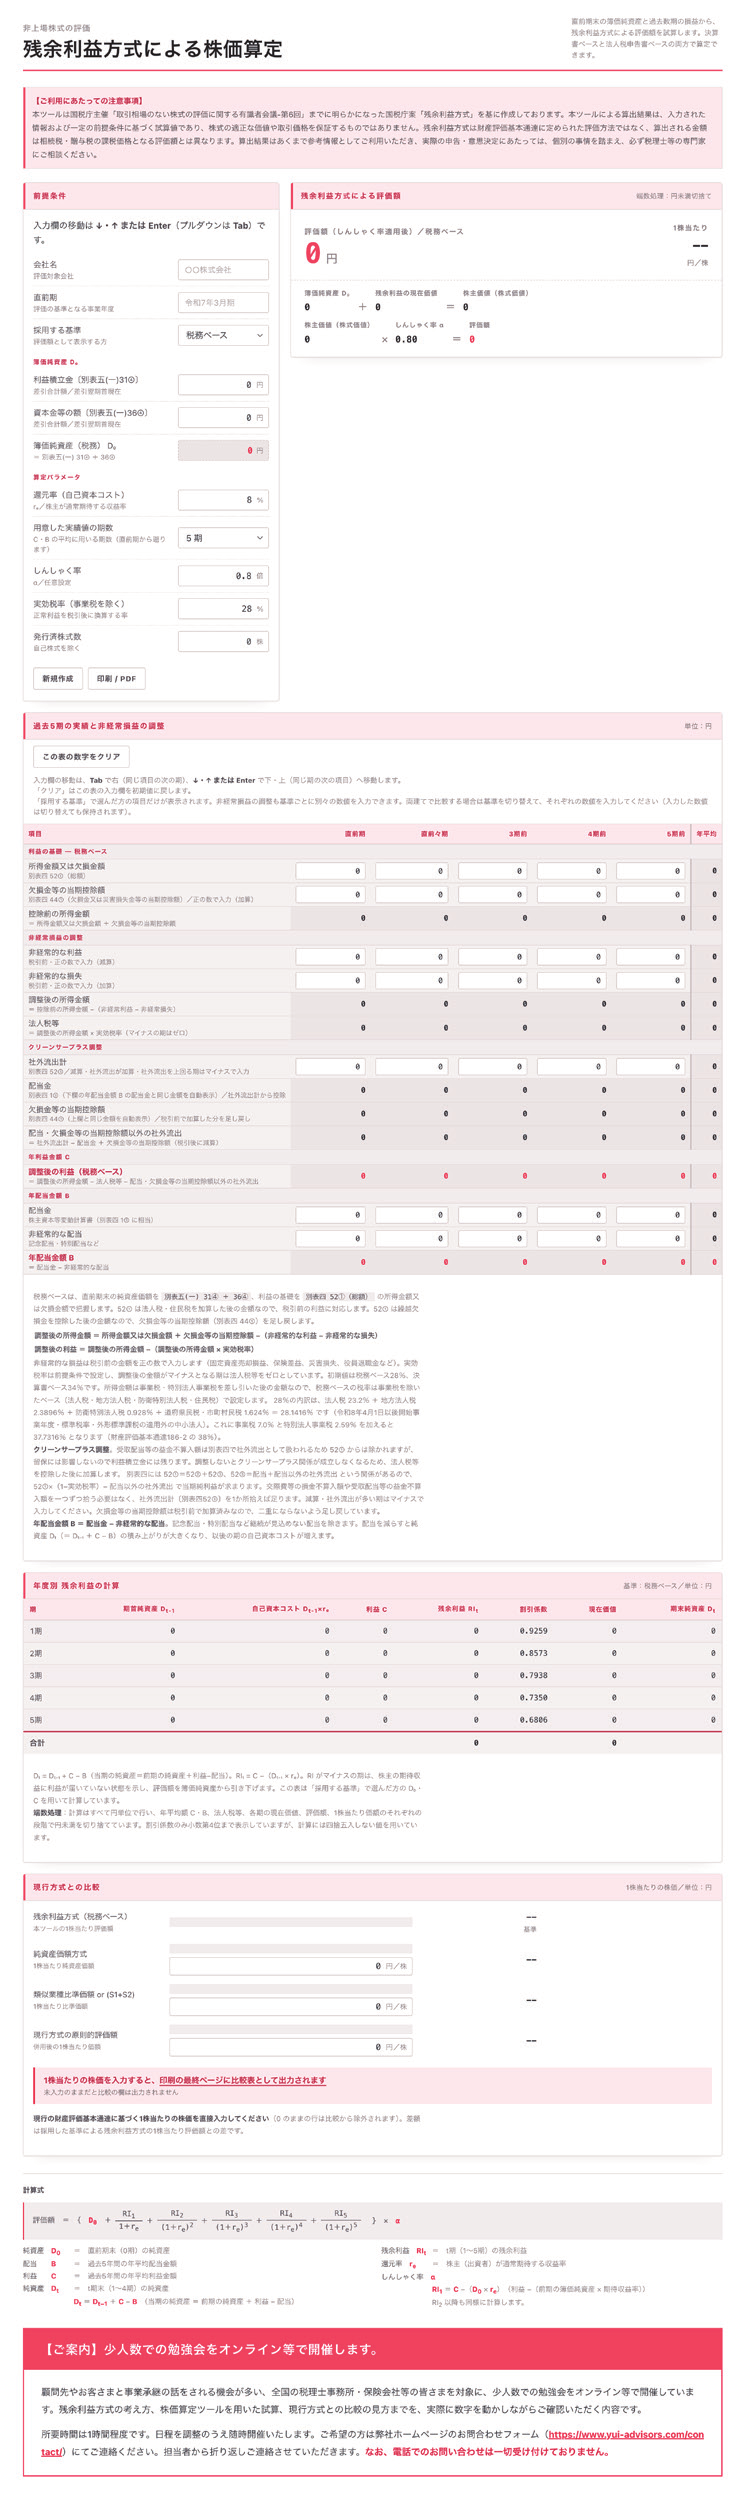
国税庁の試算からは、個々の会社への影響は見えてこない。そこで、国税庁の公表資料をもとに、残余利益方式で評価額を試算できるツールを公開する会社も現れた。株式会社YUIアドバイザーズは9月17日、「残余利益方式による株価算定システム」を同社ウェブサイトで公開した。
同社は、「国税庁主催『取引相場のない株式の評価に関する有識者会議-第6回』までに明らかになった国税庁案『残余利益方式』を基に作成」と説明している。
入力するのは、直前期末の純資産(決算書ベースでは簿価純資産、税務ベースでは別表五(一)の利益積立金と資本金等の額)、発行済株式数、過去最大5期分の利益・配当と非経常損益、実効税率など。還元率としんしゃく率も利用者が入力する仕組みで、条件を変えて評価額がどう変わるかを確かめられる。なお、国税庁案は法人税申告書ベースの数値を想定している。
計算結果として、評価額と1株当たりの価額、年度別の残余利益の計算表などが表示される。現行の財産評価基本通達による1株当たりの株価を入力すれば、比較表も出力される。
なお同社は、算出結果について「入力された情報および一定の前提条件に基づく試算値であり、株式の適正な価値や取引価格を保証するものではありません」と注意を促している。
顧問先のために動向の注視を
議論はなお流動的だ。第6回の資料では、残余利益方式の還元率や配当還元方式などが第7回以降の論点とされ、純資産価額方式の選択を認めるかどうかも第7回の論点とされている。
国税庁の試算では、評価額が現行以下となる会社の割合は、しんしゃく率を0・7とすれば全体の57・3%だが、1・0なら33・1%にとどまる。どの率を採るかで、評価額が上がる会社の範囲は大きく変わる。裏を返せば、制度の中身は議論しだいでまだ変わるということだ。
問われているのは、評価の技術論だけではない。現行の評価水準は、事業承継への政策的な配慮の上に成り立ってきた。その配慮をやめるのであれば、代わりの支援策を同時に示すべきだろう。法人版事業承継税制の特例措置の期限が2027年末に迫るなか、評価の見直しと事業承継への手当てが一体で議論されるかどうかが、最大の焦点となる。
影響が大きいのは、長年利益を積み上げ、純資産を厚くしてきた会社だ。日商の試算でも、評価額の大幅な上昇は「特に一定規模以上の中小企業」で見られたという。こうした会社は地域の雇用や取引を支え、会計事務所にとっても大切な顧問先であることが多い。
中小企業の実態を最もよく知るのは、顧問先の決算書を日々見ている税理士だ。その現場の声を議論に反映させることが、いま求められている。年末の令和9年度税制改正大綱に向け、顧問先のためにも議論の行方を注視したい。
追記
高市早苗首相は10月7日の衆院本会議で、取引相場のない株式(非上場株式)の評価方法について、「現時点で何らかの結論や見直しの方向性が決まっているということは全くなく」、令和9年度税制改正のプロセスで「ゼロベースで検討を進めてまいります」と答弁した。
参考文献
• 国税庁「取引相場のない株式の評価に関する有識者会議」第1回資料(2026年4月20日)
• 同第5回議事要旨(2026年8月20日)
• 同第6回資料(2026年9月16日)
• 同委員名簿
• 会計検査院「令和5年度決算検査報告相続等により取得した財産のうち取引相場のない株式の評価について」
• 日本商工会議所意見書(2026年8月20日)
• 日本商工会議所意見書(2026年9月16日)
• 日本商工会議所「令和9年度税制改正に関する意見」(2026年9月18日)
• 経済産業省「『取引相場のない株式の評価』見直しに係る意見」(2026年9月16日)
• 日本税理士会連合会「令和9年度税制改正に関する建議書」(2026年6月25日)
• YUIアドバイザーズ「非上場株式の評価残余利益方式による株価算定」(2026年9月17日公開)
• 日本経済新聞「非上場株の相続評価、2028年1月から新ルール適用へ有識者が初会合」(2026年4月20日)
• 日本経済新聞「非上場株の相続巡る新ルール案中小の5割超、評価額減少」(2026年9月17日付朝刊)
• 衆議院本会議高市早苗首相答弁(2026年10月7日)