
日本経営ウィル税理士法人の日韓の国際税務・相続詳解「第7回 韓国の相続税の計算(相続税率、割増加算、税額控除)、 相続税の申告」
日本経営ウィル税理士法人
トータルソリューション事業部
韓国税務担当 顧問税理士 親泊伸明
韓国税務担当 李 榕濟(イ・ヨンゼ)
韓国税務担当 崔 暎銀(チェ・ヨンウン、日本名:戸野由理)
尹(ユン)さんの亡くなったお父さんは日本と韓国に財産を所有していました。韓国の相続税はどのように計算するのでしょうか。韓国相続税の申告期限についても教えてください。
韓国の相続税は、相続税課税価額から相続控除を差し引いて求めた相続税課税標準に、税率を乗じて算出税額を計算します。算出税額に割増加算した金額から税額控除を差し引いて、相続人が申告・納付する税額を計算します。今回は、韓国の相続税率、割増加算、税額控除、申告について説明します。
相続税率
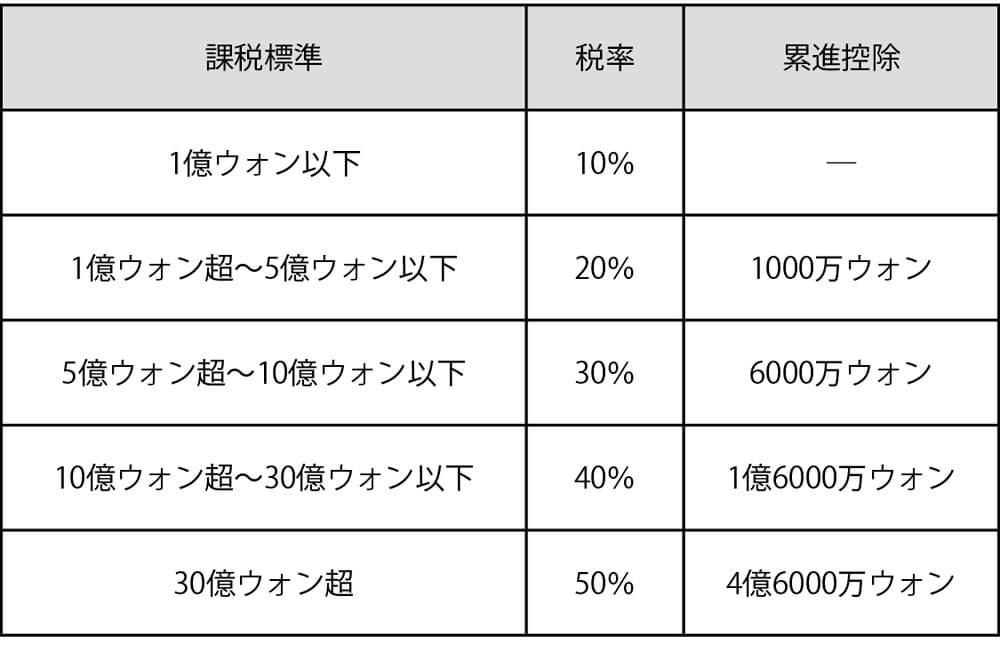
韓国の相続税率は10%から50%までの5段階の超過累進税率を適用します(表1)。課税標準最低限の規定により、相続税課税標準が50万ウォン未満のときは相続税を課税しないこととされています。
日本も超過累進課税を採用していて、適用する税率も韓国とほぼ同じです。ただ、韓国は遺産課税方式を採用していますので、被相続人の遺産全体に税率を乗じます。日本は遺産取得者課税方式を採用していますので、まず相続人に財産を分けたうえで(正確には法定相続分に応じて分けたものにして)それに税率を乗じます。このような課税方式の違いにより、相続税率はほぼ同じであっても各相続人が負担する相続税は、通常韓国のほうが高額になりがちです。
関連記事
実務経営研究会からのご案内
新着セミナー
 GrowthPartners税理士法人の成長戦略 12月 3日.
 ビューロ・ネットワーク税理士法人オフィス見学会 12月 4日
 『ASAHI Accounting Robot研究所』仙台オフィス見学会 11月20日
 Smart Firm Lounge説明会 10月27日・11月10日
残席わずか
 5年後の会計事務所を考える経営セミナー 11月10日
 経理BPO養成講座 2026年版&ファーストパートナーズ会計事務所/新オフィス見学会 11月11日
 岩永事務所見学会 11月 5-6日
広告
 【広告】税理士法人ゆいアドバイザーズ創業5周年&出版記念 事業承継・組織再編特別セミナーのご案内