会計事務所の事業承継・M&Aを考える際、譲渡側の先生にとって大きな関心事となるのは、「自分の事務所を誰に託すのか」という点である。譲渡価額や契約条件はもちろん重要だが、それだけでは承継後の安心は測れない。
職員が安心して働き続けられるか。顧問先との関係を守れるか。これまで築いてきた事務所の仕事の進め方や信頼関係を、どのように次の体制へつなげていくのか。会計事務所M&Aでは、こうした実務的な視点が欠かせない。
一方で、譲受側にとっても、M&Aは単なる顧問先数や売上規模の拡大ではない。自事務所の強みをどのように活かし、承継先の職員や顧問先に新たな価値を提供できるのか。どの地域で、どのような体制で受け入れるのか。そこには、譲受側としての明確な判断軸が求められる。
今回話を伺った税理士法人安心資産税会計は、資産税分野に強みを持つ会計事務所である。同事務所が会計事務所のM&Aや承継を考える際に重視しているのは、単なる規模の拡大ではない。資産税という専門性を活かしながら、エリア、人材、システム、承継後の実務リスクを丁寧に見極める。その姿勢には、実務経験に基づく現実的な承継観が表れている。
資産税の専門性をどう活かすか
安心資産税会計の大きな特徴は、資産税分野における専門性である。相続、贈与、不動産譲渡、事業承継、資産承継といった領域は、一般的な法人顧問業務とは異なる知識と経験が求められる。税制の理解はもちろん、財産評価、親族関係、納税資金、将来の資産移転まで含めた総合的な判断が必要になる。
会計事務所のなかには、法人顧問業務を中心に運営してきた事務所も多い。そうした事務所では、顧問先との長年の関係はあっても、相続や資産税の相談については、十分に対応しきれていないケースもある。顧問先のなかには、不動産を保有する経営者、相続対策を必要とする個人、事業承継を控えたオーナー企業など、資産税に関する潜在的なニーズが眠っている可能性がある。
安心資産税会計が会計事務所の承継を考える際には、こうした潜在ニーズにも目を向けている。承継先の事務所が、現在どの程度資産税業務を扱っているかだけでなく、その地域や顧問先層に資産税ニーズがあるかどうか。そこに自事務所の専門性を活かせる余地があるかどうかを重視する。
つまり、M&Aは単に顧問先を引き継ぐだけのものではない。譲渡側の事務所が築いてきた顧問先との信頼関係に、譲受側の専門性を加えることで、これまで提供できなかった価値を生み出す可能性がある。安心資産税会計にとって、承継は資産税の専門性をより多くの顧問先へ届ける機会でもある。
エリアは、承継後の運営を左右する
もうひとつ、安心資産税会計が重視しているのがエリアである。会計事務所のM&Aでは、全国対応を掲げる事務所もあるが、実際の承継後運営を考えると、地域性は非常に重要な要素となる。
顧問先との面談、職員とのコミュニケーション、譲渡側事務所への訪問、承継後のフォロー。これらを継続的に行うためには、譲受側の目が届き、人が無理なく行き来できる範囲であることが望ましい。距離が離れすぎると、現場の状況把握が難しくなり、職員や顧問先の不安を十分に受け止められない可能性もある。
安心資産税会計では、首都圏を中心に、実際に人が動きやすく、職員採用や顧問先対応にもつながるエリアを意識している。事務所の場所は、単なる所在地ではない。顧問先が相談に来やすいか、職員が通勤しやすいか、譲受側が必要なときに支援へ入れるか。そうした実務面に直結する。
特に資産税業務では、地域との結びつきも大きい。不動産の所在、地域の地主層、オーナー企業、金融機関や士業との関係など、地域性が案件の発生や相談機会に影響することもある。だからこそ、承継先の地域にどのような可能性があるのかを見極めることが、譲受側の成長戦略にもつながる。
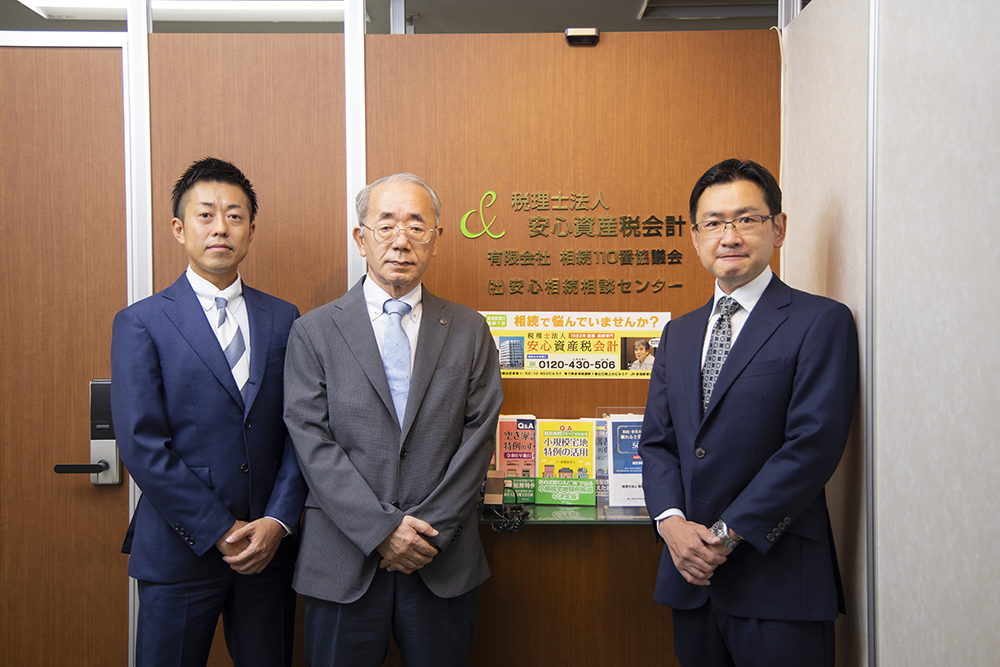
会長 税理士 高橋安志(東京税理士会所属)(写真中央)
社長 税理士 大塚政仁(東京税理士会所属)(同右)
専務 税理士 平田康治(東京税理士会所属)(同左)
(合計28名/ 2026年10月現在)
税理士法人安心資産税会計は昭和58年創業以来、相続、贈与、譲渡という資産税業務に特化してきました。相続税は「土地の評価」や「小規模宅地の特例の適用」により大きく差がでます。税理士法人安心資産税会計は、小規模宅地の適用判断、土地評価、借地権問題等では日本有数の税理士事務所と自負しています。
資産税は取り扱う税額も高額になり、リスクも高いので、苦手意識を持つ先生方も多いようですが、当社は法令・通達・情報・判例等を歴史的変遷まで調べた上で税法を解釈し、資産税の問題解決にあたっています。相続に関する様々な知識と、豊富な経験があるからこそ、「安心資産税会計に依頼して、ほっとしました」。
そんなお言葉をお客様から数多くいただいています。この先も真摯な対応で安心の輪を全国に広げていきます。
職員を受け入れ、専門性を育てる
会計事務所M&Aにおいて、職員の引き継ぎは大きなテーマである。譲渡側の先生にとって、長年働いてきた職員の雇用や処遇は、譲渡判断に大きく関わる。顧問先との関係を維持するうえでも、これまで担当してきた職員が承継後も安心して働き続けられることは重要である。
安心資産税会計では、案件ごとの状況を見ながら、職員の受け入れについて柔軟に考える姿勢を持っている。ただし、単に雇用を継続すればよいというものではない。承継後にどのような役割を担ってもらうのか、安心資産税会計の業務品質や専門性をどのように共有していくのかが重要になる。
特に資産税分野は、経験と学習の積み重ねが求められる領域である。法人顧問業務を中心に担当してきた職員であっても、資産税に関心を持ち、学びながら新たな業務に取り組めるのであれば、承継後の大きな力になり得る。譲受側にとっても、承継は人材確保の機会であると同時に、人材育成の機会でもある。
一方で、承継後の現場には必ず温度差が生じる。新しい環境に前向きな職員もいれば、不安を感じる職員もいる。譲受側のやり方や専門分野にすぐ慣れるとは限らない。だからこそ、受け入れる側には、職員を一方的に自社の型にはめるのではなく、これまでの経験を尊重しながら、少しずつ専門性を高めていく姿勢が求められる。
システムや業務の進め方は、段階的に整える
承継後に課題となりやすいのが、会計ソフトや申告ソフト、業務フローなどのシステム面である。譲受側には自事務所の標準的な運用がある。一方で、譲渡側の事務所にも、長年使ってきたシステムや業務の進め方がある。
承継後すぐに全てを譲受側のシステムへ切り替えようとすると、現場には大きな負担がかかる。職員は新しい操作を覚えなければならず、顧問先対応にも影響が出る可能性がある。また、システム移行には費用や時間も必要となる。単に「新しいシステムのほうが便利だから」という理由だけで、短期間に一気に変えることは現実的ではない。
安心資産税会計では、将来的には自事務所の標準に合わせていく必要性を認識しつつも、承継直後から無理に切り替えるのではなく、現場の状況や設備投資の負担を踏まえながら、段階的に整えていく考え方を持っている。
これは、承継後の安定にとって重要な視点である。システムや業務フローは、職員の日々の働き方に直結する。急激な変更は、職員の不安や反発につながりやすい。まずは現状を理解し、どこを残し、どこを変えるのかを見極める。そのうえで、必要な改善を少しずつ進めることが、結果として承継後の定着につながる。
実務経験があるからこそ見えるリスク
安心資産税会計の承継に対する姿勢には、過去の実務経験から得た慎重さも表れている。会計事務所のM&Aは、契約を結べば終わりではない。むしろ、実際の難しさは承継後に表面化することが多い。
例えば、顧問先がどの程度継続するのかは、事前の想定通りにいかないことがある。譲渡をきっかけに、これまで取引を続けてきた顧問先が離れる可能性もある。譲受側がどれだけ丁寧に説明しても、顧問先側の事情や感情によって判断が変わることは避けられない。
また、譲渡前の税務処理や契約関係、職員の労務条件、未整理の債務や責任関係など、承継後に確認が必要となる論点もある。譲受側としては、引き継ぐ前の責任範囲と、承継後に負うべき責任範囲を明確にしておく必要がある。こうした点を曖昧にしたまま進めてしまうと、後々のトラブルにつながりかねない。
だからこそ、安心資産税会計では、案件ごとに内容を丁寧に確認し、条件やリスクを見極めることを重視している。M&Aは、前向きな成長機会である一方、慎重に整理すべき実務論点を多く含んでいる。その現実を理解しているからこそ、同事務所の判断は安易な拡大ではなく、堅実な受け入れを前提としたものになっている。
譲渡側の先生が残る意味
会計事務所の承継では、譲渡後も一定期間、譲渡側の先生が事務所に関与するケースがある。これは顧問先にとって大きな安心材料となる。これまで相談してきた先生が完全にいなくなるのではなく、一定期間は新体制への橋渡し役として残ることで、顧問先も新しい体制を受け入れやすくなる。
一方で、譲渡側の先生がどのような立場で残るのかは、事前に整理しておく必要がある。顧問として関与するのか、一定期間は顧問先対応を継続するのか、週に数日だけ関わるのか。役割、期間、報酬、意思決定への関与範囲を曖昧にしたままでは、承継後の運営に影響する可能性がある。
安心資産税会計では、こうした点についても案件ごとに柔軟に考える姿勢を持っている。譲渡側の先生が残ることは、顧問先の安心や引き継ぎの円滑化につながる。一方で、新体制への移行を妨げないよう、役割と責任の整理が欠かせない。
譲渡側の思いを尊重しながら、譲受側として責任ある運営体制をつくる。そのバランスをどう取るかが、承継後の成否を左右する。
専門性と現実感を持った承継へ
安心資産税会計のM&Aに対する姿勢は、専門性と現実感の両方を備えたものだといえる。資産税という明確な強みを持ちながらも、案件があれば何でも受けるという考え方ではない。エリア、人材、顧問先層、システム、承継後のリスクを見極め、自事務所として責任を持って受け入れられるかを判断する。
会計事務所M&Aは、譲渡側の出口戦略であると同時に、譲受側にとっては自事務所の専門性を広げる成長戦略でもある。しかし、その成長は、単なる拠点数や顧問先数の拡大だけでは実現しない。承継先の職員を受け入れ、顧問先との関係をつなぎ、専門性を加えることで、新たな価値を生み出していく必要がある。
譲渡を考える先生にとっても、譲受側の規模や条件だけでなく、その事務所がどのような専門性を持ち、どのような姿勢で職員や顧問先を受け入れようとしているのかを見極めることが大切である。
資産税の専門性を、事務所承継の力に変える。税理士法人安心資産税会計の考え方からは、会計事務所M&Aにおいて、譲受側が持つべき判断軸と、承継後に価値を生み出すための現実的な視点が見えてくる。
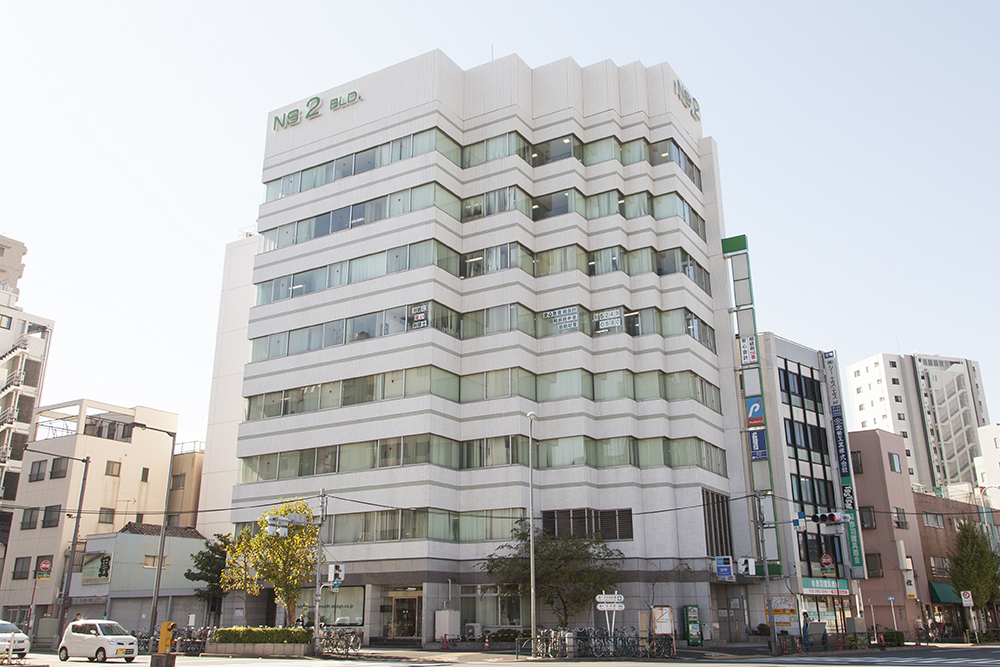
税理士法人 安心資産税会計/有限会社 相続110番協議会/ 一般社団法人 安心相続相談センター/安心相続行政書士事務所
〒115-0045
東京都北区赤羽1-52-10 メトロシティ赤羽岩淵5F
(地下鉄南北線赤羽岩淵駅1番出口0分・JR赤羽駅東口歩7分)
TEL:03-5249-0580 FAX:03-5249-0586
営業時間:平日9:00 ~ 17:30