
日本経営ウィル税理士法人の日韓の国際税務・相続詳解「第6回 非課税財産、債務控除等、相続控除」
日本経営ウィル税理士法人
トータルソリューション事業部
韓国税務担当 顧問税理士 親泊伸明
韓国税務担当 李 榕濟(イ・ヨンゼ)
韓国税務担当 崔 暎銀(チェ・ヨンウン、日本名:戸野由理)
相続税がかからない財産、債務控除等
尹(ユン)さんの亡くなったお父さんは日本と韓国に財産を所有していました。韓国の財産を調べたところ、預金、不動産以外に銀行借入金もあることが分かりました。日本では相続税がかからない財産があり、債務も控除できると聞いていますが、韓国にもこういう規定があるのでしょうか。
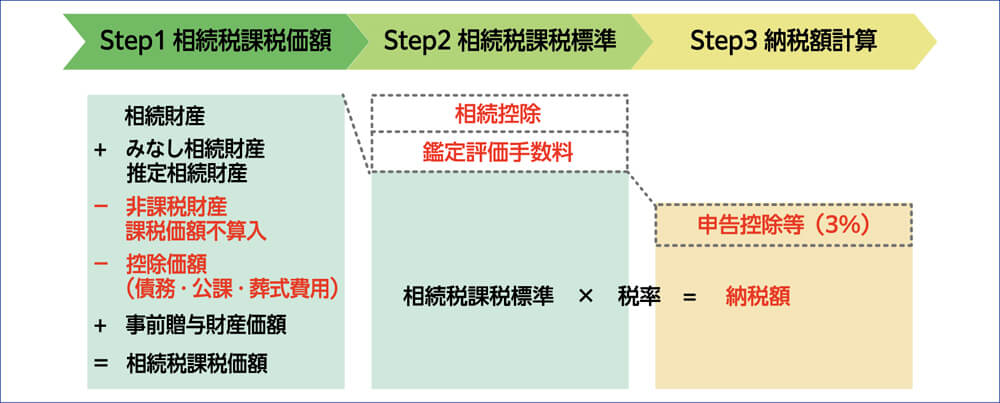
韓国の相続税の計算の流れは、前回説明した本来の相続財産、みなし財産、推定相続財産、生前贈与財産の価額から非課税財産、課税価額不算入財産、債務控除を差し引いて相続税課税価額を計算することになります。その後、相続控除や鑑定評価手数料を差し引いて相続税課税標準を求めたうえ税率を乗じます(図1)。
今回は、相続税の非課税財産や各種控除の内容について説明いたします。
関連記事
実務経営研究会からのご案内
新着セミナー
 GrowthPartners税理士法人の成長戦略 12月 3日.
 ビューロ・ネットワーク税理士法人オフィス見学会 12月 4日
 『ASAHI Accounting Robot研究所』仙台オフィス見学会 11月20日
 Smart Firm Lounge説明会 10月27日・11月10日
残席わずか
 5年後の会計事務所を考える経営セミナー 11月10日
 経理BPO養成講座 2026年版&ファーストパートナーズ会計事務所/新オフィス見学会 11月11日
 岩永事務所見学会 11月 5-6日
広告
 【広告】税理士法人ゆいアドバイザーズ創業5周年&出版記念 事業承継・組織再編特別セミナーのご案内